

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioRischio-rendimento e tasso di successo: cosa decide il profitto
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
Nessuno dei due decide da solo il profitto: ciò che decide è l'aspettativa, che combina il tasso di successo con il rapporto rischio-rendimento. A 1:1 devi vincere più del 50% per guadagnare; a 1:2, più del 33,3%; a 1:3, più del 25%. Siccome i target più lontani vengono raggiunti meno volte, un rapporto maggiore non garantisce un risultato migliore.
Esiste un consiglio ripetuto in quasi ogni gruppo di trading: cerca sempre un rapporto rischio-rendimento di almeno 1 a 3. Isolato, il consiglio non è sbagliato, ma non è nemmeno la verità completa. È nato da strategie di tendenza, che vincono poche volte e guadagnano molto quando vincono. Applicato a qualsiasi stile, diventa un problema.
Il rapporto rischio-rendimento da solo dice poco su se una strategia vale la pena. Ha senso solo quando incrociato con il tasso di successo reale di quel setup. In questa guida, mostriamo il calcolo che unisce i due e testiamo una regola semplice con le quotazioni giornaliere reali del bitcoin, per vedere cosa succede al tasso di successo quando il target si allontana.
Cosa sono rischio-rendimento e tasso di successo
Il rapporto rischio-rendimento confronta la dimensione del guadagno al target con la dimensione della perdita allo stop. A 1:2, rischi 1 per cercare 2. Il tasso di successo è la percentuale di operazioni che si chiudono in profitto.
I due vanno in direzioni opposte: più lontano è il target, più difficile è per il prezzo raggiungerlo prima di toccare lo stop. Per questo non ha senso scegliere uno senza guardare l'altro.
Come calcolare l'aspettativa di una strategia
Il calcolo che unisce i due è l'aspettativa, misurata in R (il valore rischiato per operazione):
- Aspettativa = (tasso di successo × guadagno medio in R) − (tasso di errore × perdita media in R).
- Tasso di successo minimo per il pareggio = 1 ÷ (1 + rapporto). A 1:1, 50%; a 1:2, 33,3%; a 1:3, 25%.
Esempi: il 60% di successo a 1:1 dà 0,6 × 1 − 0,4 × 1 = +0,2R per operazione. Il 20% di successo a 1:3 dà invece 0,2 × 3 − 0,8 × 1 = −0,2R. La strategia con il rapporto bello perde denaro; quella con il rapporto modesto guadagna.
Lo stop con l'ATR reale del bitcoin
Per il test sotto, lo stop sta a 1,5 volte l'ATR a 14 giorni (l'ampiezza media giornaliera). Il 07/10/2026, BTC/USDT ha chiuso a 83.321,81 USD con un ATR di 2.187,23 USD. Stop: 1,5 × 2.187,23 = 3.280,84 USD, a 80.040,97 USD. Target a 1:2: 83.321,81 + 2 × 3.280,84 = 89.883,49 USD.
Esempio reale: 1:1, 1:2 e 1:3 nel bitcoin
Abbiamo testato una regola meccanica, solo per fini di studio: comprare alla chiusura ogni 5 giorni, dal 01/01/2025 al 07/10/2026, con stop a 1,5 ATR e target di 1, 2 o 3 volte il rischio. In questo intervallo, il BTC è passato da 94.591,79 USD a 83.321,81 USD (−11,9%), toccando il massimo di 126.199,63 USD il 06/10/2025 e il minimo di 57.800,19 USD il 01/07/2026. Le operazioni ancora aperte il 07/10 sono state escluse.
- 1:1: 127 operazioni, 63 successi, tasso del 49,6% (minimo per il pareggio: 50%). Aspettativa: −0,008R, praticamente zero.
- 1:2: 125 operazioni, 49 successi, tasso del 39,2% (minimo: 33,3%). Aspettativa: +0,176R.
- 1:3: 124 operazioni, 33 successi, tasso del 26,6% (minimo: 25%). Aspettativa: +0,065R.
Il tasso di successo è sceso quasi a metà tra 1:1 e 1:3. L'1:3, che molti trattano come standard, è rimasto solo 1,6 punti sopra il minimo per il pareggio. Con un costo ipotetico di 0,1R per operazione (spread e commissioni), l'1:1 e l'1:3 passerebbero in perdita, e solo l'1:2 resterebbe positivo. Questo non rende 1:2 una regola universale: è il risultato di un attivo, un periodo e una regola di ingresso semplice.
Anche le sequenze pesano. Nel test, la serie più lunga di perdite consecutive è stata di 15 operazioni a 1:1 (ingressi dal 21/01/2025 al 01/04/2025) e di 25 a 1:3 (ingressi dal 03/10/2025 al 31/01/2026, subito dopo il massimo storico del periodo). Siccome gli ingressi erano frequenti e il prezzo era in calo, gli errori sono arrivati in blocco.
L'ATR del bitcoin nel 2026
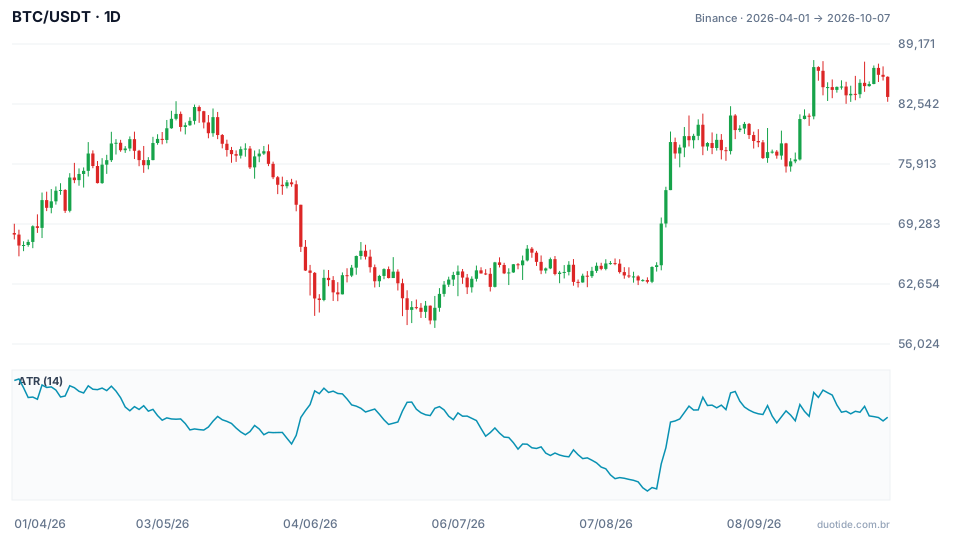
Il grafico mostra il BTC/USDT da aprile a ottobre 2026 con l'ATR a 14 giorni. L'ATR ha raggiunto 2.685,82 USD il 02/04 ed è sceso a 1.226,13 USD il 16/08. Con uno stop di 1,5 ATR, questo significa uno stop di circa il 6,0% del prezzo in aprile e del 2,9% in agosto. La stessa regola di stop produce operazioni di dimensioni molto diverse, e la dimensione della posizione deve adattarsi.

Come usare rischio-rendimento e tasso di successo insieme
Misura il tuo tasso di successo reale
Il tasso che conta è quello delle tue operazioni, con il tuo setup e il tuo attivo. Registra almeno 50-100 operazioni prima di trarre conclusioni; con meno, la variazione naturale inganna.
Scegli il target in base al mercato, non al numero
Il target deve stare dove il prezzo ha spazio per arrivare: prima di una resistenza rilevante, per esempio. Se la resistenza è a 1,5 volte il rischio, forzare un target di 3 volte riduce solo il tasso di successo.
Preparati alle sequenze
Più basso è il tasso di successo, più lunghe sono le sequenze di perdite. Con il 26,6% di successo, 25 errori consecutivi sono accaduti nel test. Rischiare l'1% per operazione rende una sequenza del genere sostenibile; rischiare il 5%, no.
Includi i costi
Spread, commissioni e slittamento sono applicati a tutte le operazioni, vincendo o perdendo. Nelle strategie con target corto, consumano una parte maggiore del guadagno.
Limitazioni
Il test usa solo acquisti, un unico attivo e un periodo con un calo forte nel mezzo; in un altro mercato o in un'altra fase, i numeri sarebbero diversi. Risolve anche le operazioni con candele giornaliere, senza conoscere l'ordine dei prezzi dentro la giornata. E i risultati passati non dicono quale sarà il tasso di successo da qui in avanti.
Errori comuni con rischio-rendimento e tasso di successo
- Esigere 1:3 in tutte le operazioni senza misurare quante volte il target viene effettivamente raggiunto.
- Festeggiare un tasso di successo alto senza guardare la dimensione delle perdite.
- Trarre conclusioni da 10 o 20 operazioni.
- Ignorare i costi, che trasformano piccole aspettative positive in negative.
- Sottostimare le sequenze di perdite delle strategie con tasso di successo basso.
- Cambiare stop e target a metà dell'operazione e poi calcolare la statistica come se nulla fosse cambiato.
Per fare pratica senza rischiare denaro, definisci sul conto demo una regola di ingresso, stop e target e registra ogni operazione in R. Dopo qualche decina, calcola il tuo tasso di successo, il tuo rapporto medio e l'aspettativa. I numeri sopra descrivono ciò che è accaduto al bitcoin tra 2025 e 2026, non ciò che accadrà.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
