

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoRisco-retorno e taxa de acerto: qual dos dois decide o lucro no trading
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Nenhum dos dois decide o lucro sozinho: o que decide é a expectativa, que combina a taxa de acerto com a relação risco-retorno. Em 1:1 você precisa acertar mais de 50% para lucrar; em 1:2, mais de 33,3%; em 1:3, mais de 25%. Como alvos mais longos são atingidos menos vezes, uma relação maior não garante resultado melhor.
Existe um conselho repetido em quase todo grupo de trading: busque sempre uma relação risco-retorno de pelo menos 1 para 3. Isolado, o conselho não é errado, mas também não é a verdade completa. Ele nasceu de estratégias de tendência, que acertam poucas vezes e ganham muito quando acertam. Aplicado a qualquer estilo, vira um problema.
A relação risco-retorno sozinha diz pouco sobre se uma estratégia vale a pena. Ela só ganha sentido quando cruzada com a taxa de acerto real daquele setup. Neste guia, mostramos a conta que une as duas e testamos uma regra simples com as cotações diárias reais do bitcoin, para ver o que acontece com a taxa de acerto quando o alvo fica mais longe.
O que são risco-retorno e taxa de acerto
A relação risco-retorno compara o tamanho do ganho no alvo com o tamanho da perda no stop. Em 1:2, você arrisca 1 para buscar 2. A taxa de acerto é a porcentagem de operações que terminam no lucro.
As duas andam em direções opostas: quanto mais longe o alvo, mais difícil o preço chegar até ele antes de bater no stop. Por isso não faz sentido escolher uma sem olhar a outra.
Como calcular a expectativa de uma estratégia
A conta que une as duas é a expectativa, medida em R (o valor arriscado por operação):
- Expectativa = (taxa de acerto × ganho médio em R) − (taxa de erro × perda média em R).
- Taxa de acerto mínima para empatar = 1 ÷ (1 + relação). Em 1:1, 50%; em 1:2, 33,3%; em 1:3, 25%.
Exemplos: 60% de acerto em 1:1 dá 0,6 × 1 − 0,4 × 1 = +0,2R por operação. Já 20% de acerto em 1:3 dá 0,2 × 3 − 0,8 × 1 = −0,2R. A estratégia de relação bonita perde dinheiro; a de relação modesta ganha.
O stop com o ATR real do bitcoin
Para o teste abaixo, o stop fica a 1,5 vez o ATR de 14 dias (a amplitude média diária). Em 07/10/2026, o BTC/USDT fechou a US$ 83.321,81 com ATR de US$ 2.187,23. Stop: 1,5 × 2.187,23 = US$ 3.280,84, em US$ 80.040,97. Alvo em 1:2: 83.321,81 + 2 × 3.280,84 = US$ 89.883,49.
Exemplo real: 1:1, 1:2 e 1:3 no bitcoin
Testamos uma regra mecânica, só para fins de estudo: comprar no fechamento a cada 5 dias, de 01/01/2025 a 07/10/2026, com stop a 1,5 ATR e alvo de 1, 2 ou 3 vezes o risco. Nesse intervalo, o BTC foi de US$ 94.591,79 a US$ 83.321,81 (−11,9%), passando pela máxima de US$ 126.199,63 em 06/10/2025 e pela mínima de US$ 57.800,19 em 01/07/2026. Operações ainda abertas em 07/10 ficaram de fora.
- 1:1: 127 operações, 63 acertos, taxa de 49,6% (mínimo para empatar: 50%). Expectativa: −0,008R, praticamente zero.
- 1:2: 125 operações, 49 acertos, taxa de 39,2% (mínimo: 33,3%). Expectativa: +0,176R.
- 1:3: 124 operações, 33 acertos, taxa de 26,6% (mínimo: 25%). Expectativa: +0,065R.
A taxa de acerto caiu quase pela metade entre 1:1 e 1:3. O 1:3, que muita gente trata como padrão, ficou só 1,6 ponto acima do mínimo para empatar. Com um custo hipotético de 0,1R por operação (spread e taxas), o 1:1 e o 1:3 passariam a perder, e só o 1:2 continuaria positivo. Isso não torna 1:2 uma regra universal: é o resultado de um ativo, um período e uma regra de entrada simples.
As sequências também pesam. No teste, a maior série de perdas seguidas foi de 15 operações em 1:1 (entradas de 21/01/2025 a 01/04/2025) e de 25 em 1:3 (entradas de 03/10/2025 a 31/01/2026, logo depois da máxima histórica do período). Como as entradas eram frequentes e o preço estava em queda, os erros vieram em bloco.
O ATR do bitcoin em 2026
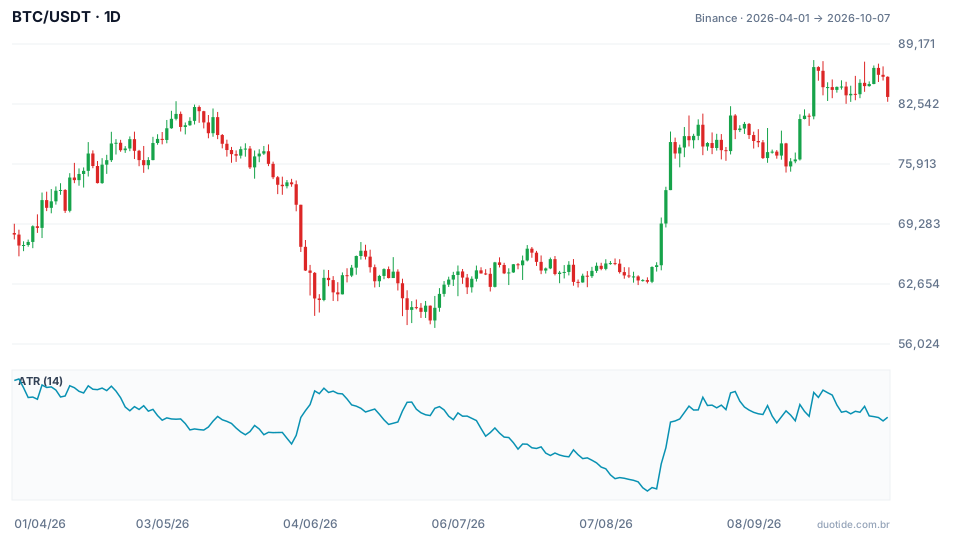
O gráfico mostra o BTC/USDT de abril a outubro de 2026 com o ATR de 14 dias. O ATR chegou a US$ 2.685,82 em 02/04 e caiu para US$ 1.226,13 em 16/08. Com stop de 1,5 ATR, isso significa um stop de cerca de 6,0% do preço em abril e de 2,9% em agosto. A mesma regra de stop produz operações de tamanhos bem diferentes, e o tamanho da posição precisa acompanhar.

Como usar risco-retorno e taxa de acerto juntos
Meça a sua taxa de acerto real
A taxa que importa é a das suas operações, com o seu setup e o seu ativo. Registre pelo menos 50 a 100 operações antes de tirar conclusões; com menos, a variação natural engana.
Escolha o alvo pelo mercado, não pelo número
O alvo deve ficar onde o preço tem espaço para chegar: antes de uma resistência relevante, por exemplo. Se a resistência está a 1,5 vez o risco, forçar um alvo de 3 vezes só reduz a taxa de acerto.
Prepare-se para as sequências
Quanto menor a taxa de acerto, mais longas as sequências de perdas. Com 26,6% de acerto, 25 erros seguidos aconteceram no teste. Arriscar 1% por operação mantém uma sequência dessas suportável; arriscar 5%, não.
Inclua os custos
Spread, corretagem e deslizamento são cobrados em todas as operações, ganhando ou perdendo. Em estratégias de alvo curto, eles comem uma parte maior do ganho.
Limitações
O teste usa só compras, um único ativo e um período com queda forte no meio; em outro mercado ou outra fase, os números seriam diferentes. Ele também resolve operações com velas diárias, sem saber a ordem dos preços dentro do dia. E resultados passados não dizem qual será a taxa de acerto daqui para a frente.
Erros comuns com risco-retorno e taxa de acerto
- Exigir 1:3 em todas as operações sem medir quantas vezes o alvo é de fato atingido.
- Comemorar uma taxa de acerto alta sem olhar o tamanho das perdas.
- Tirar conclusões de 10 ou 20 operações.
- Ignorar custos, que transformam expectativas pequenas em negativas.
- Subestimar as sequências de perdas de estratégias com taxa de acerto baixa.
- Mudar stop e alvo no meio da operação e depois calcular a estatística como se nada tivesse mudado.
Para praticar sem arriscar dinheiro, defina na conta demo uma regra de entrada, stop e alvo e registre cada operação em R. Depois de algumas dezenas, calcule a sua taxa de acerto, a sua relação média e a expectativa. Os números acima descrevem o que aconteceu no bitcoin entre 2025 e 2026, não o que vai acontecer.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
