

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueRisque-rendement et taux de réussite : qui décide du profit
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
Aucun des deux ne décide seul du profit : ce qui décide, c'est l'espérance, qui combine le taux de réussite avec le ratio risque-rendement. En 1:1, il faut réussir plus de 50% pour gagner ; en 1:2, plus de 33,3% ; en 1:3, plus de 25%. Comme les objectifs plus éloignés sont atteints moins souvent, un ratio plus grand ne garantit pas un meilleur résultat.
Il existe un conseil répété dans presque tous les groupes de trading : cherchez toujours un ratio risque-rendement d'au moins 1 pour 3. Isolé, le conseil n'est pas faux, mais ce n'est pas non plus toute la vérité. Il est né de stratégies de tendance, qui réussissent peu souvent et gagnent beaucoup quand elles réussissent. Appliqué à n'importe quel style, il devient un problème.
Le ratio risque-rendement seul dit peu sur la valeur d'une stratégie. Il ne prend tout son sens que croisé avec le taux de réussite réel de ce setup. Dans ce guide, nous montrons le calcul qui unit les deux et testons une règle simple avec les cotations quotidiennes réelles du bitcoin, pour voir ce qui arrive au taux de réussite quand l'objectif s'éloigne.
Que sont le ratio risque-rendement et le taux de réussite
Le ratio risque-rendement compare la taille du gain à l'objectif avec la taille de la perte au stop. En 1:2, vous risquez 1 pour viser 2. Le taux de réussite est le pourcentage d'opérations qui se terminent en profit.
Les deux évoluent dans des directions opposées : plus l'objectif est loin, plus il est difficile pour le prix de l'atteindre avant de toucher le stop. C'est pourquoi il n'est pas logique de choisir l'un sans regarder l'autre.
Comment calculer l'espérance d'une stratégie
Le calcul qui unit les deux est l'espérance, mesurée en R (la valeur risquée par opération) :
- Espérance = (taux de réussite × gain moyen en R) − (taux d'échec × perte moyenne en R).
- Taux de réussite minimal pour être à l'équilibre = 1 ÷ (1 + ratio). En 1:1, 50% ; en 1:2, 33,3% ; en 1:3, 25%.
Exemples : 60% de réussite en 1:1 donne 0,6 × 1 − 0,4 × 1 = +0,2R par opération. En revanche, 20% de réussite en 1:3 donne 0,2 × 3 − 0,8 × 1 = −0,2R. La stratégie au joli ratio perd de l'argent ; celle au ratio modeste en gagne.
Le stop avec l'ATR réel du bitcoin
Pour le test ci-dessous, le stop se situe à 1,5 fois l'ATR sur 14 jours (l'amplitude moyenne quotidienne). Le 07/10/2026, le BTC/USDT a clôturé à 83 321,81 $ avec un ATR de 2 187,23 $. Stop : 1,5 × 2 187,23 = 3 280,84 $, à 80 040,97 $. Objectif en 1:2 : 83 321,81 + 2 × 3 280,84 = 89 883,49 $.
Exemple réel : 1:1, 1:2 et 1:3 sur le bitcoin
Nous avons testé une règle mécanique, à titre d'étude uniquement : acheter à la clôture tous les 5 jours, du 01/01/2025 au 07/10/2026, avec un stop à 1,5 ATR et un objectif de 1, 2 ou 3 fois le risque. Sur cet intervalle, le BTC est passé de 94 591,79 $ à 83 321,81 $ (−11,9%), en passant par le plus haut de 126 199,63 $ le 06/10/2025 et le plus bas de 57 800,19 $ le 01/07/2026. Les opérations encore ouvertes le 07/10 ont été exclues.
- 1:1 : 127 opérations, 63 gains, taux de 49,6% (minimum pour l'équilibre : 50%). Espérance : −0,008R, pratiquement nulle.
- 1:2 : 125 opérations, 49 gains, taux de 39,2% (minimum : 33,3%). Espérance : +0,176R.
- 1:3 : 124 opérations, 33 gains, taux de 26,6% (minimum : 25%). Espérance : +0,065R.
Le taux de réussite a presque diminué de moitié entre 1:1 et 1:3. Le 1:3, que beaucoup traitent comme la norme, n'était que 1,6 point au-dessus du minimum pour l'équilibre. Avec un coût hypothétique de 0,1R par opération (spread et frais), le 1:1 et le 1:3 deviendraient perdants, et seul le 1:2 resterait positif. Cela ne fait pas du 1:2 une règle universelle : c'est le résultat d'un actif, d'une période et d'une règle d'entrée simple.
Les séries pèsent aussi. Dans le test, la plus longue série de pertes consécutives a été de 15 opérations en 1:1 (entrées du 21/01/2025 au 01/04/2025) et de 25 en 1:3 (entrées du 03/10/2025 au 31/01/2026, juste après le plus haut historique de la période). Comme les entrées étaient fréquentes et le prix en baisse, les pertes sont venues par blocs.
L'ATR du bitcoin en 2026
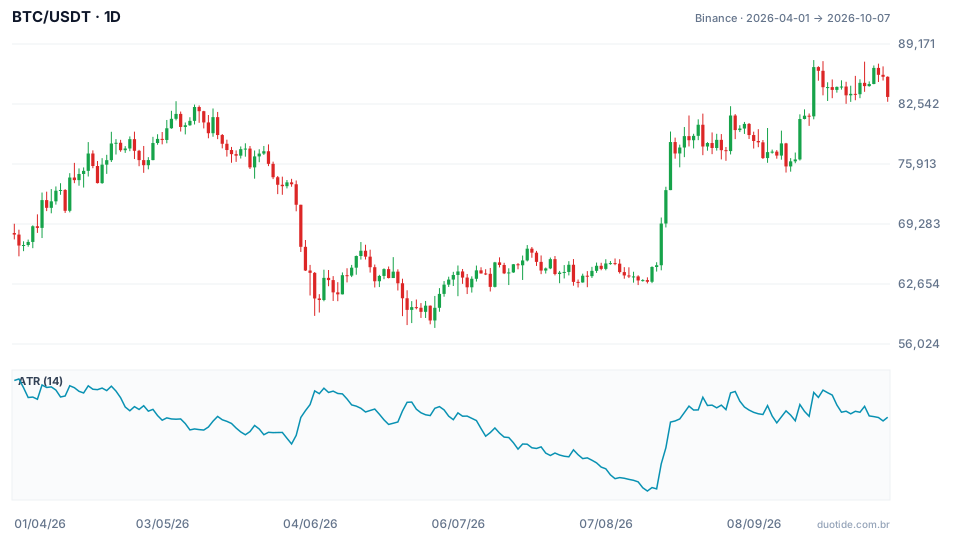
Le graphique montre le BTC/USDT d'avril à octobre 2026 avec l'ATR sur 14 jours. L'ATR a atteint 2 685,82 $ le 02/04 et est tombé à 1 226,13 $ le 16/08. Avec un stop de 1,5 ATR, cela signifie un stop d'environ 6,0% du prix en avril et de 2,9% en août. La même règle de stop produit des opérations de tailles bien différentes, et la taille de la position doit suivre.

Comment utiliser ratio risque-rendement et taux de réussite ensemble
Mesurez votre taux de réussite réel
Le taux qui compte est celui de vos opérations, avec votre setup et votre actif. Enregistrez au moins 50 à 100 opérations avant de tirer des conclusions ; avec moins, la variation naturelle trompe.
Choisissez l'objectif selon le marché, pas selon le chiffre
L'objectif doit se trouver là où le prix a la place d'arriver : avant une résistance pertinente, par exemple. Si la résistance est à 1,5 fois le risque, forcer un objectif de 3 fois ne fait que réduire le taux de réussite.
Préparez-vous aux séries
Plus le taux de réussite est bas, plus les séries de pertes sont longues. Avec 26,6% de réussite, 25 pertes consécutives sont survenues dans le test. Risquer 1% par opération rend une telle série supportable ; risquer 5%, non.
Incluez les coûts
Spread, courtage et slippage sont prélevés sur toutes les opérations, qu'elles gagnent ou perdent. Dans les stratégies à objectif court, ils mangent une plus grande part du gain.
Limites
Le test n'utilise que des achats, un seul actif et une période avec une forte baisse au milieu ; sur un autre marché ou à une autre phase, les chiffres seraient différents. Il résout aussi les opérations avec des bougies quotidiennes, sans connaître l'ordre des prix dans la journée. Et les résultats passés ne disent pas quel sera le taux de réussite à venir.
Erreurs courantes avec le ratio risque-rendement et le taux de réussite
- Exiger 1:3 sur toutes les opérations sans mesurer combien de fois l'objectif est réellement atteint.
- Célébrer un taux de réussite élevé sans regarder la taille des pertes.
- Tirer des conclusions de 10 ou 20 opérations.
- Ignorer les coûts, qui transforment de petites espérances en espérances négatives.
- Sous-estimer les séries de pertes des stratégies à faible taux de réussite.
- Changer le stop et l'objectif en plein milieu de l'opération, puis calculer la statistique comme si rien n'avait changé.
Pour vous entraîner sans risquer d'argent, définissez sur le compte démo une règle d'entrée, de stop et d'objectif, et enregistrez chaque opération en R. Après quelques dizaines, calculez votre taux de réussite, votre ratio moyen et l'espérance. Les chiffres ci-dessus décrivent ce qui s'est passé sur le bitcoin entre 2025 et 2026, pas ce qui va se passer.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
