

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
Risikomanagement3-5-7-Regel im Trading: was sie ist und wie man sie anwendet
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Die 3-5-7-Regel ist eine Reihe von Risikomanagement-Grenzen: höchstens 3% des Kapitals pro Operation riskieren, höchstens 5% Risiko unter Summierung aller offenen Positionen halten und Gewinne von mindestens 7% bei den Gewinnoperationen anstreben. Sie wählt keine Vermögenswerte und garantiert keinen Gewinn; sie dient dazu, dass eine Verlustserie das Konto nicht gefährdet.
Ein großer Teil der Trader verliert nicht wegen der Wahl falscher Vermögenswerte Geld, sondern weil sie bei jeder Operation zu viel riskieren und kein Limit für die gesamte gleichzeitige Exposition haben. Die 3-5-7-Regel organisiert diese Grenzen in drei leicht zu merkenden Zahlen, ohne komplizierte Tabelle.
In diesem Artikel erklären wir jede Zahl und rechnen in Real mit einem Konto von R$ 10.000 und den echten Kursen von BOVA11, dem Fonds, der den Ibovespa nachbildet, zwischen April und Oktober 2026.
Was die 3-5-7-Regel ist
- 3%: maximales Risiko pro Operation, also wie viel Sie verlieren, wenn der Stop erreicht wird.
- 5%: maximales Gesamtrisiko aller gleichzeitig offenen Operationen.
- 7%: angestrebter Mindestgewinn bei den Gewinnoperationen, damit sie die Verlierer deutlich übertreffen.
Es gibt Varianten, wie die dritte Zahl beschrieben wird: Manche Versionen sprechen von 7% des Kapitals, andere von Gewinnen, die mindestens in einem bestimmten Verhältnis größer als die Verluste sind. Die gemeinsame Idee ist dieselbe: Die Gewinnoperation muss deutlich mehr wert sein, als die Verlustoperation kostet.

Wie man die Positionsgröße anhand der 3% berechnet
Das Limit von 3% ist nicht die Positionsgröße; es ist der maximale Verlust. Die Formel verbindet beide:
Menge = (Kapital × 0,03) ÷ (Einstiegspreis − Stop-Preis)
Mit R$ 10.000 beträgt das maximale Risiko R$ 300. Der Stop liegt dort, wo die technische Ablesung ungültig wird; hier verwenden wir 2 ATR unterhalb des Einstiegs. Der ATR misst die durchschnittliche Tagesamplitude des Vermögenswerts in den letzten 14 Handelstagen.
Reales Beispiel: die Regel angewendet auf BOVA11
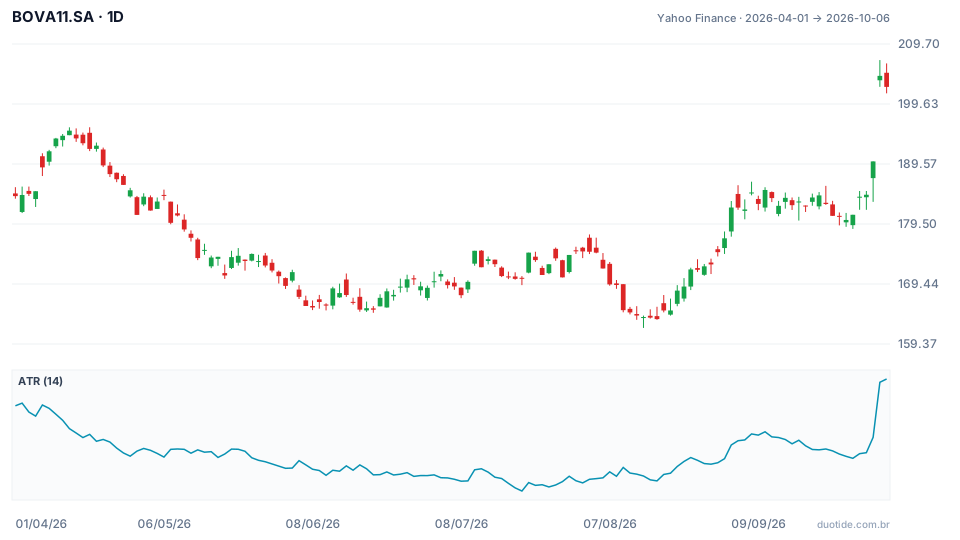
Die Grafik zeigt BOVA11 vom 01.04. bis 06.10.2026, mit dem 14-Tage-ATR darunter. Der Fonds stieg im Zeitraum von R$ 184,18 auf R$ 202,50, ein Anstieg von 9,95%, mit einem Tief von R$ 162,07 am 14.08. und einem Hoch von R$ 207,00 am 05.10.
August: eine Operation innerhalb der Regel
- Einstieg: 21.08.2026, zum Schluss von R$ 168,33, einige Tage nach dem Tief des Zeitraums.
- ATR des Tages: R$ 2,68. Stop bei 2 ATR = R$ 5,37 darunter, bei R$ 162,96.
- Menge: 300 ÷ 5,37 = 55,9, abgerundet: 55 Anteile, oder R$ 9.258,15 Position. Tatsächliches Risiko: 55 × 5,37 = R$ 295,08, oder 2,95% des Kontos.
- Ziel von 7% des Kapitals: R$ 700 ÷ 55 Anteile = R$ 12,73 pro Anteil, Ziel bei R$ 181,06. Verhältnis zwischen Gewinn und Risiko: 12,73 ÷ 5,37 = 2,37.
Im tatsächlichen Fall lag das niedrigste Tief nach dem Einstieg bei R$ 166,49, über dem Stop, und das Ziel wurde am 02.09. erreicht, als das Hoch R$ 183,36 erreichte. Gewinn von etwa R$ 700. Das beschreibt eine Operation, die gut lief; die Regel existiert, damit die, die schlecht laufen, nur R$ 300 kosten.
Juli: wenn das Konto die Position nicht trägt
Am 21.07. lag der ATR bei R$ 2,24, dem niedrigsten des Zeitraums, bei einem Anteilspreis von R$ 170,34. Nach der Formel würden 300 ÷ 4,49 66 Anteile ergeben, oder R$ 11.242,44, mehr als das gesamte Konto. Ohne Hebel wäre das Maximum 58 Anteile, mit einem Risiko von etwa R$ 260. In ruhigen Phasen wird das tatsächliche Limit das Kapital, nicht die 3%.
Oktober: die Volatilität verdoppelt sich und die Position schrumpft
BOVA11 schloss am 02.10. bei R$ 190,00 und eröffnete am 05.10. bei R$ 203,61, ein Sprung von 7,2% zwischen zwei Handelstagen. Der ATR stieg am 06.10. auf R$ 4,25. Bei einem Anteilspreis von R$ 202,50 läge der Stop von 2 ATR im Abstand von R$ 8,50, und dieselben R$ 300 Risiko würden nur 35 Anteile erlauben, oder R$ 7.087,50. Die Regel hält das Risiko fest und lässt die Volatilität die Größe entscheiden. Diese Beispiele zeigen, was geschehen ist; sie zeigen nicht die nächste Bewegung.

Wie man die 5% und die 7% anwendet
Die 5% Gesamtexposition
Mit der offenen Augustoperation, die R$ 295,08 riskiert, bleibt Raum, höchstens R$ 204,92 in anderen Positionen zu riskieren, etwa 2%. Achtung bei der Korrelation: ein zweiter Kauf einer großen Ibovespa-Aktie bewegt sich zusammen mit BOVA11 und erhöht in der Praxis dieselbe Wette. Drei Positionen mit 3% in Vermögenswerten, die sich gemeinsam bewegen, können 9% reales Risiko ergeben.
Warum 3% und nicht 10%
Zehn aufeinanderfolgende Verluste bei 3% lassen das Konto von R$ 10.000 bei R$ 7.374,24, ein Rückgang von 26,3%. Bei 10% Risiko führt dieselbe Serie zu R$ 3.486,78, ein Rückgang von 65,1%. Das erste ist schwierig, aber erholbar; das zweite gefährdet die Fähigkeit weiterzumachen.
Die Mathematik der 7%
Mit 7% Gewinn bei den Gewinnern und 3% Verlust bei den Verlierern liegt der Break-even-Punkt bei 3 ÷ (3 + 7) = 30% Trefferquote. Bei 45% Trefferquote wäre die Erwartung pro Operation 0,45 × 7 − 0,55 × 3 = 1,5% des Kapitals. Bei 40 Operationen würden 18 Gewinner und 22 Verlierer 126 − 66 = 60 Prozentpunkte ergeben, ohne Kosten und den Zinseszinseffekt zu berücksichtigen.
Grenzen
Die Regel garantiert keinen Gewinn. Der Stop kann bei Preissprüngen, wie dem vom 05.10., schlechter ausgeführt werden als geplant. Ziele von 7% des Kapitals können für Vermögenswerte mit niedriger Volatilität zu weit entfernt sein und lange Operationen erzwingen. Und 3% sind für viele Profile immer noch hoch: Manche bevorzugen 1% oder 2% pro Operation innerhalb derselben Struktur.
Häufige Fehler bei der 3-5-7-Regel
- 3% Risiko mit 3% des in der Position investierten Kapitals verwechseln.
- Die 3% bei jeder Operation einhalten und vergessen, das Risiko der offenen Positionen zu summieren.
- Die Korrelation zwischen Vermögenswerten, die sich gemeinsam bewegen, ignorieren.
- Die Menge aufrunden und das Limit überschreiten.
- Den Stop nach dem Einstieg verschieben und damit das tatsächliche Risiko erhöhen.
- Operationen mit einem kleineren Ziel als dem Risiko akzeptieren, weil das Signal gut aussieht.
Um die Regel zu üben, öffnen Sie das Demokonto mit demselben Kapital, das Sie verwenden wollen, und berechnen Sie vor jeder Operation die Menge anhand des Stops, summieren Sie das Risiko der offenen Positionen und prüfen Sie das Ziel. Notieren Sie alles einige Wochen: Das Protokoll zeigt, ob Sie die drei Zahlen einhalten können, wenn der Markt unter Druck gerät.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
