

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioRegola 3-5-7 nel trading: cos'è e come applicarla
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
La regola 3-5-7 è un insieme di limiti di gestione del rischio: rischiare al massimo il 3% del capitale per operazione, mantenere al massimo il 5% di rischio sommando tutte le posizioni aperte e cercare guadagni di almeno il 7% nelle operazioni vincenti. Non scegli gli asset né garantisce profitto; serve affinché una sequenza di perdite non comprometta il conto.
Buona parte dei trader non perde denaro scegliendo gli asset sbagliati, ma rischiando troppo in ogni operazione e non avendo un limite per il totale esposto allo stesso tempo. La regola 3-5-7 organizza questi limiti in tre numeri facili da ricordare, senza foglio di calcolo complicato.
In questo articolo spieghiamo ogni numero e facciamo i calcoli in reais con un conto di R$ 10.000 e le quotazioni reali del BOVA11, il fondo che segue l'Ibovespa, tra aprile e ottobre 2026.
Cos'è la regola 3-5-7
- 3%: rischio massimo per operazione, cioè quanto perdi se lo stop viene raggiunto.
- 5%: rischio massimo somato di tutte le operazioni aperte allo stesso tempo.
- 7%: guadagno minimo cercato nelle operazioni vincenti, affinché superino ampiamente quelle perdenti.
Ci sono variazioni nel modo di descrivere il terzo numero: alcune versioni parlano del 7% del capitale, altre di guadagni almeno maggiori delle perdite in una certa proporzione. L'idea comune è la stessa: l'operazione vincente deve valere molto più di quanto costi quella perdente.

Come calcolare la dimensione della posizione con il 3%
Il limite del 3% non è la dimensione della posizione; è la perdita massima. La formula collega i due:
Quantità = (capitale × 0,03) ÷ (prezzo di entrata − prezzo dello stop)
Con R$ 10.000, il rischio massimo è R$ 300. Lo stop va dove la lettura tecnica viene invalidata; qui usiamo 2 ATR sotto l'entrata. L'ATR misura l'ampiezza media giornaliera dell'asset nelle ultime 14 sedute.
Esempio reale: la regola applicata al BOVA11
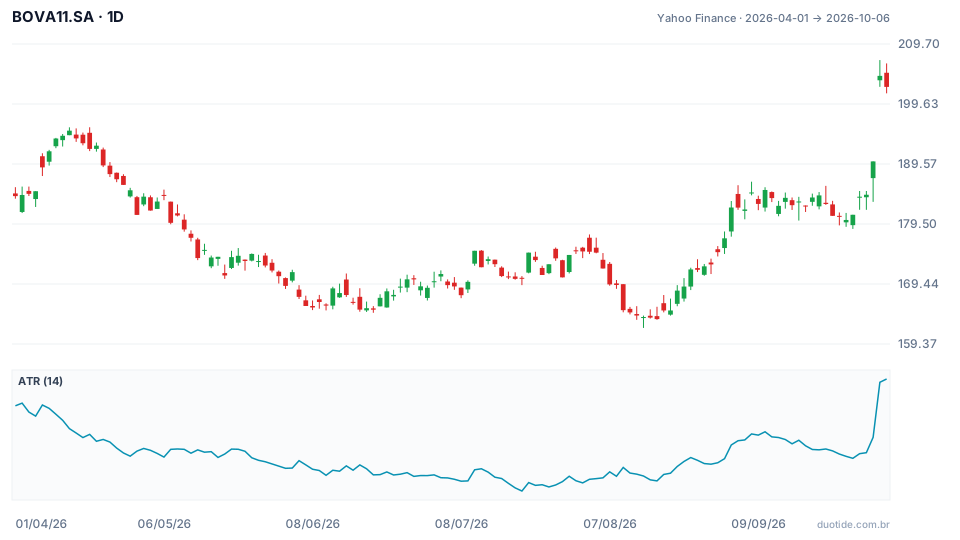
Il grafico mostra il BOVA11 dal 01/04 al 06/10/2026, con l'ATR a 14 giorni sotto. Il fondo è andato da R$ 184,18 a R$ 202,50 nel periodo, un rialzo del 9,95%, con un minimo di R$ 162,07 il 14/08 e un massimo di R$ 207,00 il 05/10.
Agosto: un'operazione dentro la regola
- Entrata: 21/08/2026, alla chiusura di R$ 168,33, alcuni giorni dopo il minimo del periodo.
- ATR del giorno: R$ 2,68. Stop a 2 ATR = R$ 5,37 sotto, a R$ 162,96.
- Quantità: 300 ÷ 5,37 = 55,9, arrotondato in basso: 55 quote, cioè R$ 9.258,15 di posizione. Rischio reale: 55 × 5,37 = R$ 295,08, cioè il 2,95% del conto.
- Target del 7% del capitale: R$ 700 ÷ 55 quote = R$ 12,73 per quota, target a R$ 181,06. Rapporto tra guadagno e rischio: 12,73 ÷ 5,37 = 2,37.
Nel caso reale, il minimo più basso dopo l'entrata è stato R$ 166,49, sopra lo stop, e il target è stato raggiunto il 02/09, quando il massimo ha raggiunto R$ 183,36. Guadagno di circa R$ 700. Questo descrive un'operazione andata bene; la regola esiste affinché quelle che vanno male costino solo R$ 300.
Luglio: quando il conto non sostiene la posizione
Il 21/07, l'ATR era a R$ 2,24, il più basso del periodo, con la quota a R$ 170,34. Secondo la formula, 300 ÷ 4,49 darebbe 66 quote, cioè R$ 11.242,44, più dell'intero conto. Senza leva finanziaria, il massimo sarebbe 58 quote, con un rischio di circa R$ 260. Nei periodi calmi, il limite reale diventa il capitale, e non il 3%.
Ottobre: la volatilità raddoppia e la posizione si riduce
Il BOVA11 ha chiuso il 02/10 a R$ 190,00 e ha aperto il 05/10 a R$ 203,61, un salto del 7,2% tra una seduta e l'altra. L'ATR è salito a R$ 4,25 il 06/10. Con la quota a R$ 202,50, lo stop di 2 ATR sarebbe a R$ 8,50 di distanza, e gli stessi R$ 300 di rischio permetterebbero solo 35 quote, cioè R$ 7.087,50. La regola mantiene il rischio fisso e lascia che la volatilità decida la dimensione. Questi esempi mostrano ciò che è accaduto; non indicano il prossimo movimento.

Come applicare il 5% e il 7%
Il 5% di esposizione totale
Con l'operazione di agosto aperta, rischiando R$ 295,08, resta spazio per rischiare al massimo R$ 204,92 in altre posizioni, circa il 2%. Attenzione alla correlazione: un secondo acquisto in un'azione grande dell'Ibovespa si muove insieme al BOVA11 e, in pratica, aumenta la stessa puntata. Tre posizioni del 3% su asset che si muovono insieme possono somare il 9% di rischio reale.
Perché il 3% e non il 10%
Dieci perdite consecutive al 3% lasciano il conto di R$ 10.000 con R$ 7.374,24, un calo del 26,3%. Rischiando il 10%, la stessa sequenza porta a R$ 3.486,78, un calo del 65,1%. La prima è difficile, ma recuperabile; la seconda compromette la capacità di continuare.
La matematica del 7%
Con un guadagno del 7% sulle vincenti e una perdita del 3% sulle perdenti, il punto di pareggio è avere successo nel 3 ÷ (3 + 7) = 30% delle operazioni. Con il 45% di successo, l'aspettativa per operazione sarebbe 0,45 × 7 − 0,55 × 3 = 1,5% del capitale. In 40 operazioni, 18 vincenti e 22 perdenti somerebbero 126 − 66 = 60 punti percentuali, senza contare costi ed effetto dell'interesse composto.
Limitazioni
La regola non garantisce profitto. Lo stop può essere eseguito peggio del pianificato nei salti di prezzo, come quello del 05/10. Target del 7% del capitale possono essere troppo distanti per asset a bassa volatilità e forzare operazioni lunghe. E il 3% è ancora alto per molti profili: c'è chi preferisce l'1% o il 2% per operazione dentro la stessa struttura.
Errori comuni nella regola 3-5-7
- Confondere il 3% di rischio con il 3% del capitale investito nella posizione.
- Rispettare il 3% in ogni operazione e dimenticare di somare il rischio delle posizioni aperte.
- Ignorare la correlazione tra asset che si muovono insieme.
- Arrotondare la quantità in alto e superare il limite.
- Spostare lo stop dopo l'entrata, aumentando il rischio reale.
- Accettare operazioni con target minore del rischio perché il segnale sembra buono.
Per allenare la regola, apri il conto demo con lo stesso capitale che intendi usare e, prima di ogni operazione, calcola la quantità in base allo stop, somma il rischio delle posizioni aperte e controlla il target. Registra tutto per alcune settimane: il registro mostra se riesci a rispettare i tre numeri quando il mercato si stringe.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
