

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoRegla 3-5-7 en el trading: qué es y cómo aplicarla
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
La regla 3-5-7 es un conjunto de límites de gestión de riesgo: arriesgar como máximo el 3% del capital por operación, mantener como máximo el 5% en riesgo sumando todas las posiciones abiertas y buscar ganancias de al menos el 7% en las operaciones ganadoras. No elige activos ni garantiza ganancia; sirve para que una racha de pérdidas no comprometa la cuenta.
Buena parte de los traders no pierde dinero por elegir los activos equivocados, sino por arriesgar demasiado en cada operación y no tener un límite para el total expuesto al mismo tiempo. La regla 3-5-7 organiza esos límites en tres números fáciles de recordar, sin planilla complicada.
En este artículo explicamos cada número y hacemos las cuentas en reales con una cuenta de R$ 10.000 y las cotizaciones reales de BOVA11, el fondo que sigue al Ibovespa, entre abril y octubre de 2026.
Qué es la regla 3-5-7
- 3%: riesgo máximo por operación, es decir, cuánto pierdes si se alcanza el stop.
- 5%: riesgo máximo sumado de todas las operaciones abiertas al mismo tiempo.
- 7%: ganancia mínima buscada en las operaciones ganadoras, para que superen con holgura a las perdedoras.
Hay variaciones en la forma de describir el tercer número: algunas versiones hablan del 7% del capital, otras de ganancias al menos mayores que las pérdidas en cierta proporción. La idea común es la misma: la operación ganadora necesita valer mucho más de lo que cuesta la perdedora.

Cómo calcular el tamaño de la posición con el 3%
El límite del 3% no es el tamaño de la posición; es la pérdida máxima. La fórmula conecta ambos:
Cantidad = (capital × 0,03) ÷ (precio de entrada − precio del stop)
Con R$ 10.000, el riesgo máximo es R$ 300. El stop queda donde la lectura técnica se invalida; aquí usamos 2 ATR por debajo de la entrada. El ATR mide la amplitud media diaria del activo en las últimas 14 sesiones.
Ejemplo real: la regla aplicada a BOVA11
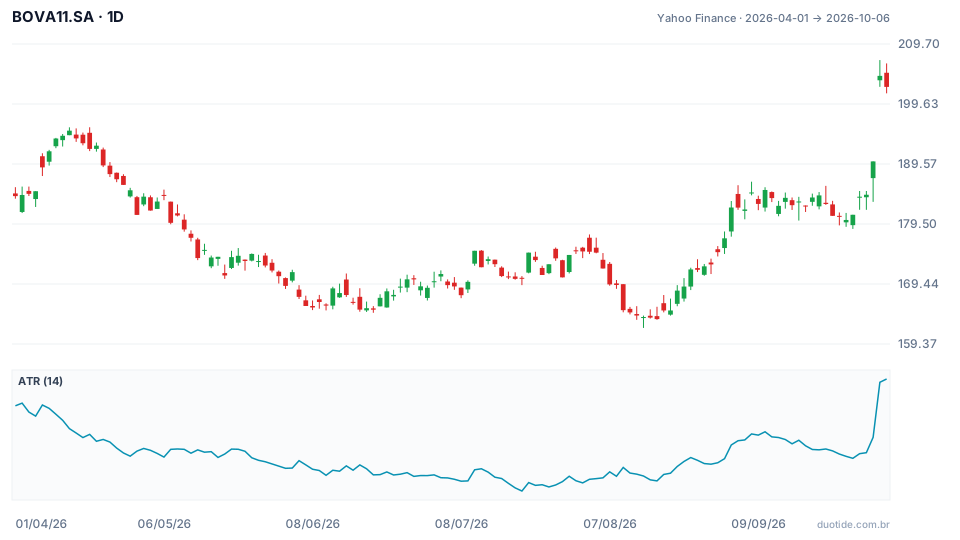
El gráfico muestra BOVA11 del 01/04 al 06/10/2026, con el ATR de 14 días abajo. El fondo pasó de R$ 184,18 a R$ 202,50 en el periodo, alza del 9,95%, con mínima de R$ 162,07 el 14/08 y máxima de R$ 207,00 el 05/10.
Agosto: una operación dentro de la regla
- Entrada: 21/08/2026, en el cierre de R$ 168,33, algunos días después del mínimo del periodo.
- ATR del día: R$ 2,68. Stop a 2 ATR = R$ 5,37 por debajo, en R$ 162,96.
- Cantidad: 300 ÷ 5,37 = 55,9, redondeado hacia abajo: 55 cuotas, o R$ 9.258,15 de posición. Riesgo real: 55 × 5,37 = R$ 295,08, o 2,95% de la cuenta.
- Objetivo del 7% del capital: R$ 700 ÷ 55 cuotas = R$ 12,73 por cuota, objetivo en R$ 181,06. Relación entre ganancia y riesgo: 12,73 ÷ 5,37 = 2,37.
En el caso real, el menor mínimo después de la entrada fue R$ 166,49, por encima del stop, y el objetivo se alcanzó el 02/09, cuando el máximo llegó a R$ 183,36. Ganancia de cerca de R$ 700. Esto describe una operación que salió bien; la regla existe para que las que salen mal cuesten solo R$ 300.
Julio: cuando la cuenta no soporta la posición
El 21/07, el ATR estaba en R$ 2,24, el menor del periodo, con la cuota a R$ 170,34. Por la fórmula, 300 ÷ 4,49 daría 66 cuotas, o R$ 11.242,44, más que la cuenta entera. Sin apalancamiento, el máximo serían 58 cuotas, con un riesgo de cerca de R$ 260. En periodos calmados, el límite real pasa a ser el capital, y no el 3%.
Octubre: la volatilidad se duplica y la posición se encoge
BOVA11 cerró el 02/10 a R$ 190,00 y abrió el 05/10 a R$ 203,61, un salto del 7,2% entre una sesión y otra. El ATR subió a R$ 4,25 el 06/10. Con la cuota a R$ 202,50, el stop de 2 ATR quedaría a R$ 8,50 de distancia, y los mismos R$ 300 de riesgo permitirían solo 35 cuotas, o R$ 7.087,50. La regla mantiene el riesgo fijo y deja que la volatilidad decida el tamaño. Estos ejemplos muestran lo que pasó; no indican el próximo movimiento.

Cómo aplicar el 5% y el 7%
El 5% de exposición total
Con la operación de agosto abierta, arriesgando R$ 295,08, queda espacio para arriesgar como máximo R$ 204,92 en otras posiciones, cerca del 2%. Atención a la correlación: una segunda compra en una acción grande del Ibovespa se mueve junto con BOVA11 y, en la práctica, aumenta la misma apuesta. Tres posiciones del 3% en activos que se mueven juntos pueden sumar un 9% de riesgo real.
Por qué 3% y no 10%
Diez pérdidas seguidas al 3% dejan la cuenta de R$ 10.000 en R$ 7.374,24, caída del 26,3%. Arriesgando el 10%, la misma secuencia lleva a R$ 3.486,78, caída del 65,1%. La primera es difícil, pero recuperable; la segunda compromete la capacidad de seguir.
La matemática del 7%
Con una ganancia del 7% en las ganadoras y una pérdida del 3% en las perdedoras, el punto de equilibrio es acertar 3 ÷ (3 + 7) = 30% de las operaciones. Con un 45% de acierto, la expectativa por operación sería 0,45 × 7 − 0,55 × 3 = 1,5% del capital. En 40 operaciones, 18 ganadoras y 22 perdedoras sumarían 126 − 66 = 60 puntos porcentuales, sin contar costos ni el efecto del interés compuesto.
Limitaciones
La regla no garantiza ganancia. El stop puede ejecutarse peor de lo planeado en saltos de precio, como el del 05/10. Objetivos del 7% del capital pueden ser demasiado lejanos para activos de baja volatilidad y forzar operaciones largas. Y el 3% todavía es alto para muchos perfiles: hay quien prefiere el 1% o el 2% por operación dentro de la misma estructura.
Errores comunes en la regla 3-5-7
- Confundir el 3% de riesgo con el 3% del capital invertido en la posición.
- Respetar el 3% en cada operación y olvidar sumar el riesgo de las posiciones abiertas.
- Ignorar la correlación entre activos que se mueven juntos.
- Redondear la cantidad hacia arriba y pasar el límite.
- Mover el stop después de la entrada, aumentando el riesgo real.
- Aceptar operaciones con un objetivo menor que el riesgo porque la señal parece buena.
Para entrenar la regla, abre la cuenta demo con el mismo capital que piensas usar y, antes de cada operación, calcula la cantidad por el stop, suma el riesgo de las posiciones abiertas y revisa el objetivo. Registra todo durante algunas semanas: el registro muestra si logras respetar los tres números cuando el mercado se pone difícil.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
