

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueRègle 3-5-7 en trading : ce que c'est et comment l'appliquer
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
La règle 3-5-7 est un ensemble de limites de gestion du risque : risquer au maximum 3 % du capital par opération, maintenir au maximum 5 % de risque en additionnant toutes les positions ouvertes et viser des gains d'au moins 7 % sur les opérations gagnantes. Elle ne choisit pas les actifs ni ne garantit de profit ; elle sert à ce qu'une série de pertes ne compromette pas le compte.
Une bonne partie des traders ne perd pas d'argent en choisissant les mauvais actifs, mais en risquant trop sur chaque opération et en n'ayant pas de limite pour le total exposé en même temps. La règle 3-5-7 organise ces limites en trois chiffres faciles à retenir, sans tableau compliqué.
Dans cet article, nous expliquons chaque chiffre et faisons les calculs en reais avec un compte de R$ 10 000 et les cotations réelles du BOVA11, le fonds qui suit l'Ibovespa, entre avril et octobre 2026.
Qu'est-ce que la règle 3-5-7
- 3 % : risque maximum par opération, c'est-à-dire combien vous perdez si le stop est touché.
- 5 % : risque maximum cumulé de toutes les opérations ouvertes en même temps.
- 7 % : gain minimum recherché sur les opérations gagnantes, pour qu'elles dépassent largement les perdantes.
Il existe des variantes dans la façon de décrire le troisième chiffre : certaines versions parlent de 7 % du capital, d'autres de gains au moins supérieurs aux pertes dans une certaine proportion. L'idée commune est la même : l'opération gagnante doit valoir bien plus que ce que coûte la perdante.

Comment calculer la taille de la position avec les 3 %
La limite de 3 % n'est pas la taille de la position ; c'est la perte maximale. La formule relie les deux :
Quantité = (capital × 0,03) ÷ (prix d'entrée − prix du stop)
Avec R$ 10 000, le risque maximum est R$ 300. Le stop se place là où la lecture technique est invalidée ; ici nous utilisons 2 ATR en dessous de l'entrée. L'ATR mesure l'amplitude quotidienne moyenne de l'actif sur les 14 dernières séances.
Exemple réel : la règle appliquée au BOVA11
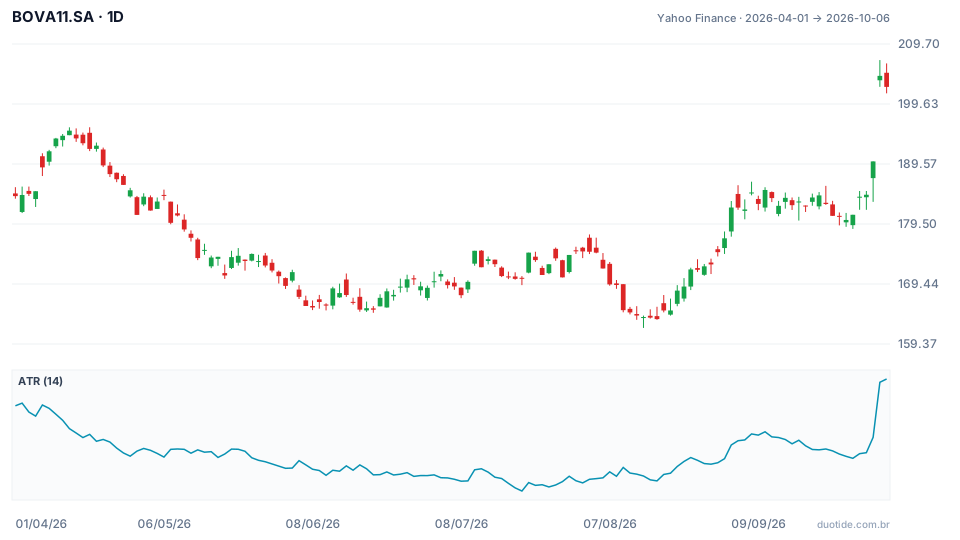
Le graphique montre le BOVA11 du 01/04 au 06/10/2026, avec l'ATR à 14 jours en dessous. Le fonds est passé de R$ 184,18 à R$ 202,50 sur la période, une hausse de 9,95 %, avec un plus bas de R$ 162,07 le 14/08 et un plus haut de R$ 207,00 le 05/10.
Août : une opération dans les clous de la règle
- Entrée : le 21/08/2026, à la clôture de R$ 168,33, quelques jours après le plus bas de la période.
- ATR du jour : R$ 2,68. Stop à 2 ATR = R$ 5,37 en dessous, à R$ 162,96.
- Quantité : 300 ÷ 5,37 = 55,9, arrondi vers le bas : 55 parts, soit R$ 9 258,15 de position. Risque réel : 55 × 5,37 = R$ 295,08, soit 2,95 % du compte.
- Objectif de 7 % du capital : R$ 700 ÷ 55 parts = R$ 12,73 par part, objectif à R$ 181,06. Rapport entre gain et risque : 12,73 ÷ 5,37 = 2,37.
Dans le cas réel, le plus bas le plus profond après l'entrée a été R$ 166,49, au-dessus du stop, et l'objectif a été atteint le 02/09, quand le plus haut a atteint R$ 183,36. Gain d'environ R$ 700. Cela décrit une opération qui a réussi ; la règle existe pour que celles qui échouent ne coûtent que R$ 300.
Juillet : quand le compte ne permet pas la position
Le 21/07, l'ATR était à R$ 2,24, le plus bas de la période, avec la part à R$ 170,34. Selon la formule, 300 ÷ 4,49 donnerait 66 parts, soit R$ 11 242,44, plus que tout le compte. Sans effet de levier, le maximum serait de 58 parts, avec un risque d'environ R$ 260. Dans les périodes calmes, la limite réelle devient le capital, et non les 3 %.
Octobre : la volatilité double et la position rétrécit
Le BOVA11 a clôturé le 02/10 à R$ 190,00 et a ouvert le 05/10 à R$ 203,61, un bond de 7,2 % entre une séance et l'autre. L'ATR est monté à R$ 4,25 le 06/10. Avec la part à R$ 202,50, le stop à 2 ATR serait à R$ 8,50 de distance, et les mêmes R$ 300 de risque ne permettraient plus que 35 parts, soit R$ 7 087,50. La règle maintient le risque fixe et laisse la volatilité décider de la taille. Ces exemples montrent ce qui s'est passé ; ils n'indiquent pas le prochain mouvement.

Comment appliquer les 5 % et les 7 %
Les 5 % d'exposition totale
Avec l'opération d'août ouverte, risquant R$ 295,08, il reste de la place pour risquer au maximum R$ 204,92 sur d'autres positions, environ 2 %. Attention à la corrélation : un second achat sur une grande action de l'Ibovespa évolue avec le BOVA11 et, en pratique, augmente le même pari. Trois positions de 3 % sur des actifs qui évoluent ensemble peuvent totaliser 9 % de risque réel.
Pourquoi 3 % et pas 10 %
Dix pertes consécutives à 3 % laissent le compte de R$ 10 000 à R$ 7 374,24, une chute de 26,3 %. En risquant 10 %, la même séquence mène à R$ 3 486,78, une chute de 65,1 %. La première est difficile, mais récupérable ; la seconde compromet la capacité à continuer.
Les mathématiques des 7 %
Avec un gain de 7 % sur les gagnantes et une perte de 3 % sur les perdantes, le point d'équilibre est de réussir 3 ÷ (3 + 7) = 30 % des opérations. Avec 45 % de réussite, l'espérance par opération serait de 0,45 × 7 − 0,55 × 3 = 1,5 % du capital. Sur 40 opérations, 18 gagnantes et 22 perdantes totaliseraient 126 − 66 = 60 points de pourcentage, sans compter les coûts et l'effet des intérêts composés.
Limites
La règle ne garantit pas de profit. Le stop peut être exécuté pire que prévu lors de gaps de prix, comme celui du 05/10. Des objectifs de 7 % du capital peuvent être trop éloignés pour des actifs à faible volatilité et forcer des opérations longues. Et 3 % reste élevé pour beaucoup de profils : certains préfèrent 1 % ou 2 % par opération dans la même structure.
Erreurs courantes avec la règle 3-5-7
- Confondre 3 % de risque avec 3 % du capital investi dans la position.
- Respecter les 3 % sur chaque opération et oublier d'additionner le risque des positions ouvertes.
- Ignorer la corrélation entre des actifs qui évoluent ensemble.
- Arrondir la quantité vers le haut et dépasser la limite.
- Déplacer le stop après l'entrée, augmentant le risque réel.
- Accepter des opérations avec un objectif plus petit que le risque parce que le signal semble bon.
Pour vous entraîner à la règle, ouvrez le compte démo avec le même capital que vous prévoyez d'utiliser et, avant chaque opération, calculez la quantité selon le stop, additionnez le risque des positions ouvertes et vérifiez l'objectif. Enregistrez tout pendant quelques semaines : le relevé montre si vous arrivez à respecter les trois chiffres quand le marché se tend.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
