

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
Optionen5 Optionsstrategien für Einsteiger, mit echten Beispielen
 Naomi TanakaRedaktionelle Figur · Ressort Analyse

Kurze Antwort
Die fünf für Einsteiger am besten geeigneten Optionsstrategien sind der Call-Kauf, der Put-Kauf, der gedeckte Verkauf, die Protective Put und der Straddle. Bei den drei reinen Kaufstrategien entspricht der maximale Verlust der gezahlten Prämie. Bei allen gilt: Neben der Preisrichtung muss auch die Laufzeit bis zum Verfall stimmen.
Optionen ziehen Einsteiger an, weil sie erlauben, an einer großen Bewegung teilzunehmen und dabei wenig zu zahlen. Die Seite, von der kaum jemand spricht: 100 % des gezahlten Werts zu verlieren ist ein gängiges Ergebnis, und die Richtung richtig vorherzusagen reicht nicht aus – auch die Laufzeit muss stimmen. Die fünf folgenden Strukturen reichen von der einfachsten bis zu der, die am meisten Aufmerksamkeit verlangt.
Damit die Berechnungen eine reale Grundlage haben, verwenden wir die tatsächlichen täglichen Schlusskurse von Apple (AAPL, Yahoo Finance) zwischen Mai und Oktober 2026. Die Optionsprämien in den Beispielen sind hypothetische Werte, die nur für die Rechnung gewählt wurden; der tatsächliche Preis einer Option hängt von der Volatilität, der Laufzeit und den Zinsen am jeweiligen Tag ab.
Was ist eine Option
Eine Option ist ein Vertrag, der ein Recht einräumt. Wer eine Call-Option (Kaufoption) kauft, hat das Recht, den Basiswert bis zum Verfall zu einem vereinbarten Preis, dem Strike, zu kaufen. Wer eine Put-Option (Verkaufsoption) kauft, hat das Recht, zum Strike zu verkaufen. Für dieses Recht zahlt der Käufer dem Verkäufer eine Prämie. Ein Kontrakt entspricht in der Regel 100 Aktien.

Wie man das Ergebnis einer Option am Verfallstag berechnet
- Call: Wert am Verfall = Aktienkurs − Strike, wenn positiv; sonst null.
- Put: Wert am Verfall = Strike − Aktienkurs, wenn positiv; sonst null.
- Ergebnis des Käufers = Wert am Verfall − gezahlte Prämie. Der maximale Verlust ist die Prämie.
Echtes Beispiel: Apple zwischen Mai und Oktober 2026
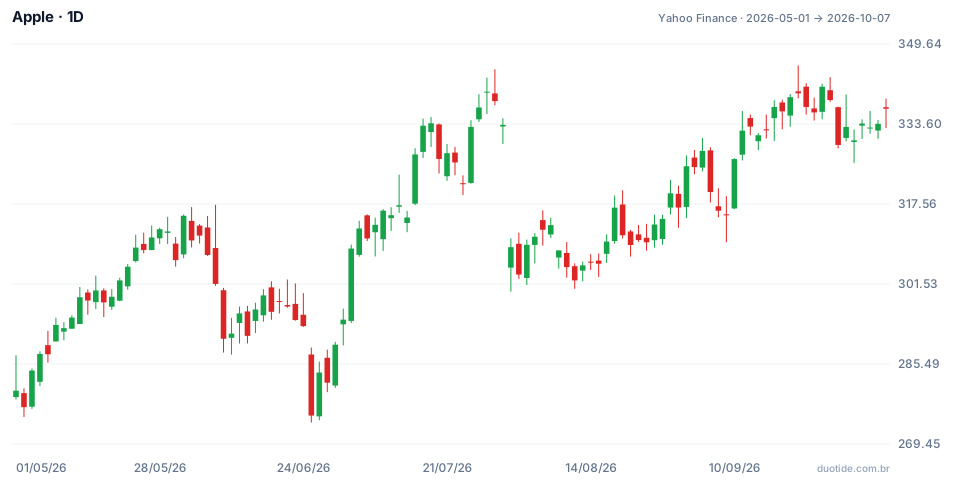
Die AAPL schloss am 01.05.2026 bei 280,14 US$ und am 07.10. bei 336,67 US$, ein Plus von 20,2 %. Auf dem Weg fiel sie bis auf das Tief von 273,75 US$ am 25.06. und stieg bis auf das Hoch von 345,34 US$ am 22.09. Das ist ein gutes Szenario, um zu zeigen, dass dieselbe Aktie je nach Zeitpunkt jede Strategie belohnen oder bestrafen kann. In allen Fällen unten behandeln wir das Enddatum so, als wäre es der Verfallstag.

Die 5 Optionsstrategien
1. Call-Kauf: Aufwärtsbewegung mit begrenztem Verlust
Angenommen, am 01.05., bei einem Aktienkurs von 280,14 US$, wird ein Call mit Strike 290 US$ für eine hypothetische Prämie von 5,00 US$ (500 US$ pro Kontrakt) gekauft. Am 01.06. schloss die AAPL bei 306,31 US$. Der Call wäre 306,31 − 290 = 16,31 US$ wert, und der Gewinn wäre 16,31 − 5,00 = 11,31 US$ pro Aktie, also 1.131 US$ pro Kontrakt, 226 % der Prämie. Wäre die Aktie unter 290 US$ geblieben, wäre der Verlust die vollen 500 US$ gewesen, und nicht mehr.
2. Put-Kauf: Absicherung oder Wette auf den Fall
Angenommen, am 08.06., bei einem Aktienkurs von 301,54 US$, wird ein Put mit Strike 295 US$ für 5,00 US$ gekauft. Am 25.06. schloss die AAPL bei 275,15 US$, und der Put wäre 295 − 275,15 = 19,85 US$ wert. Wäre der Verfall aber einen Monat nach dem Kauf, am 08.07., gewesen, stünde die Aktie bereits bei 313,39 US$, über dem Strike, und der Put würde wertlos verfallen: Verlust von 100 % der Prämie. Die Richtung stimmte zwei Wochen lang; die Laufzeit nicht.
3. Gedeckter Verkauf: Einkommen auf Aktien, die Sie schon besitzen
Wer 100 Aktien besitzt, gekauft zu 313,39 US$ (08.07.), verkauft einen Call mit Strike 330 US$ für 4,00 US$. Am 05.08. schloss die Aktie bei 311,00 US$, unter dem Strike. Der Call verfällt wertlos, der Verkäufer behält die 4,00 US$, und das Ergebnis ist −2,39 + 4,00 = 1,61 US$ pro Aktie. Die Kosten zeigen sich beim Anstieg: Am 29.07. schloss die AAPL bei 338,19 US$. Mit Verfall an diesem Tag wäre der Gewinn auf 330 − 313,39 + 4,00 = 20,61 US$ pro Aktie begrenzt geblieben, gegenüber 24,80 US$ bei jemandem, der nur die Aktie hielt.
4. Protective Put: eine Versicherung mit festem Preis
Wer die Aktie am 29.07. zu 338,19 US$ gekauft hat, kauft einen Put mit Strike 325 US$ für 6,00 US$. Am 26.08. schloss die AAPL bei 313,45 US$: Ohne Absicherung läge der Verlust bei 24,74 US$ pro Aktie (7,3 %). Mit dem Put bleibt der maximale Verlust bei 338,19 − 325 + 6,00 = 19,19 US$ begrenzt, egal wie weit die Aktie fällt. Steigt die Aktie, verliert der Put an Wert, und die 6,00 US$ fungieren als Versicherungskosten.
5. Straddle: Wette auf die Größe der Bewegung
Angenommen, am 15.06., bei einem Aktienkurs von 296,42 US$, werden ein Call und ein Put mit Strike 295 US$ gekauft, zu je 7,00 US$ (14,00 US$ insgesamt). Der Straddle bringt nur Gewinn, wenn die Aktie am Verfall über 309 US$ steigt oder unter 281 US$ fällt. Am 15.07. schloss die AAPL bei 327,50 US$: Der Call wäre 32,50 US$ wert, der Put null, und der Gewinn wäre 32,50 − 14,00 = 18,50 US$ pro Aktie. Wäre die Aktie nahe 295 US$ stehen geblieben, wäre fast die gesamte Prämie beider Seiten verloren gewesen.
Wie man die Optionsstrategien einsetzt
Beginnen Sie mit dem bekannten Maximalverlust
Call-Kauf, Put-Kauf und Protective Put haben ein auf die gezahlte Prämie begrenztes Risiko. Sie sind für Einsteiger am besten geeignet, solange die Prämie nur einen kleinen Teil des Kapitals ausmacht.
Gedeckter Verkauf setzt den Besitz der Aktie voraus
Der gedeckte Verkauf ist nur deshalb gedeckt, weil Sie die Aktien besitzen. Einen Call zu verkaufen, ohne den Basiswert zu besitzen, ist eine andere Strategie, mit theoretisch unbegrenztem Risiko, und nichts für Einsteiger.
Die Zeit arbeitet gegen den Käufer
Die Option verliert an Wert, je näher der Verfall rückt, selbst wenn die Aktie sich nicht bewegt. Deshalb scheiterte das Put-Beispiel: Die Bewegung kam, endete aber vor dem Verfall.
Einschränkungen
Die Beispiele verwenden das Ergebnis am Verfallstag und hypothetische Prämien. In der Praxis steigt die Prämie, wenn der Markt mehr Volatilität erwartet, die Liquidität vieler Serien ist gering, und der Spread zwischen Kauf und Verkauf kann groß sein. Die Fälle beschreiben, was mit der AAPL in diesem Zeitraum geschah, nicht, was geschehen wird.
Häufige Fehler mit Optionen
- Optionen weit aus dem Geld kaufen, nur weil sie billig sind: Die Chance, dass sie wertlos verfallen, ist größer.
- Einen zu kurzen Verfall für die erwartete Bewegung wählen.
- Einen großen Teil des Kapitals in Prämien riskieren, nur weil der Maximalverlust bekannt ist.
- Optionen verkaufen, ohne den Basiswert oder die Margin für das schlechteste Szenario zu haben.
- Die Liquidität der Serie ignorieren und nicht zum erwarteten Preis aussteigen können.
- Einen Straddle vor einem Ereignis aufbauen, ohne zu wissen, dass die Prämie die Bewegungserwartung schon einpreist.
Bevor Sie mit echtem Geld handeln, bauen Sie jede dieser Strukturen in einem Demokonto oder einer Tabelle auf, mit echten Prämien des Tages, und verfolgen Sie sie bis zum Verfall. Notieren Sie, was Sie erwartet haben und was tatsächlich passiert ist: Das ist der günstigste Weg zu verstehen, wie Laufzeit und Volatilität das Ergebnis beeinflussen.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
