

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
Опционы5 стратегий опционов для начинающих с реальными примерами
 Naomi TanakaРедакционный персонаж · Аналитика

Коротко
Пять стратегий опционов, наиболее подходящих для начинающих, — это покупка call, покупка put, покрытый колл, защитный put и стрэддл. У трёх стратегий, связанных только с покупкой опционов, максимальный убыток равен уплаченной премии. Во всех случаях, помимо угадывания направления цены, нужно угадать ещё и срок до экспирации.
Опционы привлекают новичков тем, что позволяют участвовать в крупном движении, заплатив немного. О чём мало кто говорит — то, что потерять 100% уплаченной суммы — обычный результат, и что угадать направление недостаточно: нужно угадать ещё и срок. Пять структур ниже идут от самой простой к той, что требует больше внимания.
Чтобы расчёты имели реальную основу, мы использовали фактические дневные закрытия акций Apple (AAPL, Yahoo Finance) с мая по октябрь 2026 года. Премии опционов в примерах — гипотетические значения, выбранные только для расчёта; реальная цена опциона зависит от волатильности, срока и процентных ставок на тот день.
Что такое опцион
Опцион — это контракт, дающий право. Покупатель call (опциона на покупку) получает право купить актив по заранее оговорённой цене, страйку, до даты экспирации. Покупатель put (опциона на продажу) получает право продать по страйку. За это право покупатель платит продавцу премию. Один контракт обычно соответствует 100 акциям.

Как рассчитать результат опциона на дату экспирации
- Call: стоимость на экспирации = цена акции − страйк, если положительна; иначе ноль.
- Put: стоимость на экспирации = страйк − цена акции, если положительна; иначе ноль.
- Результат покупателя = стоимость на экспирации − уплаченная премия. Максимальный убыток равен премии.
Реальный пример: акции Apple с мая по октябрь 2026 года
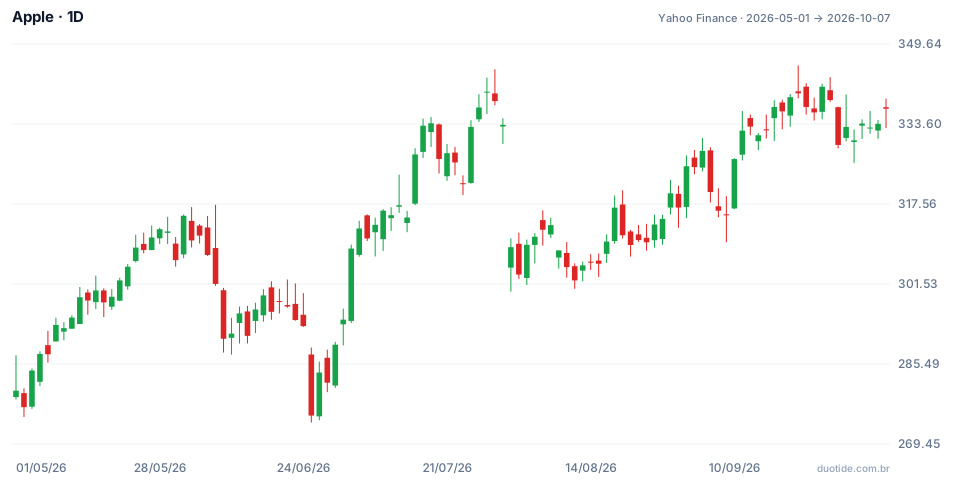
Акции AAPL закрылись на уровне $280,14 01.05.2026 и на уровне $336,67 07.10, рост на 20,2%. По пути они падали до минимума $273,75 25.06 и поднимались до максимума $345,34 22.09. Это хороший сценарий, чтобы показать, что одна и та же акция может вознаградить или наказать каждую стратегию в зависимости от момента. Во всех примерах ниже конечная дата рассматривается как дата экспирации.

5 стратегий опционов
1. Покупка call: рост с ограниченным убытком
01.05, когда акция стоила $280,14, предположим покупку call со страйком $290 за гипотетическую премию $5,00 ($500 за контракт). 01.06 AAPL закрылась на уровне $306,31. Call стоил бы 306,31 − 290 = $16,31, а прибыль составила бы 16,31 − 5,00 = $11,31 за акцию, или $1131 за контракт, 226% от премии. Если бы акция осталась ниже $290, убыток составил бы все $500 целиком, и ничего больше.
2. Покупка put: защита или ставка на падение
08.06, когда акция стоила $301,54, предположим put со страйком $295 за $5,00. 25.06 AAPL закрылась на уровне $275,15, и put стоил бы 295 − 275,15 = $19,85. Но если бы экспирация была через месяц после покупки, 08.07, акция уже стояла бы на уровне $313,39, выше страйка, и put истёк бы без стоимости: убыток 100% премии. Направление было верным две недели; срок — нет.
3. Покрытый колл: доход на акции, которые у вас уже есть
У кого есть 100 акций, купленных по $313,39 (08.07), продаёт call со страйком $330 за $4,00. 05.08 акция закрылась на уровне $311,00, ниже страйка. Call истекает без стоимости, продавец остаётся с $4,00, и результат составляет −2,39 + 4,00 = $1,61 за акцию. Цена этой стратегии видна на росте: 29.07 AAPL закрылась на уровне $338,19. При экспирации в этот день прибыль была бы зафиксирована на уровне 330 − 313,39 + 4,00 = $20,61 за акцию, против $24,80 у того, кто просто держал акцию.
4. Защитный put: страховка с заранее известной ценой
Тот, кто купил акцию по $338,19 29.07, покупает put со страйком $325 за $6,00. 26.08 AAPL закрылась на уровне $313,45: без защиты убыток составил бы $24,74 за акцию (7,3%). С put максимальный убыток фиксируется на уровне 338,19 − 325 + 6,00 = $19,19, независимо от того, насколько сильно упадёт акция. Если акция вырастет, put теряет стоимость, а $6,00 работают как стоимость страховки.
5. Стрэддл: ставка на размер движения
15.06, когда акция стоила $296,42, предположим покупку call и put со страйком $295 по $7,00 каждая ($14,00 в сумме). Стрэддл приносит прибыль только если акция поднимется выше $309 или упадёт ниже $281 на дату экспирации. 15.07 AAPL закрылась на уровне $327,50: call стоил бы $32,50, put — ноль, и прибыль составила бы 32,50 − 14,00 = $18,50 за акцию. Если бы акция осталась около $295, убыток составил бы почти всю премию по обеим сторонам.
Как использовать стратегии опционов
Начните с известного максимального убытка
Покупка call, покупка put и защитный put ограничивают риск уплаченной премией. Это самые подходящие стратегии для начинающих, при условии что премия составляет небольшую долю капитала.
Покрытый колл требует владения акцией
Покрытый колл называется покрытым именно потому, что у вас есть акции. Продажа call без владения активом — это другая стратегия, с теоретически неограниченным риском, и она не для начинающих.
Время работает против покупателя
Опцион теряет стоимость по мере приближения даты экспирации, даже если акция стоит на месте. Поэтому пример с put не сработал: движение произошло, но закончилось до экспирации.
Ограничения
В примерах используется результат на дату экспирации и гипотетические премии. На практике премия растёт, когда рынок ожидает больше волатильности, ликвидность многих серий низкая, а спред между покупкой и продажей может быть большим. Эти случаи описывают то, что произошло с AAPL в этот период, а не то, что произойдёт.
Частые ошибки с опционами
- Покупать опционы далеко «вне денег» только потому, что они дешёвые: вероятность того, что они обесценятся полностью, выше.
- Выбирать слишком короткий срок экспирации для ожидаемого движения.
- Рисковать в премиях большой частью капитала только потому, что максимальный убыток известен.
- Продавать опционы без владения активом или без маржи для покрытия худшего сценария.
- Игнорировать ликвидность серии и не иметь возможности выйти по ожидаемой цене.
- Строить стрэддл перед событием, не зная, что премия уже включает ожидание движения.
Перед тем как торговать на реальные деньги, соберите каждую из этих структур на демо-счёте или в таблице с реальными премиями дня и следите за ними до экспирации. Записывайте, чего вы ожидали и что произошло: это самый дешёвый способ понять, как срок и волатильность влияют на результат.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
