

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementWas ist Volatilität am Finanzmarkt und wie misst man sie?
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Volatilität ist das Maß dafür, wie stark der Preis eines Vermögenswerts in einem Zeitraum schwankt. Die gängigste Art, sie zu messen, ist die annualisierte Standardabweichung der Tagesrenditen; der ATR zeigt dieselbe Idee in Geld pro Tag. Volatilität zeigt keine Richtung an, bestimmt aber die Größe von Stop und Position: Je volatiler der Vermögenswert, desto kleiner muss die Menge sein, um dasselbe Risiko zu halten.
Wenn jemand sagt, der Markt sei aufgeregt oder ein Vermögenswert zu riskant, spricht er von Volatilität. Es ist eines der meistgenutzten Konzepte am Finanzmarkt und eines der einflussreichsten auf das Ergebnis von wer handelt, weil es die Größe des Stops, die Größe der Position und sogar bestimmt, wie viel der Trader emotional von einer Operation aushält.
In diesem Leitfaden nutzen wir, statt veranschaulichender Zahlen, reale Tageskurse zwischen April und Oktober 2026, um die Volatilität von Aktien, Indizes, Währungen, Rohstoffen und Bitcoin zu vergleichen.
Was ist Volatilität
Volatilität ist das Maß dafür, wie stark sich der Preis eines Vermögenswerts in einem Zeitintervall verändert. Ein sehr volatiler Vermögenswert steigt und fällt in wenigen Tagen um mehrere Prozentpunkte; ein wenig volatiler bewegt sich langsam.
Volatilität zeigt keine Richtung an. Ein Vermögenswert kann sehr volatil sein, während er steigt, fällt oder seitwärts läuft. Was sie misst, ist die typische Größe der Schwankungen, und damit die Unsicherheit darüber, wo der Preis in einigen Tagen stehen wird.
Historische und implizite Volatilität
- Historisch: berechnet mit bereits eingetretenen Preisen. Sie ist objektiv und leicht nachzuvollziehen.
- Implizit: aus den Optionspreisen des Vermögenswerts extrahiert und spiegelt wider, wie stark der Markt erwartet, dass er künftig schwankt. Der VIX-Index zum Beispiel ist die implizite Volatilität der S&P-500-Optionen.

Wie man die historische Volatilität berechnet
Die meistgenutzte Berechnung hat drei Schritte:
- Berechnen Sie die Rendite jedes Tages (heutiger Schlusskurs ÷ gestriger Schlusskurs − 1; Profis nutzen den Logarithmus dieses Verhältnisses).
- Berechnen Sie die Standardabweichung dieser Renditen. Das ist die typische Größe der Tagesveränderung.
- Annualisieren Sie, indem Sie mit der Quadratwurzel der Handelstage im Jahr multiplizieren: √252 ≈ 15,87 für Aktien und Währungen, √365 für Kryptowährungen, die jeden Tag handeln.
Beispiel mit echten Daten
Mit den Tagesschlusskursen vom 01.04.2026 bis zum 07.10.2026 (131 Veränderungen für amerikanische Aktien) lag die tägliche Standardabweichung von Tesla bei 3,143 % und die des S&P 500 bei 0,77 %. Annualisiert:
- Tesla: 3,143 % × 15,87 = 49,9 % pro Jahr
- S&P 500: 0,77 % × 15,87 = 12,2 % pro Jahr
Tesla schwankte etwa viermal so stark wie der Index. In der Praxis zeigte sich das so: Die Aktie hatte 38 Handelstage mit einer Veränderung über 3 % im Zeitraum; der S&P 500, keinen.
Im selben Zeitraum lag die annualisierte Volatilität anderer Vermögenswerte bei: WTI-Öl 61,6 %, Nvidia 38,0 %, Bitcoin 37,4 % (auf Basis von 365 Tagen), Apple 27,2 %, Gold 23,2 %, Ibovespa 19,3 % und EUR/USD 5,0 %. Deshalb ist derselbe Stop von 2 % bei einem Vermögenswert eng und bei einem anderen breit.
Reales Beispiel: die Volatilität von Tesla 2026
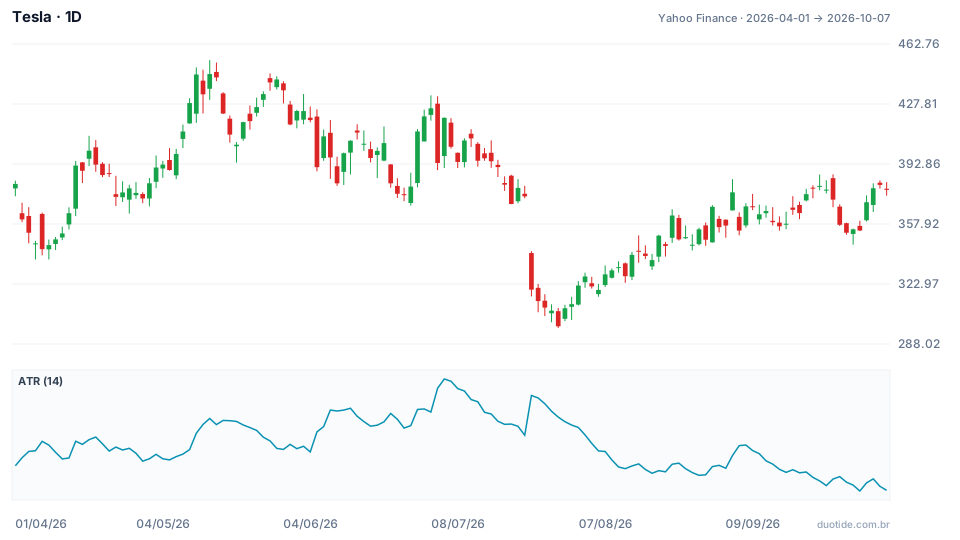
Das untere Panel zeigt den 14-Perioden-ATR, der die durchschnittliche Tagesspanne in Dollar misst (unter Berücksichtigung von Hoch, Tief und Gaps). Er ist die praktischste Art, Volatilität im Chart zu sehen.
Juli: Volatilität auf dem Höhepunkt
Am 06.07.2026 erreichte der ATR 20,32 US$, bei einer Aktie von 419,77 US$: eine durchschnittliche Schwankung von 4,8 % pro Tag. Wenige Wochen später, am 23.07., eröffnete Tesla bei 341,00 US$, gegenüber 374,01 US$ beim vorherigen Schlusskurs, und schloss bei 319,69 US$, ein Rückgang von 14,52 % an einem einzigen Handelstag. Das Tief des Zeitraums kam am 29.07., bei 297,38 US$.
Oktober: fallende Volatilität
Am 01.10. lag der ATR bei 11,82 US$, bei einer Aktie von 354,11 US$, oder 3,3 % pro Tag. Derselbe Vermögenswert, fast die Hälfte der Tagesschwankung von Juli. Der Preis änderte sich im gesamten Zeitraum kaum (von 381,26 auf 377,81 US$, ein Rückgang von 0,9 %), aber der Weg hatte ein Hoch von 453,40 US$ am 13.05. und ein Tief von 297,38 US$. Eine kleine Endveränderung bedeutet nicht niedrige Volatilität.
Die Wirkung auf die Positionsgröße
Angenommen ein Konto von 10.000 US$, 1 % Risiko (100 US$) pro Operation und Stop bei 2 ATR:
- Am 06.07.: Stop von 2 × 20,32 = 40,64 US$ → 100 ÷ 40,64 = 2,46 → 2 Aktien
- Am 01.10.: Stop von 2 × 11,82 = 23,64 US$ → 100 ÷ 23,64 = 4,23 → 4 Aktien
Das Risiko in Dollar ist dasselbe; was sich ändert, ist die Menge. Verdoppelt sich die Volatilität, sinkt die Position um die Hälfte.

Wie man Volatilität nutzt
Um den Stop zu kalibrieren
Ein Stop, der kleiner ist als die normale Schwankung des Vermögenswerts, wird vom Rauschen erreicht. Vielfache des ATR zu nutzen (1,5 bis 3, je nach Frist) passt den Stop an den aktuellen Marktzustand an.
Um die Position zu bemessen
Berechnen Sie die Menge aus dem Stop, wie im Beispiel. Das hält das Risiko pro Operation zwischen ruhigen und aufgeregten Vermögenswerten konstant.
Um Erwartungen anzupassen
Mit 5 % jährlicher Volatilität bewegt sich der EUR/USD selten mehr als 1 % an einem Tag. Mit 50 % kann sich eine Aktie wie Tesla das mehrmals in der Woche bewegen. Das zu wissen vermeidet Überraschungen und überstürzte Entscheidungen.
Grenzen
Die historische Volatilität schaut zurück: die von Juli warnte nicht vor dem Handelstag vom 23.07., bevor er geschah. Sie wechselt auch das Regime, und ruhige Phasen werden meist von aufgeregten gefolgt. Keine Volatilitätsmessung sagt, in welche Richtung der Preis geht.
Häufige Fehler zur Volatilität
- Volatilität mit Abwärtstrend verwechseln: Sie misst die Größe der Schwankungen, nicht die Richtung.
- Denselben prozentualen Stop bei allen Vermögenswerten verwenden, ohne zu betrachten, wie stark jeder schwankt.
- Dieselbe Positionsgröße beibehalten, wenn sich die Volatilität verdoppelt.
- Denken, ein Vermögenswert, der das Halbjahr bei null beendet hat, sei ruhig gewesen.
- Annehmen, dass die heutige niedrige Volatilität anhält: Die obigen Beispiele beschreiben die Vergangenheit, nicht die Zukunft.
Fügen Sie im Demokonto den 14-Perioden-ATR zu den Charts der von Ihnen beobachteten Vermögenswerte hinzu und notieren Sie jede Woche den Wert in Dollar und in Prozent des Preises. Berechnen Sie daraus die Größe jeder simulierten Position und notieren Sie das Ergebnis. In kurzer Zeit haben Sie ein eigenes Gefühl dafür, wie stark sich jeder Vermögenswert üblicherweise bewegt.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
