

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoO que é volatilidade no mercado financeiro e como medir
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Volatilidade é a medida de quanto o preço de um ativo oscila em um período. A forma mais comum de medi-la é o desvio padrão dos retornos diários, anualizado; o ATR mostra a mesma ideia em dinheiro por dia. Volatilidade não indica direção, mas define o tamanho do stop e da posição: quanto mais volátil o ativo, menor deve ser a quantidade para manter o mesmo risco.
Quando alguém diz que o mercado está agitado ou que um ativo é arriscado demais, está falando de volatilidade. É um dos conceitos mais usados no mercado financeiro e um dos que mais afetam o resultado de quem opera, porque define o tamanho do stop, o tamanho da posição e até o quanto o trader aguenta emocionalmente uma operação.
Neste guia, em vez de números ilustrativos, usamos cotações diárias reais entre abril e outubro de 2026 para comparar a volatilidade de ações, índices, moedas, commodities e bitcoin.
O que é volatilidade
Volatilidade é a medida de quanto o preço de um ativo varia em um intervalo de tempo. Um ativo muito volátil sobe e cai vários pontos percentuais em poucos dias; um pouco volátil se move devagar.
Volatilidade não indica direção. Um ativo pode ser muito volátil subindo, caindo ou andando de lado. O que ela mede é o tamanho típico das oscilações, e portanto a incerteza sobre onde o preço estará daqui a alguns dias.
Volatilidade histórica e implícita
- Histórica: calculada com os preços que já aconteceram. É objetiva e fácil de reproduzir.
- Implícita: extraída dos preços das opções do ativo e reflete quanto o mercado espera que ele oscile no futuro. O índice VIX, por exemplo, é a volatilidade implícita das opções do S&P 500.

Como calcular a volatilidade histórica
O cálculo mais usado tem três passos:
- Calcule o retorno de cada dia (fechamento de hoje ÷ fechamento de ontem − 1; os profissionais usam o logaritmo dessa razão).
- Calcule o desvio padrão desses retornos. Esse é o tamanho típico da variação diária.
- Anualize multiplicando pela raiz quadrada do número de pregões no ano: √252 ≈ 15,87 para ações e moedas, √365 para criptomoedas, que negociam todos os dias.
Exemplo com dados reais
Com os fechamentos diários de 01/04/2026 a 07/10/2026 (131 variações para as ações americanas), o desvio padrão diário da Tesla foi de 3,143% e o do S&P 500, de 0,77%. Anualizando:
- Tesla: 3,143% × 15,87 = 49,9% ao ano
- S&P 500: 0,77% × 15,87 = 12,2% ao ano
A Tesla oscilou cerca de quatro vezes mais que o índice. Na prática, isso apareceu assim: a ação teve 38 pregões com variação maior que 3% no período; o S&P 500, nenhum.
No mesmo intervalo, a volatilidade anualizada de outros ativos foi: petróleo WTI 61,6%, Nvidia 38,0%, bitcoin 37,4% (base de 365 dias), Apple 27,2%, ouro 23,2%, Ibovespa 19,3% e EUR/USD 5,0%. Por isso o mesmo stop de 2% é apertado em um ativo e largo em outro.
Exemplo real: a volatilidade da Tesla em 2026
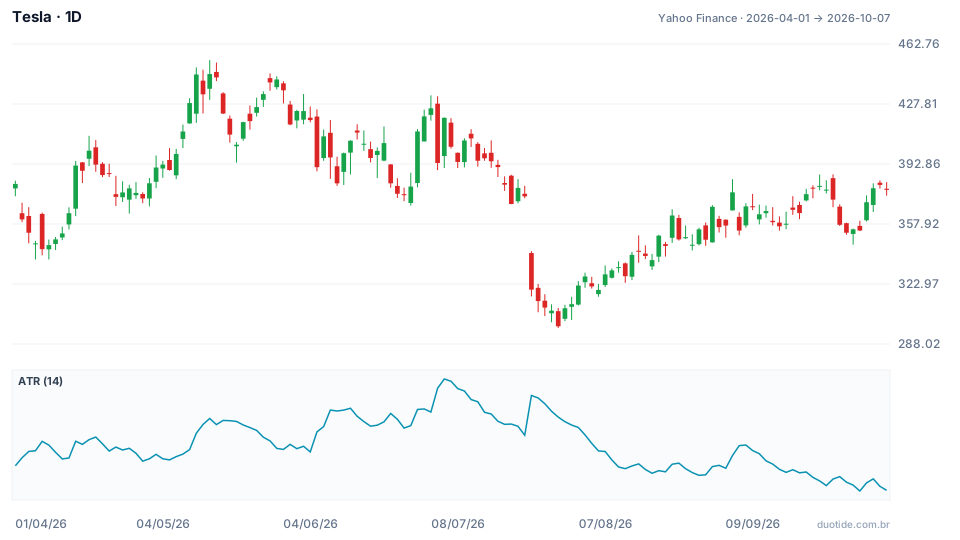
O painel de baixo mostra o ATR de 14 períodos, que mede a amplitude média diária em dólares (considerando máxima, mínima e gaps). Ele é a forma mais prática de enxergar a volatilidade no gráfico.
Julho: volatilidade no pico
Em 06/07/2026 o ATR chegou a US$ 20,32, com a ação a US$ 419,77: uma oscilação média de 4,8% por dia. Poucas semanas depois, em 23/07, a Tesla abriu a US$ 341,00, contra US$ 374,01 no fechamento anterior, e fechou a US$ 319,69, queda de 14,52% em um único pregão. A mínima do período veio em 29/07, a US$ 297,38.
Outubro: volatilidade em queda
Em 01/10 o ATR estava em US$ 11,82, com a ação a US$ 354,11, ou 3,3% ao dia. Mesmo ativo, quase metade da oscilação diária de julho. O preço quase não mudou no período inteiro (de US$ 381,26 para US$ 377,81, queda de 0,9%), mas o caminho teve máxima de US$ 453,40 em 13/05 e mínima de US$ 297,38. Variação final pequena não significa baixa volatilidade.
O efeito no tamanho da posição
Suponha uma conta de US$ 10.000, risco de 1% (US$ 100) por operação e stop a 2 ATRs:
- Em 06/07: stop de 2 × 20,32 = US$ 40,64 → 100 ÷ 40,64 = 2,46 → 2 ações
- Em 01/10: stop de 2 × 11,82 = US$ 23,64 → 100 ÷ 23,64 = 4,23 → 4 ações
O risco em dólares é o mesmo; o que muda é a quantidade. Quando a volatilidade dobra, a posição cai pela metade.

Como usar a volatilidade
Para calibrar o stop
Um stop menor que a oscilação normal do ativo é atingido pelo ruído. Usar múltiplos do ATR (1,5 a 3, conforme o prazo) adapta o stop ao momento do mercado.
Para dimensionar a posição
Calcule a quantidade a partir do stop, como no exemplo. Isso mantém o risco por operação constante entre ativos calmos e agitados.
Para ajustar expectativas
Com 5% de volatilidade anual, o EUR/USD raramente anda mais de 1% em um dia. Com 50%, uma ação como a Tesla pode andar isso várias vezes na semana. Saber disso evita surpresas e decisões no susto.
Limitações
A volatilidade histórica olha para trás: a de julho não avisou do pregão de 23/07 antes que ele acontecesse. Ela também muda de regime, e períodos calmos costumam ser seguidos de períodos agitados. Nenhuma medida de volatilidade diz para que lado o preço vai.
Erros comuns sobre volatilidade
- Confundir volatilidade com tendência de queda: ela mede o tamanho das oscilações, não a direção.
- Usar o mesmo stop percentual em todos os ativos, sem olhar quanto cada um oscila.
- Manter o mesmo tamanho de posição quando a volatilidade dobra.
- Achar que um ativo que terminou o semestre no zero a zero foi tranquilo.
- Supor que a volatilidade baixa de hoje vai continuar: os exemplos acima descrevem o passado, não o futuro.
Na conta demo, adicione o ATR de 14 períodos aos gráficos dos ativos que você acompanha e anote, toda semana, o valor em dólares e em percentual do preço. Calcule o tamanho de cada posição simulada a partir dele e registre o resultado. Em pouco tempo você terá uma noção própria do quanto cada ativo costuma se mover.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
