

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoQué es la volatilidad en el mercado financiero y cómo medirla
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
La volatilidad es la medida de cuánto oscila el precio de un activo en un período. La forma más común de medirla es la desviación estándar de los retornos diarios, anualizada; el ATR muestra la misma idea en dinero por día. La volatilidad no indica dirección, pero define el tamaño del stop y de la posición: cuanto más volátil el activo, menor debe ser la cantidad para mantener el mismo riesgo.
Cuando alguien dice que el mercado está agitado o que un activo es demasiado riesgoso, está hablando de volatilidad. Es uno de los conceptos más usados en el mercado financiero y uno de los que más afectan el resultado de quien opera, porque define el tamaño del stop, el tamaño de la posición e incluso cuánto aguanta emocionalmente el trader una operación.
En esta guía, en vez de números ilustrativos, usamos cotizaciones diarias reales entre abril y octubre de 2026 para comparar la volatilidad de acciones, índices, divisas, materias primas y bitcoin.
Qué es la volatilidad
La volatilidad es la medida de cuánto varía el precio de un activo en un intervalo de tiempo. Un activo muy volátil sube y baja varios puntos porcentuales en pocos días; uno poco volátil se mueve despacio.
La volatilidad no indica dirección. Un activo puede ser muy volátil subiendo, cayendo o moviéndose de lado. Lo que mide es el tamaño típico de las oscilaciones, y por lo tanto la incertidumbre sobre dónde estará el precio dentro de algunos días.
Volatilidad histórica e implícita
- Histórica: calculada con los precios que ya ocurrieron. Es objetiva y fácil de reproducir.
- Implícita: extraída de los precios de las opciones del activo y refleja cuánto espera el mercado que oscile en el futuro. El índice VIX, por ejemplo, es la volatilidad implícita de las opciones del S&P 500.

Cómo calcular la volatilidad histórica
El cálculo más usado tiene tres pasos:
- Calcula el retorno de cada día (cierre de hoy ÷ cierre de ayer − 1; los profesionales usan el logaritmo de esa razón).
- Calcula la desviación estándar de esos retornos. Ese es el tamaño típico de la variación diaria.
- Anualiza multiplicando por la raíz cuadrada del número de sesiones en el año: √252 ≈ 15,87 para acciones y divisas, √365 para criptomonedas, que negocian todos los días.
Ejemplo con datos reales
Con los cierres diarios del 01/04/2026 al 07/10/2026 (131 variaciones para las acciones estadounidenses), la desviación estándar diaria de Tesla fue del 3,143% y la del S&P 500, del 0,77%. Anualizando:
- Tesla: 3,143% × 15,87 = 49,9% anual
- S&P 500: 0,77% × 15,87 = 12,2% anual
Tesla osciló cerca de cuatro veces más que el índice. En la práctica, esto se vio así: la acción tuvo 38 sesiones con una variación mayor al 3% en el período; el S&P 500, ninguna.
En el mismo intervalo, la volatilidad anualizada de otros activos fue: petróleo WTI 61,6%, Nvidia 38,0%, bitcoin 37,4% (base de 365 días), Apple 27,2%, oro 23,2%, Ibovespa 19,3% y EUR/USD 5,0%. Por eso el mismo stop del 2% es ajustado en un activo y amplio en otro.
Ejemplo real: la volatilidad de Tesla en 2026
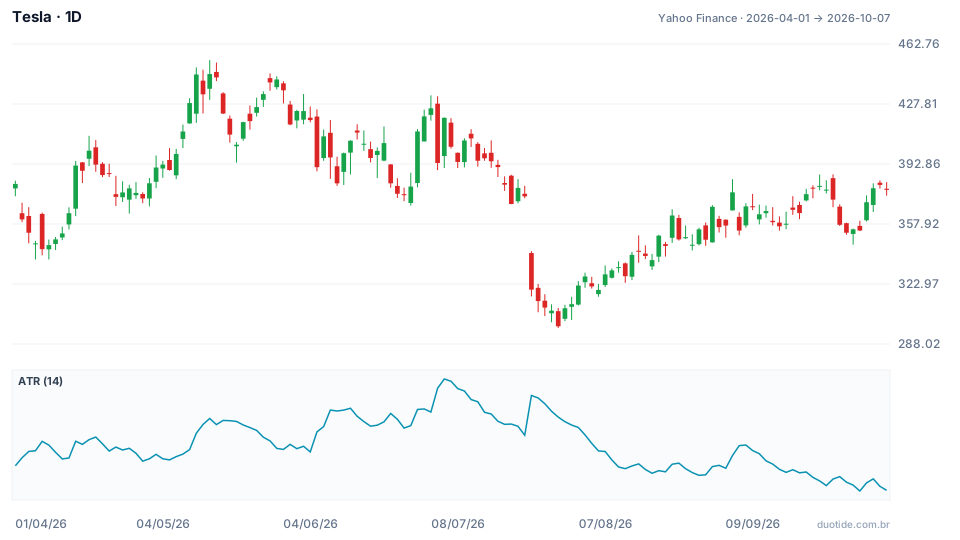
El panel de abajo muestra el ATR de 14 períodos, que mide la amplitud promedio diaria en dólares (considerando máximo, mínimo y gaps). Es la forma más práctica de ver la volatilidad en el gráfico.
Julio: volatilidad en su punto máximo
El 06/07/2026 el ATR llegó a US$ 20,32, con la acción a US$ 419,77: una oscilación promedio del 4,8% por día. Pocas semanas después, el 23/07, Tesla abrió a US$ 341,00, frente a US$ 374,01 en el cierre anterior, y cerró a US$ 319,69, una caída del 14,52% en una sola sesión. El mínimo del período llegó el 29/07, a US$ 297,38.
Octubre: volatilidad en descenso
El 01/10 el ATR estaba en US$ 11,82, con la acción a US$ 354,11, o un 3,3% al día. El mismo activo, casi la mitad de la oscilación diaria de julio. El precio casi no cambió en todo el período (de US$ 381,26 a US$ 377,81, una caída del 0,9%), pero el camino tuvo un máximo de US$ 453,40 el 13/05 y un mínimo de US$ 297,38. Una variación final pequeña no significa baja volatilidad.
El efecto en el tamaño de la posición
Supón una cuenta de US$ 10.000, un riesgo del 1% (US$ 100) por operación y un stop a 2 ATR:
- El 06/07: stop de 2 × 20,32 = US$ 40,64 → 100 ÷ 40,64 = 2,46 → 2 acciones
- El 01/10: stop de 2 × 11,82 = US$ 23,64 → 100 ÷ 23,64 = 4,23 → 4 acciones
El riesgo en dólares es el mismo; lo que cambia es la cantidad. Cuando la volatilidad se duplica, la posición cae a la mitad.

Cómo usar la volatilidad
Para calibrar el stop
Un stop menor que la oscilación normal del activo es alcanzado por el ruido. Usar múltiplos del ATR (1,5 a 3, según el plazo) adapta el stop al momento del mercado.
Para dimensionar la posición
Calcula la cantidad a partir del stop, como en el ejemplo. Esto mantiene el riesgo por operación constante entre activos tranquilos y agitados.
Para ajustar expectativas
Con un 5% de volatilidad anual, el EUR/USD raramente se mueve más del 1% en un día. Con un 50%, una acción como Tesla puede moverse eso varias veces en la semana. Saber esto evita sorpresas y decisiones por el susto.
Limitaciones
La volatilidad histórica mira hacia atrás: la de julio no avisó de la sesión del 23/07 antes de que ocurriera. También cambia de régimen, y los períodos tranquilos suelen ser seguidos por períodos agitados. Ninguna medida de volatilidad dice hacia qué lado va el precio.
Errores comunes sobre volatilidad
- Confundir volatilidad con tendencia bajista: mide el tamaño de las oscilaciones, no la dirección.
- Usar el mismo stop porcentual en todos los activos, sin mirar cuánto oscila cada uno.
- Mantener el mismo tamaño de posición cuando la volatilidad se duplica.
- Pensar que un activo que terminó el semestre sin cambios fue tranquilo.
- Suponer que la baja volatilidad de hoy va a continuar: los ejemplos anteriores describen el pasado, no el futuro.
En la cuenta demo, agrega el ATR de 14 períodos a los gráficos de los activos que sigues y anota, cada semana, el valor en dólares y en porcentaje del precio. Calcula el tamaño de cada posición simulada a partir de él y registra el resultado. En poco tiempo tendrás una noción propia de cuánto suele moverse cada activo.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
