

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueQu'est-ce que la volatilité sur le marché financier et comment la mesurer
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
La volatilité est la mesure de l'ampleur avec laquelle le prix d'un actif oscille sur une période. La façon la plus courante de la mesurer est l'écart type des rendements quotidiens, annualisé ; l'ATR montre la même idée en argent par jour. La volatilité n'indique pas de direction, mais elle définit la taille du stop et de la position : plus l'actif est volatil, plus la quantité doit être petite pour garder le même risque.
Quand quelqu'un dit que le marché est agité ou qu'un actif est trop risqué, il parle de volatilité. C'est l'un des concepts les plus utilisés sur le marché financier et l'un de ceux qui affectent le plus le résultat de qui trade, parce qu'il définit la taille du stop, la taille de la position et même à quel point le trader supporte émotionnellement une opération.
Dans ce guide, au lieu de chiffres illustratifs, nous utilisons des cotations quotidiennes réelles entre avril et octobre 2026 pour comparer la volatilité des actions, indices, devises, matières premières et du bitcoin.
Qu'est-ce que la volatilité
La volatilité est la mesure de l'ampleur avec laquelle le prix d'un actif varie sur un intervalle de temps. Un actif très volatil monte et descend de plusieurs points de pourcentage en peu de jours ; un peu volatil bouge lentement.
La volatilité n'indique pas de direction. Un actif peut être très volatil en montant, en baissant ou en évoluant latéralement. Ce qu'elle mesure, c'est la taille typique des oscillations, et donc l'incertitude sur où se trouvera le prix dans quelques jours.
Volatilité historique et implicite
- Historique : calculée avec les prix déjà survenus. Elle est objective et facile à reproduire.
- Implicite : extraite des prix des options de l'actif et reflète combien le marché s'attend à ce qu'il oscille dans le futur. L'indice VIX, par exemple, est la volatilité implicite des options du S&P 500.

Comment calculer la volatilité historique
Le calcul le plus utilisé comporte trois étapes :
- Calculez le rendement de chaque jour (clôture d'aujourd'hui ÷ clôture d'hier − 1 ; les professionnels utilisent le logarithme de ce ratio).
- Calculez l'écart type de ces rendements. C'est la taille typique de la variation quotidienne.
- Annualisez en multipliant par la racine carrée du nombre de séances dans l'année : √252 ≈ 15,87 pour les actions et devises, √365 pour les cryptomonnaies, qui se négocient tous les jours.
Exemple avec des données réelles
Avec les clôtures quotidiennes du 01/04/2026 au 07/10/2026 (131 variations pour les actions américaines), l'écart type quotidien de Tesla a été de 3,143 % et celui du S&P 500, de 0,77 %. En annualisant :
- Tesla : 3,143 % × 15,87 = 49,9 % par an
- S&P 500 : 0,77 % × 15,87 = 12,2 % par an
Tesla a oscillé environ quatre fois plus que l'indice. En pratique, cela s'est traduit ainsi : l'action a eu 38 séances avec une variation supérieure à 3 % pendant la période ; le S&P 500, aucune.
Sur le même intervalle, la volatilité annualisée d'autres actifs a été : pétrole WTI 61,6 %, Nvidia 38,0 %, bitcoin 37,4 % (base 365 jours), Apple 27,2 %, or 23,2 %, Ibovespa 19,3 % et EUR/USD 5,0 %. C'est pourquoi le même stop de 2 % est serré sur un actif et large sur un autre.
Exemple réel : la volatilité de Tesla en 2026
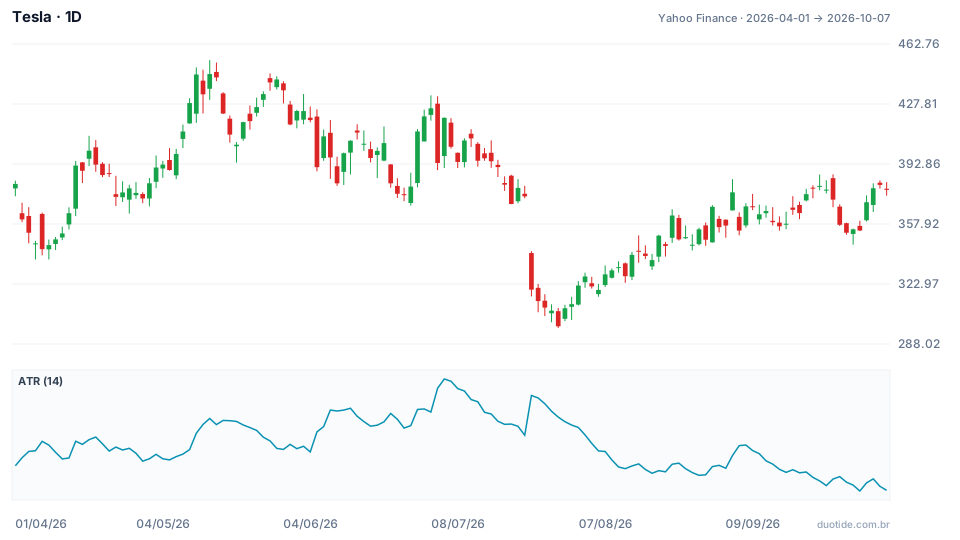
Le panneau inférieur montre l'ATR à 14 périodes, qui mesure l'amplitude moyenne quotidienne en dollars (en tenant compte du plus haut, du plus bas et des gaps). C'est la façon la plus pratique de voir la volatilité sur le graphique.
Juillet : volatilité au sommet
Le 06/07/2026, l'ATR a atteint 20,32 $, avec l'action à 419,77 $ : une oscillation moyenne de 4,8 % par jour. Quelques semaines plus tard, le 23/07, Tesla a ouvert à 341,00 $, contre 374,01 $ à la clôture précédente, et a clôturé à 319,69 $, une baisse de 14,52 % en une seule séance. Le plus bas de la période est venu le 29/07, à 297,38 $.
Octobre : volatilité en baisse
Le 01/10, l'ATR était à 11,82 $, avec l'action à 354,11 $, soit 3,3 % par jour. Même actif, presque la moitié de l'oscillation quotidienne de juillet. Le prix a presque peu changé sur toute la période (de 381,26 $ à 377,81 $, baisse de 0,9 %), mais le chemin a eu un plus haut de 453,40 $ le 13/05 et un plus bas de 297,38 $. Une petite variation finale ne signifie pas une faible volatilité.
L'effet sur la taille de la position
Supposons un compte de 10 000 $, un risque de 1 % (100 $) par opération et un stop à 2 ATR :
- Le 06/07 : stop de 2 × 20,32 = 40,64 $ → 100 ÷ 40,64 = 2,46 → 2 actions
- Le 01/10 : stop de 2 × 11,82 = 23,64 $ → 100 ÷ 23,64 = 4,23 → 4 actions
Le risque en dollars est le même ; ce qui change, c'est la quantité. Quand la volatilité double, la position est divisée par deux.

Comment utiliser la volatilité
Pour calibrer le stop
Un stop plus petit que l'oscillation normale de l'actif est touché par le bruit. Utiliser des multiples de l'ATR (1,5 à 3, selon l'horizon) adapte le stop au moment du marché.
Pour dimensionner la position
Calculez la quantité à partir du stop, comme dans l'exemple. Cela maintient le risque par opération constant entre des actifs calmes et agités.
Pour ajuster les attentes
Avec 5 % de volatilité annuelle, l'EUR/USD bouge rarement de plus de 1 % en une journée. Avec 50 %, une action comme Tesla peut bouger autant plusieurs fois par semaine. Le savoir évite les surprises et les décisions prises dans la panique.
Limites
La volatilité historique regarde en arrière : celle de juillet n'a pas prévenu de la séance du 23/07 avant qu'elle ne se produise. Elle change aussi de régime, et les périodes calmes sont généralement suivies de périodes agitées. Aucune mesure de volatilité ne dit de quel côté le prix va aller.
Erreurs courantes sur la volatilité
- Confondre volatilité avec tendance baissière : elle mesure la taille des oscillations, pas la direction.
- Utiliser le même stop en pourcentage sur tous les actifs, sans regarder combien chacun oscille.
- Garder la même taille de position quand la volatilité double.
- Croire qu'un actif qui a terminé le semestre à l'équilibre a été tranquille.
- Supposer que la faible volatilité d'aujourd'hui va continuer : les exemples ci-dessus décrivent le passé, pas l'avenir.
Sur le compte démo, ajoutez l'ATR à 14 périodes aux graphiques des actifs que vous suivez et notez, chaque semaine, la valeur en dollars et en pourcentage du prix. Calculez la taille de chaque position simulée à partir de cela et enregistrez le résultat. En peu de temps, vous aurez votre propre notion de combien chaque actif a tendance à bouger.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
