

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioCos'è la volatilità nel mercato finanziario e come misurarla
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
La volatilità è la misura di quanto oscilla il prezzo di un asset in un periodo. Il modo più comune di misurarla è la deviazione standard dei rendimenti giornalieri, annualizzata; l'ATR mostra la stessa idea in denaro al giorno. La volatilità non indica direzione, ma definisce la dimensione dello stop e della posizione: più volatile è l'asset, minore deve essere la quantità per mantenere lo stesso rischio.
Quando qualcuno dice che il mercato è agitato o che un asset è troppo rischioso, sta parlando di volatilità. È uno dei concetti più usati nel mercato finanziario e uno di quelli che più influenzano il risultato di chi opera, perché definisce la dimensione dello stop, la dimensione della posizione e persino quanto il trader sopporta emotivamente un'operazione.
In questa guida, invece di numeri illustrativi, usiamo quotazioni giornaliere reali tra aprile e ottobre 2026 per confrontare la volatilità di azioni, indici, valute, commodity e bitcoin.
Cos'è la volatilità
La volatilità è la misura di quanto varia il prezzo di un asset in un intervallo di tempo. Un asset molto volatile sale e scende diversi punti percentuali in pochi giorni; uno poco volatile si muove lentamente.
La volatilità non indica direzione. Un asset può essere molto volatile salendo, scendendo o andando lateralmente. Ciò che misura è la dimensione tipica delle oscillazioni, e quindi l'incertezza su dove sarà il prezzo tra qualche giorno.
Volatilità storica e implicita
- Storica: calcolata con i prezzi che sono già accaduti. È oggettiva e facile da riprodurre.
- Implicita: estratta dai prezzi delle opzioni dell'asset e riflette quanto il mercato si aspetta che oscilli nel futuro. L'indice VIX, per esempio, è la volatilità implicita delle opzioni dell'S&P 500.

Come calcolare la volatilità storica
Il calcolo più usato ha tre passi:
- Calcola il rendimento di ogni giorno (chiusura di oggi ÷ chiusura di ieri − 1; i professionisti usano il logaritmo di questo rapporto).
- Calcola la deviazione standard di questi rendimenti. Questa è la dimensione tipica della variazione giornaliera.
- Annualizza moltiplicando per la radice quadrata del numero di sedute nell'anno: √252 ≈ 15,87 per azioni e valute, √365 per criptovalute, che negoziano tutti i giorni.
Esempio con dati reali
Con le chiusure giornaliere dal 01/04/2026 al 07/10/2026 (131 variazioni per le azioni americane), la deviazione standard giornaliera di Tesla è stata del 3,143% e quella dell'S&P 500, dello 0,77%. Annualizzando:
- Tesla: 3,143% × 15,87 = 49,9% all'anno
- S&P 500: 0,77% × 15,87 = 12,2% all'anno
Tesla ha oscillato circa quattro volte più dell'indice. Nella pratica, questo è apparso così: l'azione ha avuto 38 sedute con variazione maggiore del 3% nel periodo; l'S&P 500, nessuna.
Nello stesso intervallo, la volatilità annualizzata di altri asset è stata: petrolio WTI 61,6%, Nvidia 38,0%, bitcoin 37,4% (base di 365 giorni), Apple 27,2%, oro 23,2%, Ibovespa 19,3% e EUR/USD 5,0%. Per questo lo stesso stop del 2% è stretto in un asset e ampio in un altro.
Esempio reale: la volatilità di Tesla nel 2026
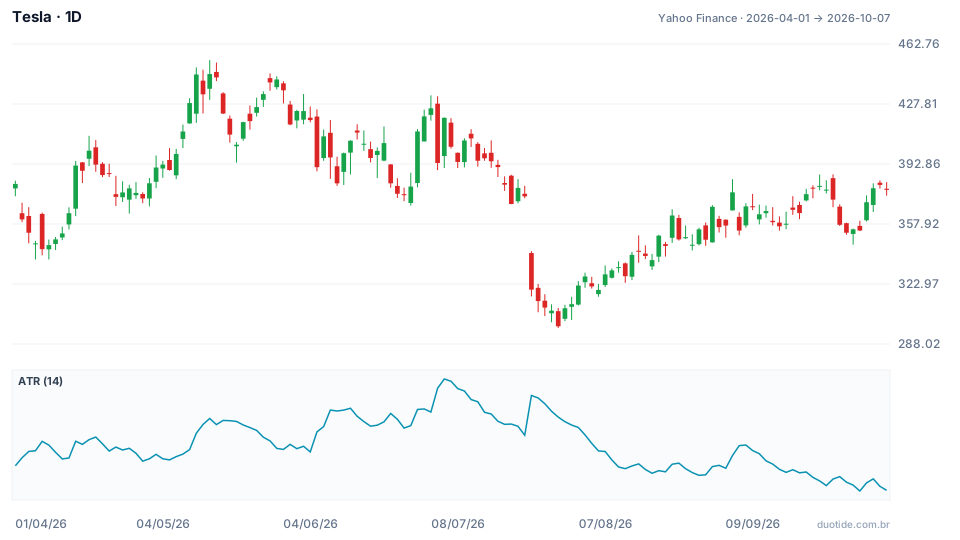
Il pannello sotto mostra l'ATR a 14 periodi, che misura l'ampiezza media giornaliera in dollari (considerando massimo, minimo e gap). È il modo più pratico di vedere la volatilità nel grafico.
Luglio: volatilità al picco
Il 06/07/2026 l'ATR ha raggiunto US$ 20,32, con l'azione a US$ 419,77: un'oscillazione media del 4,8% al giorno. Poche settimane dopo, il 23/07, Tesla ha aperto a US$ 341,00, contro US$ 374,01 della chiusura precedente, e ha chiuso a US$ 319,69, calo del 14,52% in una sola seduta. Il minimo del periodo è arrivato il 29/07, a US$ 297,38.
Ottobre: volatilità in calo
Il 01/10 l'ATR era a US$ 11,82, con l'azione a US$ 354,11, ovvero il 3,3% al giorno. Stesso asset, quasi la metà dell'oscillazione giornaliera di luglio. Il prezzo è quasi non cambiato nell'intero periodo (da US$ 381,26 a US$ 377,81, calo dello 0,9%), ma il percorso ha avuto un massimo di US$ 453,40 il 13/05 e un minimo di US$ 297,38. Una variazione finale piccola non significa bassa volatilità.
L'effetto sulla dimensione della posizione
Supponi un conto di US$ 10.000, rischio dell'1% (US$ 100) per operazione e stop a 2 ATR:
- Il 06/07: stop di 2 × 20,32 = US$ 40,64 → 100 ÷ 40,64 = 2,46 → 2 azioni
- Il 01/10: stop di 2 × 11,82 = US$ 23,64 → 100 ÷ 23,64 = 4,23 → 4 azioni
Il rischio in dollari è lo stesso; quello che cambia è la quantità. Quando la volatilità raddoppia, la posizione scende alla metà.

Come usare la volatilità
Per calibrare lo stop
Uno stop minore dell'oscillazione normale dell'asset viene colpito dal rumore. Usare multipli dell'ATR (1,5 a 3, secondo l'orizzonte) adatta lo stop al momento del mercato.
Per dimensionare la posizione
Calcola la quantità a partire dallo stop, come nell'esempio. Questo mantiene il rischio per operazione costante tra asset calmi e agitati.
Per adattare le aspettative
Con il 5% di volatilità annua, l'EUR/USD raramente si muove più dell'1% in un giorno. Con il 50%, un'azione come Tesla può muoversi così diverse volte alla settimana. Saperlo evita sorprese e decisioni nel panico.
Limiti
La volatilità storica guarda indietro: quella di luglio non ha avvisato della seduta del 23/07 prima che accadesse. Cambia anche regime, e i periodi calmi tendono a essere seguiti da periodi agitati. Nessuna misura di volatilità dice verso quale lato andrà il prezzo.
Errori comuni sulla volatilità
- Confondere la volatilità con la tendenza al calo: misura la dimensione delle oscillazioni, non la direzione.
- Usare lo stesso stop percentuale in tutti gli asset, senza guardare quanto ciascuno oscilla.
- Mantenere la stessa dimensione di posizione quando la volatilità raddoppia.
- Pensare che un asset che ha terminato il semestre in pareggio sia stato tranquillo.
- Supporre che la bassa volatilità di oggi continuerà: gli esempi sopra descrivono il passato, non il futuro.
Nel conto demo, aggiungi l'ATR a 14 periodi ai grafici degli asset che segui e annota, ogni settimana, il valore in dollari e in percentuale del prezzo. Calcola la dimensione di ogni posizione simulata a partire da esso e registra il risultato. In poco tempo avrai una nozione propria di quanto ciascun asset tende a muoversi.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
