

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
IndicadoresBandas STARC o Bandas de Bollinger: diferencias y cuál usar
 Naomi TanakaPersonaje editorial · Redacción de Análisis

Respuesta rápida
Las Bandas de Bollinger miden la volatilidad por la desviación estándar de los cierres en torno a una media de 20 períodos; las Bandas STARC usan el ATR, que incluye máximos, mínimos y gaps, en torno a una media corta, de 6 períodos. La Bollinger se usa más para detectar compresión de volatilidad (squeeze); la STARC, para medir exceso de corto plazo. Ninguna es mejor siempre: la elección depende del activo, el plazo y el tipo de operación.
Quien abre un gráfico y ve dos líneas envolviendo el precio como un pasillo suele confundir las Bandas STARC (Stoller Average Range Channel) con las Bandas de Bollinger. Visualmente se parecen: una línea central y dos bandas, una arriba y otra abajo. La forma en que cada una mide la volatilidad, sin embargo, cambia bastante el momento y la frecuencia de las señales.
Para comparar sin números inventados, calculamos las dos sobre las cotizaciones diarias reales de Nvidia (NVDA, datos de Yahoo Finance) entre abril y octubre de 2026, período en el que la acción subió 35,12%, de US$ 175,75 a US$ 237,47.
Qué cambia en el cálculo
Bandas de Bollinger
Parten de una media móvil simple de 20 períodos y suman y restan 2 desviaciones estándar de los cierres de ese mismo período. La desviación estándar mide la dispersión de los cierres en torno a la media, y reacciona con fuerza a un único cierre muy alejado.
Bandas STARC
Usan una media simple mucho más corta, normalmente de 6 períodos, y suman y restan 2 veces el ATR (amplitud media verdadera) de 15 períodos. El ATR mide el tamaño medio de las barras, incluyendo máximos, mínimos y gaps, y no depende de dónde cerró el precio en relación con la media.

Cómo calcular ambas el mismo día
El 07/10/2026 Nvidia cerró a US$ 237,47. Los números de cada indicador ese día:
- Bollinger (20, 2): media de 20 días = US$ 225,58; desviación estándar = US$ 8,14. Bandas = 225,58 ± 16,28 → US$ 241,86 y US$ 209,30. Ancho: 14,43% de la media.
- STARC (6, 15, 2): media de 6 días = US$ 234,80; ATR de 15 días = US$ 5,67. Bandas = 234,80 ± 11,34 → US$ 246,14 y US$ 223,46. Ancho: 9,66% de la media.
Dos diferencias aparecen de inmediato. La media del STARC está US$ 9,22 por encima de la media de Bollinger, porque seis días acompañan el precio mucho más de cerca que veinte en una subida. Y el canal STARC es más estrecho: después de semanas de alza, los cierres quedaron dispersos en relación con la media de 20 días, lo que ensancha la Bollinger, mientras que las barras diarias siguieron con amplitud moderada, lo que mantiene el ATR bajo.
Ejemplo real: STARC y Bollinger en Nvidia en 2026
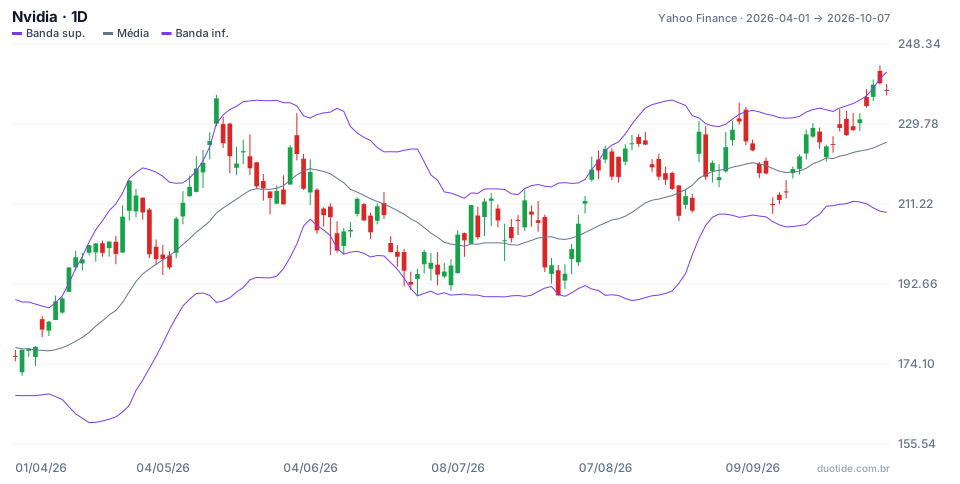
El gráfico muestra las Bandas de Bollinger. Comparando con las STARC calculadas sobre los mismos datos, cuatro días resumen cómo se separan los dos indicadores.
14/04: solo la Bollinger marcó exceso
La acción cerró a US$ 196,51, por encima de la banda superior de la Bollinger (US$ 192,90). La STARC estaba en US$ 197,30 y no fue tocada. Diez sesiones después, Nvidia estaba 8,48% más alta. Quien vendiera por la señal de la Bollinger habría quedado contra la subida.
14/05: las dos coincidieron
El cierre de US$ 235,74 superó la banda superior de la Bollinger (US$ 229,85), y el máximo de US$ 236,54 perforó la STARC (US$ 235,64). Diez sesiones después, el 29/05, la acción cerraba a US$ 211,14, una caída del 10,44%. Cuando los dos canales señalan exceso al mismo tiempo, el movimiento está estirado según las dos medidas de volatilidad.
29/07: Bollinger tocada, STARC no
Nvidia cerró a US$ 190,01, US$ 0,19 por debajo de la banda inferior de la Bollinger. La banda inferior de la STARC estaba en US$ 186,83, lejos del mínimo del día. En las diez sesiones siguientes, la acción subió 17,94%, hasta US$ 224,09 el 12/08. Aquí la señal más sensible fue la que antecedió la reacción, lo que muestra que ninguna de las dos es mejor siempre.
27/08: STARC tocada en un día de gap
La acción abrió con una subida fuerte y el máximo llegó a US$ 230,47, US$ 20,81 por encima del cierre anterior: fue el mayor True Range de la ventana. Eso perforó la STARC (US$ 229,68), pero la Bollinger (US$ 231,20) no fue tocada. Diez sesiones después, la caída era del 4,25%. El ATR capta los gaps; la desviación estándar de los cierres, no.

Cómo elegir entre ambas
Para detectar compresión de volatilidad
La Bollinger suele ser más directa. El squeeze, cuando el ancho de las bandas cae al nivel más bajo de meses, es la lectura más conocida del indicador y antecede rupturas, sin indicar la dirección.
Para operar exceso de corto plazo
La STARC, con media de 6 períodos, mide cuánto se alejó el precio de su propio ritmo de los últimos días. Es más útil para entradas cortas de reversión a la media, con objetivo en la línea central.
Para activos con gaps frecuentes
Las acciones que abren con saltos después de resultados o noticias tienen el riesgo escondido en los gaps. El ATR incorpora esos saltos al ancho del canal; la desviación estándar solo ve el cierre.
Limitaciones de ambas
Ninguna predice el futuro: ambas describen la volatilidad reciente. En tendencia fuerte, el precio puede caminar pegado a cualquiera de ellas durante muchos días. Y las dos dependen del plazo gráfico: las mismas configuraciones en el gráfico de 5 minutos y en el diario miden cosas diferentes.
Errores comunes al comparar STARC y Bollinger
- Pensar que son el mismo indicador con nombres diferentes: la medida de volatilidad y el período de la media cambian.
- Comparar señales sin notar que la línea central de la STARC (6 períodos) queda mucho más cerca del precio que la de la Bollinger (20 períodos).
- Tratar cualquier toque, en cualquiera de las dos, como orden de compra o venta.
- Elegir el indicador por el resultado de un único ejemplo, como los cuatro días anteriores.
- Cambiar el período y el multiplicador al mismo tiempo, sin saber cuál cambio afectó el resultado.
Para decidir con tus propios datos, abre los dos indicadores en el mismo gráfico de la cuenta demo, en los activos que sigues, y anota durante algunas semanas cada toque en cada canal y lo que hizo el precio diez sesiones después. Los ejemplos anteriores describen lo que pasó en Nvidia, no lo que va a pasar, y tu propio registro es lo que va a mostrar qué canal combina con tu estilo.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
