

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
IndicateursBandes STARC ou Bollinger : différences et laquelle choisir
 Naomi TanakaPersonnage éditorial · Rubrique Analyse

Réponse rapide
Les bandes de Bollinger mesurent la volatilité par l'écart type des clôtures autour d'une moyenne de 20 périodes ; les bandes STARC utilisent l'ATR, qui inclut les plus hauts, les plus bas et les gaps, autour d'une moyenne courte, de 6 périodes. La Bollinger est plus utilisée pour détecter la compression de volatilité (squeeze) ; la STARC, pour mesurer l'excès à court terme. Aucune n'est toujours la meilleure : le choix dépend de l'actif, de l'échéance et du type d'opération.
Quiconque ouvre un graphique et voit deux lignes entourant le prix comme un couloir confond souvent les bandes STARC (Stoller Average Range Channel) avec les bandes de Bollinger. Visuellement, elles se ressemblent : une ligne centrale et deux bandes, l'une au-dessus et l'autre au-dessous. La façon dont chacune mesure la volatilité, cependant, change beaucoup le moment et la fréquence des signaux.
Pour comparer sans chiffres inventés, nous avons calculé les deux sur les cotations quotidiennes réelles de Nvidia (NVDA, données de Yahoo Finance) entre avril et octobre 2026, période pendant laquelle l'action a progressé de 35,12 %, passant de 175,75 $ à 237,47 $.
Ce qui change dans le calcul
Bandes de Bollinger
Elles partent d'une moyenne mobile simple de 20 périodes et ajoutent et soustraient 2 écarts types des clôtures de cette même période. L'écart type mesure la dispersion des clôtures autour de la moyenne, et réagit fortement à une seule clôture très éloignée.
Bandes STARC
Elles utilisent une moyenne simple bien plus courte, normalement de 6 périodes, et ajoutent et soustraient 2 fois l'ATR (amplitude moyenne vraie) de 15 périodes. L'ATR mesure la taille moyenne des bougies, y compris les plus hauts, les plus bas et les gaps, et ne dépend pas d'où le prix a clôturé par rapport à la moyenne.

Comment calculer les deux le même jour
Le 7 octobre 2026, Nvidia a clôturé à 237,47 $. Les chiffres de chaque indicateur ce jour-là :
- Bollinger (20, 2) : moyenne de 20 jours = 225,58 $ ; écart type = 8,14 $. Bandes = 225,58 ± 16,28 → 241,86 $ et 209,30 $. Largeur : 14,43 % de la moyenne.
- STARC (6, 15, 2) : moyenne de 6 jours = 234,80 $ ; ATR de 15 jours = 5,67 $. Bandes = 234,80 ± 11,34 → 246,14 $ et 223,46 $. Largeur : 9,66 % de la moyenne.
Deux différences apparaissent immédiatement. La moyenne de la STARC est 9,22 $ au-dessus de la moyenne de la Bollinger, parce que six jours suivent le prix bien plus étroitement que vingt dans une hausse. Et le canal STARC est plus étroit : après des semaines de hausse, les clôtures se sont dispersées par rapport à la moyenne de 20 jours, ce qui élargit la Bollinger, tandis que les bougies journalières ont gardé une amplitude modérée, ce qui maintient l'ATR bas.
Exemple réel : STARC et Bollinger sur Nvidia en 2026
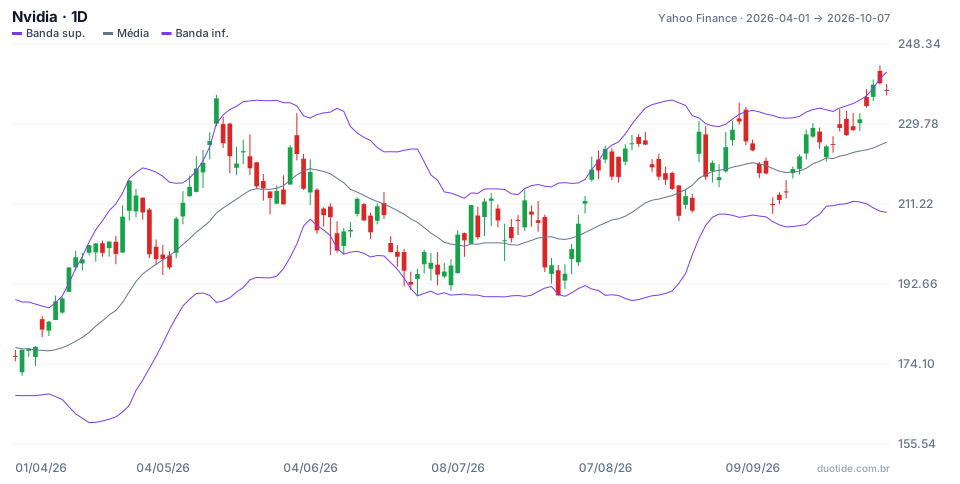
Le graphique montre les bandes de Bollinger. En comparant avec les STARC calculées sur les mêmes données, quatre jours résument comment les deux indicateurs se séparent.
14 avril : seule la Bollinger a signalé un excès
L'action a clôturé à 196,51 $, au-dessus de la bande supérieure de la Bollinger (192,90 $). La STARC était à 197,30 $ et n'a pas été touchée. Dix séances plus tard, Nvidia était 8,48 % plus haut. Qui aurait vendu sur le signal de la Bollinger se serait retrouvé contre la hausse.
14 mai : les deux ont été d'accord
La clôture de 235,74 $ a dépassé la bande supérieure de la Bollinger (229,85 $), et le plus haut de 236,54 $ a percé la STARC (235,64 $). Dix séances plus tard, le 29 mai, l'action clôturait à 211,14 $, une baisse de 10,44 %. Quand les deux canaux signalent un excès en même temps, le mouvement est étiré selon les deux mesures de volatilité.
29 juillet : Bollinger touchée, STARC non
Nvidia a clôturé à 190,01 $, 0,19 $ sous la bande inférieure de la Bollinger. La bande inférieure de la STARC était à 186,83 $, loin du plus bas du jour. Au cours des dix séances suivantes, l'action a progressé de 17,94 %, jusqu'à 224,09 $ le 12 août. Ici, le signal le plus sensible a été celui qui a précédé la réaction, ce qui montre qu'aucun des deux n'est toujours le meilleur.
27 août : STARC touchée lors d'un jour de gap
L'action a ouvert en forte hausse et le plus haut a atteint 230,47 $, 20,81 $ au-dessus de la clôture précédente : ce fut le plus grand True Range de la période. Cela a percé la STARC (229,68 $), mais la Bollinger (231,20 $) n'a pas été touchée. Dix séances plus tard, la baisse était de 4,25 %. L'ATR capte les gaps ; l'écart type des clôtures, non.

Comment choisir entre les deux
Pour détecter la compression de volatilité
La Bollinger est généralement plus directe. Le squeeze, quand la largeur des bandes tombe à son plus bas niveau depuis des mois, est la lecture la plus connue de l'indicateur et précède des cassures, sans en indiquer la direction.
Pour trader l'excès à court terme
La STARC, avec sa moyenne de 6 périodes, mesure à quel point le prix s'est écarté de son propre rythme des derniers jours. Elle est plus utile pour des entrées courtes de retour à la moyenne, avec une cible sur la ligne centrale.
Pour les actifs avec des gaps fréquents
Les actions qui ouvrent avec des sauts après des résultats ou des actualités ont un risque caché dans les gaps. L'ATR incorpore ces sauts à la largeur du canal ; l'écart type ne voit que la clôture.
Limites des deux
Aucune ne prédit l'avenir : les deux décrivent la volatilité récente. En tendance forte, le prix peut rester collé à l'une d'elles pendant de nombreux jours. Et les deux dépendent de l'échelle graphique : les mêmes configurations sur le graphique de 5 minutes et sur le journalier mesurent des choses différentes.
Erreurs courantes en comparant STARC et Bollinger
- Penser qu'il s'agit du même indicateur sous des noms différents : la mesure de volatilité et la période de la moyenne changent.
- Comparer les signaux sans remarquer que la ligne centrale de la STARC (6 périodes) reste bien plus proche du prix que celle de la Bollinger (20 périodes).
- Traiter tout contact, sur l'une ou l'autre, comme un ordre d'achat ou de vente.
- Choisir l'indicateur en fonction du résultat d'un seul exemple, comme les quatre jours ci-dessus.
- Changer la période et le multiplicateur en même temps, sans savoir quel changement a affecté le résultat.
Pour décider avec vos propres données, ouvrez les deux indicateurs sur le même graphique du compte démo, sur les actifs que vous suivez, et notez pendant quelques semaines chaque contact avec chaque canal et ce que le prix a fait dix séances plus tard. Les exemples ci-dessus décrivent ce qui s'est passé sur Nvidia, pas ce qui va se passer, et votre propre registre montrera quel canal convient à votre style.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
