

 Português pt
 English en
 Español es
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
آخر تحديث:
الخياراتكيفية حماية المحفظة باستخدام الخيارات: التحوط عمليًا
 Naomi Tanakaشخصية تحريرية · قسم التحليل

إجابة سريعة
لحماية محفظة بالخيارات، الشكل الأكثر شيوعًا هو شراء خيارات بيع على الأسهم التي تملكها: فهي تضمن حق البيع بسعر التنفيذ حتى الانتهاء. العلاوة المدفوعة هي تكلفة التأمين، وتحدد مع سعر التنفيذ أقصى خسارة ممكنة. التحوط لا يُزيل الخسارة: يحدّ من حجمها، ويغطي فقط المدة المتعاقد عليها، ويكلّف مالًا حتى عندما لا يحدث الانخفاض.
التحوط هو أي صفقة تُنفَّذ لتقليل مخاطرة مركز آخر تملكه بالفعل، لا لتحقيق ربح بحد ذاته. وفي سوق الخيارات، الشكل الأكثر شيوعًا للتحوط لمن يملك أسهمًا هو خيار البيع الوقائي: تأمين بسعر معروف ضد انخفاض الأصل.
في هذا الدليل، مسار السعر حقيقي: نستخدم الأسعار اليومية لسهم Nvidia (NVDA) بين أبريل وأكتوبر 2026. أما علاوات الخيارات فهي توضيحية، لأن سعر الخيار الحقيقي يعتمد على التقلب الضمني والمدة يوم الشراء. الهدف هو إظهار الآلية بحركة سوق حدثت فعلًا.
ما هو خيار البيع الوقائي
يمنح خيار البيع المشتري حق بيع الأصل بسعر ثابت، سعر التنفيذ، حتى تاريخ الانتهاء. من يملك 500 سهم ويشتري خيارات بيع لـ500 سهم يضمن أنه، حتى ذلك التاريخ، يمكنه بيع كل سهم بسعر التنفيذ، بغض النظر عن مقدار انخفاض السعر. وفي المقابل، يدفع علاوة، وهي تكلفة التأمين ولا تُستردّ.

كيف تُحسب تكلفة التحوط وأقصى خسارة
ثلاثة حسابات تلخّص الحماية:
- تكلفة التأمين = العلاوة × عدد الأسهم المحمية.
- أقصى خسارة = (السعر الحالي − سعر التنفيذ) × الكمية + تكلفة التأمين.
- قيمة خيار البيع عند الانتهاء = سعر التنفيذ − سعر السهم، إن كانت القيمة موجبة؛ وإلا فصفر.
مثال بسهم Nvidia في 14/05/2026
تحمل محفظة 500 سهم من Nvidia. في 14/05 أغلق السهم عند US$ 235,74، فكانت قيمة المركز US$ 117.870. لا يريد المالك البيع، لكنه يخشى انخفاضًا في الشهرين التاليين.
- يشتري خيارات بيع لـ500 سهم، بسعر تنفيذ US$ 220، وتاريخ انتهاء في 17/07/2026، وعلاوة توضيحية US$ 6,00 للسهم.
- تكلفة التأمين: 500 × 6,00 = US$ 3.000، أو 2,5% من المركز.
- أقصى خسارة حتى الانتهاء: (235,74 − 220) × 500 + 3.000 = 7.870 + 3.000 = US$ 10.870، أو 9,2% من المركز.
مثال حقيقي: التحوط على Nvidia في 2026
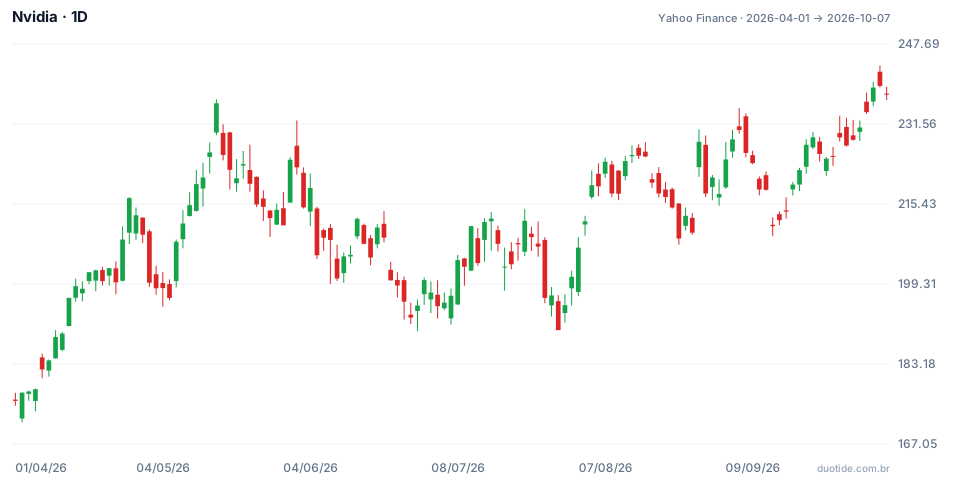
يُظهر الرسم البياني Nvidia من أبريل إلى أكتوبر 2026. صعد السهم من US$ 175,75 إلى US$ 237,47 في الفترة، لكنه شهد انخفاضًا مهمًا في الوسط. ثلاث لحظات تُظهر ما يفعله التحوط وما لا يفعله:
مايو إلى يوليو: التأمين الذي سدد
عند الانتهاء، في 17/07، أغلق Nvidia عند US$ 202,81. خسرت الأسهم 500 × (235,74 − 202,81) = US$ 16.465. كان كل خيار بيع يساوي 220 − 202,81 = 17,19، أو US$ 8.595 إجمالًا. نتيجة المحفظة بالتحوط: −16.465 + 8.595 − 3.000 = −US$ 10.870، تمامًا أقصى الخسارة المحسوبة في مايو. ودون التحوط، كانت الخسارة ستبلغ 14,0% من المركز؛ وبه، 9,2%.
يوليو: الانخفاض بعد الانتهاء
انتهت الحماية في 17/07، لكن الانخفاض لم ينتهِ: في 29/07 أغلق السهم عند US$ 190,01، أدنى بنسبة 19,4% من 14/05. من لم يجدّد الحماية بقي معرّضًا لهذا الجزء من الحركة. يغطي التحوط فقط المدة المدفوعة.
أغسطس إلى سبتمبر: التأمين الذي لم يُستخدم
لنفترض تحوطًا جديدًا في 21/08، والسهم عند US$ 214,72: خيارات بيع بسعر تنفيذ US$ 200، وانتهاء في 18/09، وعلاوة توضيحية US$ 5,00، بتكلفة US$ 2.500. عند الانتهاء كان Nvidia عند US$ 222,27، وانتهت خيارات البيع دون قيمة، وكسبت الأسهم 500 × 7,55 = US$ 3.775. النتيجة: 3.775 − 2.500 = US$ 1.275، أقل بكثير من دون الحماية. هذه تكلفة تأمين لم يُفعَّل. هذه حقائق ماضية وعلاوات افتراضية، لا تنبؤًا.

كيف تستخدم الخيارات لحماية المحفظة
اختر سعر التنفيذ بحسب حجم الخسارة التي تقبلها
سعر تنفيذ أقرب إلى السعر الحالي يحمي أبكر، لكنه أغلى. وسعر تنفيذ أبعد أرخص، لكنك تتحمل وحدك الانخفاض حتى تصل إليه. السؤال الصحيح هو: كم من المركز أقبل أن أخسره قبل أن يبدأ التأمين بالسداد؟
وائم تاريخ الانتهاء مع المخاطرة التي تقلقك
إذا كان القلق هو الإعلان عن النتائج بعد ثلاثة أسابيع، يكفي تاريخ انتهاء بعده مباشرة. المدد الأطول تكلف أكثر، وكما أظهر مثال يوليو، لا تغطي أي مدة ما يحدث بعد الانتهاء.
احمِ جزءًا فقط من المركز
شراء خيارات بيع لنصف الأسهم يُخفّض التكلفة إلى النصف، والتعويض عند الانخفاض أيضًا إلى النصف. هذا حل وسط شائع لمن يريد تخفيف أسوأ سيناريو دون دفع تكلفة التأمين الكامل.
موّل جزءًا من التأمين
إحدى الصيغ هي بيع خيار شراء بسعر تنفيذ أعلى من السعر الحالي لتمويل جزء من خيار البيع، فيما يُسمى الـcollar. تنخفض التكلفة، لكن الربح في الصعود يُحدَّد عند سعر تنفيذ خيار الشراء المُباع.
القيود
قد تكون سيولة الخيارات ضعيفة في أسعار التنفيذ والمدد البعيدة، بفرق كبير بين الشراء والبيع. وترتفع العلاوة عندما يكون السوق متوترًا، في اللحظة التي تبدو فيها الحماية أكثر ضرورة. والحماية الدائمة قد تستهلك جزءًا كبيرًا من عائد المحفظة على مدى السنين.
أخطاء شائعة عند حماية المحفظة بالخيارات
- نسيان أن العلاوة تكلفة مؤكدة، بينما التعويض يعتمد على حدوث الانخفاض.
- اختيار تاريخ انتهاء قصير جدًا والبقاء دون حماية عندما يستمر الانخفاض.
- شراء خيارات بيع بكمية مختلفة عن المركز دون ملاحظة ذلك.
- التحوط دائمًا، بأي علاوة، دون مقارنة التكلفة بالمخاطرة.
- الخلط بين التحوط والرهان على الانخفاض وزيادة عدد خيارات البيع عن حجم المركز.
للتدرب دون المخاطرة بالمال، أنشئ في الحساب التجريبي أو في جدول بيانات مركزًا في سهم تتابعه، وحاكِ شراء خيارات بيع بسعرَي تنفيذ مختلفين، وسجّل، حتى الانتهاء، كم كلّفت كل حماية وكم عوّضت. يُظهر هذا السجل عمليًا قيمة التأمين بالنسبة لك.
تدرّب قبل أن تخاطر. أنشئ حسابك في Duotide واختبر أفكارك في الحساب التجريبي برصيد افتراضي قدره 10,000 دولار أمريكي.
أنشئ حسابًا مجانًاآخر تحديث:
شخصية تحريرية من فريق تحرير Duotide. يكتب الفريق المقالات بمساعدة الذكاء الاصطناعي؛ أما الأسعار والرسوم البيانية فمصدرها بيانات سوق حقيقية. يشرح الرسوم البيانية والمؤشرات واستراتيجيات التداول: كيف تعمل وأين تخفق وكيف تختبرها أولاً.
هل كان هذا المقال مفيدًا؟
كن أول من يقيّم.
التعليقات
- لا توجد تعليقات بعد. كن أول من يعلّق.
هل أنت مستعد للتطبيق العملي؟
افتح حسابك وتدرّب على الحساب التجريبي برصيد افتراضي قدره 10,000 دولار، دون المخاطرة بأموالك.
- منصة آمنةتسجيل دخول محمي والتحقق من الهوية
- دعم بعدة لغاتمساعدة متاحة كل يوم
- حساب تجريبي مجاني10,000 دولار افتراضية للتدريب
ينطوي التداول على خطر خسارة رأس المال المستثمر.
