

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
OptionsComment protéger un portefeuille avec des options : le hedge en pratique
 Naomi TanakaPersonnage éditorial · Rubrique Analyse

Réponse rapide
Pour protéger un portefeuille avec des options, la façon la plus courante est d'acheter des puts sur les actions que vous détenez : elles garantissent le droit de vendre au strike jusqu'à l'échéance. La prime payée est le coût de l'assurance et définit, avec le strike, la perte maximale possible. Le hedge n'élimine pas la perte : il en limite la taille, ne couvre que l'échéance contractée et coûte de l'argent même quand la baisse ne vient pas.
Le hedge est toute opération réalisée pour réduire le risque d'une autre position que vous avez déjà, et non pour générer un profit en soi. Sur le marché des options, la forme de hedge la plus courante pour celui qui détient des actions est la put protectrice : une assurance à prix connu contre les baisses de l'actif.
Dans ce guide, le parcours du prix est réel : nous utilisons les cotations quotidiennes de l'action Nvidia (NVDA) entre avril et octobre 2026. Les primes des options sont illustratives, car le prix réel d'une option dépend de la volatilité implicite et de l'échéance au jour de l'achat. L'objectif est de montrer la mécanique avec un mouvement de marché qui s'est réellement produit.
Qu'est-ce qu'une put protectrice
Une put donne à l'acheteur le droit de vendre l'actif à un prix fixe, le strike, jusqu'à l'échéance. Celui qui détient 500 actions et achète des puts pour 500 actions s'assure que, jusqu'à cette date, il pourra vendre chaque action au strike, quel que soit le niveau de baisse du prix. En contrepartie, il paie une prime, qui est le coût de l'assurance et qui n'est pas remboursée.

Comment calculer le coût et la perte maximale du hedge
Trois calculs résument la protection :
- Coût de l'assurance = prime × quantité d'actions protégées.
- Perte maximale = (prix actuel − strike) × quantité + coût de l'assurance.
- Valeur de la put à l'échéance = strike − prix de l'action, si positif ; sinon, zéro.
Exemple avec Nvidia le 14/05/2026
Un portefeuille détient 500 actions Nvidia. Le 14/05, l'action a clôturé à 235,74 US$, donc la position valait 117 870 US$. Le propriétaire ne veut pas vendre, mais craint une baisse dans les deux mois suivants.
- Achète des puts pour 500 actions, strike de 220 US$, échéance le 17/07/2026, avec une prime illustrative de 6,00 US$ par action.
- Coût de l'assurance : 500 × 6,00 = 3 000 US$, soit 2,5 % de la position.
- Perte maximale jusqu'à l'échéance : (235,74 − 220) × 500 + 3 000 = 7 870 + 3 000 = 10 870 US$, soit 9,2 % de la position.
Exemple réel : le hedge sur Nvidia en 2026
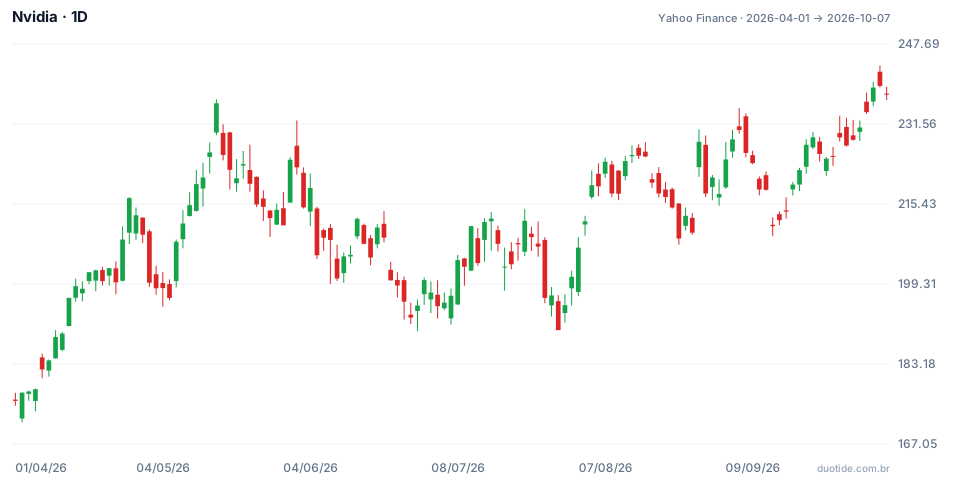
Le graphique montre Nvidia d'avril à octobre 2026. L'action est passée de 175,75 US$ à 237,47 US$ sur la période, mais a connu une baisse importante en chemin. Trois moments montrent ce que le hedge fait et ce qu'il ne fait pas :
Mai à juillet : l'assurance qui a payé
À l'échéance, le 17/07, Nvidia a clôturé à 202,81 US$. Les actions ont perdu 500 × (235,74 − 202,81) = 16 465 US$. Chaque put valait 220 − 202,81 = 17,19, soit 8 595 US$ au total. Résultat du portefeuille avec hedge : −16 465 + 8 595 − 3 000 = −10 870 US$, exactement la perte maximale calculée en mai. Sans le hedge, la perte aurait été de 14,0 % de la position ; avec lui, de 9,2 %.
Juillet : la baisse après l'échéance
La protection s'est terminée le 17/07, mais la baisse non : le 29/07, l'action a clôturé à 190,01 US$, 19,4 % sous le niveau du 14/05. Celui qui n'a pas renouvelé la protection est resté exposé à cette partie du mouvement. Le hedge ne couvre que l'échéance payée.
Août à septembre : l'assurance qui n'a pas été utilisée
Supposons un nouveau hedge le 21/08, avec l'action à 214,72 US$ : puts avec un strike de 200 US$, échéance le 18/09 et prime illustrative de 5,00 US$, coût de 2 500 US$. À l'échéance, Nvidia était à 222,27 US$, les puts ont expiré sans valeur et les actions ont gagné 500 × 7,55 = 3 775 US$. Résultat : 3 775 − 2 500 = 1 275 US$, bien moins que sans la protection. C'est le coût d'une assurance qui n'a pas été déclenchée. Ce sont des faits passés et des primes hypothétiques, pas une prévision.

Comment utiliser les options pour protéger le portefeuille
Choisissez le strike selon la taille de perte que vous acceptez
Un strike plus proche du prix actuel protège plus tôt, mais coûte plus cher. Un strike plus éloigné est moins cher, mais vous absorbez seul la baisse jusqu'à lui. La bonne question est : combien de la position suis-je prêt à perdre avant que l'assurance commence à payer ?
Alignez l'échéance sur le risque qui vous préoccupe
Si la crainte porte sur la publication de résultats dans trois semaines, une échéance juste après celle-ci suffit. Les échéances plus longues coûtent plus cher et, comme l'exemple de juillet l'a montré, aucune échéance ne couvre ce qui se passe après elle.
Protégez seulement une partie de la position
Acheter des puts pour la moitié des actions réduit le coût de moitié, et la compensation en cas de baisse aussi. C'est un compromis courant pour celui qui veut amortir le pire scénario sans payer l'assurance entière.
Financez une partie de l'assurance
Une variante consiste à vendre une call avec un strike au-dessus du prix actuel pour payer une partie de la put, montant ce qu'on appelle un collar. Le coût baisse, mais le gain à la hausse reste limité au strike de la call vendue.
Limites
Les options peuvent avoir peu de liquidité sur des strikes et des échéances éloignées, avec un grand écart entre achat et vente. La prime monte quand le marché est nerveux, justement quand la protection semble la plus nécessaire. Et se protéger en permanence peut consommer une bonne part du rendement du portefeuille au fil des années.
Erreurs courantes en protégeant le portefeuille avec des options
- Oublier que la prime est un coût certain, tandis que la compensation dépend du fait que la baisse se produise.
- Choisir une échéance trop courte et se retrouver découvert quand la baisse continue.
- Acheter des puts pour une quantité différente de la position sans s'en rendre compte.
- Se protéger toujours, avec n'importe quelle prime, sans comparer le coût au risque.
- Confondre le hedge avec un pari sur la baisse et augmenter la quantité de puts au-delà de la position.
Pour vous entraîner sans risquer d'argent, montez sur le compte démo ou dans une feuille de calcul une position sur une action que vous suivez, simulez l'achat de puts avec deux strikes différents et enregistrez, jusqu'à l'échéance, combien chaque protection a coûté et combien elle a compensé. Cet enregistrement montre en pratique ce que vaut l'assurance pour vous.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
