

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
OptionenPortfolio mit Optionen absichern: Put-Hedge in der Praxis
 Naomi TanakaRedaktionelle Figur · Ressort Analyse

Kurze Antwort
Um ein Portfolio mit Optionen abzusichern, ist der häufigste Weg, Puts auf die gehaltenen Aktien zu kaufen: Sie garantieren das Recht, bis zur Fälligkeit zum Strike zu verkaufen. Die gezahlte Prämie sind die Versicherungskosten und bestimmen zusammen mit dem Strike den maximal möglichen Verlust. Der Hedge beseitigt den Verlust nicht: Er begrenzt dessen Größe, deckt nur die vereinbarte Laufzeit und kostet Geld, selbst wenn der Rückgang nicht kommt.
Ein Hedge ist jeder Trade, der dazu dient, das Risiko einer anderen, bereits bestehenden Position zu verringern, nicht um selbst Gewinn zu erzielen. Am Optionsmarkt ist die häufigste Hedge-Form für Aktienbesitzer die schützende Put: eine Versicherung mit bekanntem Preis gegen Rückgänge des Werts.
In diesem Leitfaden ist der Preisverlauf echt: Wir nutzen die Tageskurse der Nvidia-Aktie (NVDA) zwischen April und Oktober 2026. Die Optionsprämien sind illustrativ, weil der echte Preis einer Option von der impliziten Volatilität und der Laufzeit am Kauftag abhängt. Das Ziel ist, die Mechanik mit einer tatsächlich eingetretenen Marktbewegung zu zeigen.
Was eine schützende Put ist
Eine Put gibt dem Käufer das Recht, den Wert bis zur Fälligkeit zu einem festen Preis, dem Strike, zu verkaufen. Wer 500 Aktien hält und Puts für 500 Aktien kauft, stellt sicher, dass er bis zu diesem Datum jede Aktie zum Strike verkaufen kann, egal wie stark der Preis fällt. Dafür zahlt er eine Prämie, die die Versicherungskosten sind und nicht zurückerstattet werden.

Wie man die Kosten und den Höchstverlust des Hedges berechnet
Drei Rechnungen fassen den Schutz zusammen:
- Versicherungskosten = Prämie × Anzahl der abgesicherten Aktien.
- Höchstverlust = (aktueller Preis − Strike) × Menge + Versicherungskosten.
- Wert der Put bei Fälligkeit = Strike − Aktienpreis, wenn positiv; andernfalls null.
Beispiel mit Nvidia am 14. Mai 2026
Ein Portfolio hält 500 Nvidia-Aktien. Am 14. Mai schloss die Aktie bei US$ 235,74, die Position war also US$ 117.870 wert. Der Besitzer will nicht verkaufen, fürchtet aber einen Rückgang in den nächsten zwei Monaten.
- Kauft Puts für 500 Aktien, Strike bei US$ 220, Fälligkeit am 17. Juli 2026, mit einer illustrativen Prämie von US$ 6,00 pro Aktie.
- Versicherungskosten: 500 × 6,00 = US$ 3.000, oder 2,5% der Position.
- Höchstverlust bis zur Fälligkeit: (235,74 − 220) × 500 + 3.000 = 7.870 + 3.000 = US$ 10.870, oder 9,2% der Position.
Echtes Beispiel: der Hedge auf Nvidia 2026
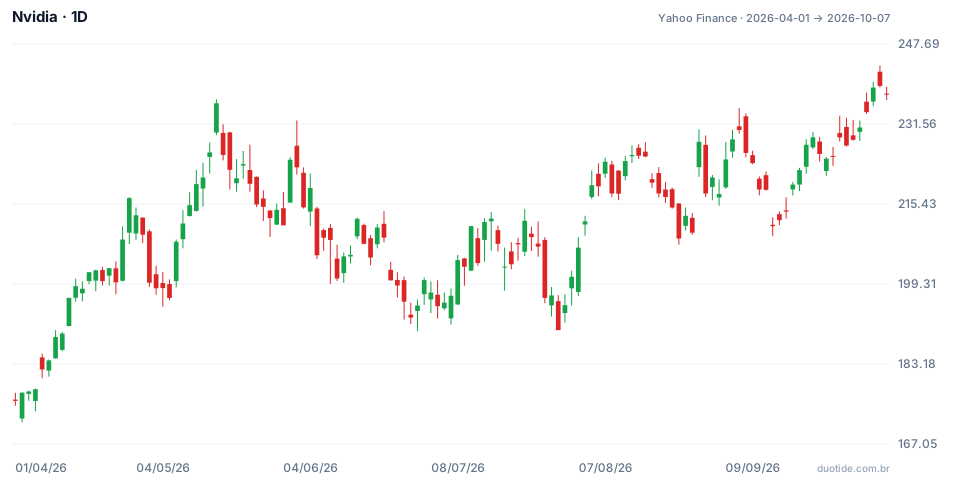
Der Chart zeigt Nvidia von April bis Oktober 2026. Die Aktie stieg im Zeitraum von US$ 175,75 auf US$ 237,47, hatte aber dazwischen einen relevanten Rückgang. Drei Momente zeigen, was der Hedge tut und was nicht:
Mai bis Juli: die Versicherung, die zahlte
Bei Fälligkeit, am 17. Juli, schloss Nvidia bei US$ 202,81. Die Aktien verloren 500 × (235,74 − 202,81) = US$ 16.465. Jede Put war 220 − 202,81 = 17,19 wert, insgesamt US$ 8.595. Ergebnis des Portfolios mit Hedge: −16.465 + 8.595 − 3.000 = −US$ 10.870, genau der im Mai berechnete Höchstverlust. Ohne Hedge wäre der Verlust 14,0% der Position gewesen; mit ihm 9,2%.
Juli: der Rückgang nach der Fälligkeit
Der Schutz endete am 17. Juli, der Rückgang nicht: Am 29. Juli schloss die Aktie bei US$ 190,01, 19,4% unter dem 14. Mai. Wer den Schutz nicht erneuerte, war diesem Teil der Bewegung ausgesetzt. Der Hedge deckt nur die bezahlte Laufzeit.
August bis September: die Versicherung, die nicht genutzt wurde
Angenommen, ein neuer Hedge am 21. August, mit der Aktie bei US$ 214,72: Puts mit Strike US$ 200, Fälligkeit am 18. September und illustrativer Prämie von US$ 5,00, Kosten von US$ 2.500. Bei Fälligkeit stand Nvidia bei US$ 222,27, die Puts verfielen wertlos, und die Aktien gewannen 500 × 7,55 = US$ 3.775. Ergebnis: 3.775 − 2.500 = US$ 1.275, deutlich weniger als ohne Schutz. Das sind die Kosten einer Versicherung, die nicht in Anspruch genommen wurde. Das sind vergangene Fakten und hypothetische Prämien, keine Prognose.

Wie man Optionen zur Absicherung des Portfolios nutzt
Wählen Sie den Strike nach der akzeptierten Verlustgröße
Ein Strike näher am aktuellen Preis schützt früher, kostet aber mehr. Ein weiter entfernter Strike ist billiger, aber Sie tragen den Rückgang bis dahin allein. Die richtige Frage ist: Wie viel der Position bin ich bereit zu verlieren, bevor die Versicherung zu zahlen beginnt?
Stimmen Sie die Fälligkeit auf das besorgende Risiko ab
Wenn die Sorge der Ergebnisbericht in drei Wochen ist, reicht eine Fälligkeit kurz danach. Längere Laufzeiten kosten mehr, und wie das Beispiel vom Juli zeigte, deckt keine Laufzeit, was nach der Fälligkeit passiert.
Schützen Sie nur einen Teil der Position
Puts für die Hälfte der Aktien zu kaufen halbiert die Kosten, und auch den Ausgleich bei einem Rückgang. Das ist ein gängiger Mittelweg für alle, die das schlimmste Szenario abfedern wollen, ohne die volle Versicherung zu zahlen.
Finanzieren Sie einen Teil der Versicherung
Eine Variante ist, eine Call mit Strike über dem aktuellen Preis zu verkaufen, um einen Teil der Put zu bezahlen, und so einen sogenannten Collar zu bilden. Die Kosten sinken, aber der Gewinn bei einem Anstieg wird auf den Strike der verkauften Call begrenzt.
Grenzen
Optionen können bei entfernten Strikes und Laufzeiten wenig Liquidität haben, mit großer Differenz zwischen Kauf- und Verkaufspreis. Die Prämie steigt, wenn der Markt nervös ist, genau dann, wenn der Schutz am nötigsten scheint. Und ständige Absicherung kann über die Jahre einen erheblichen Teil der Portfolio-Rendite aufzehren.
Häufige Fehler bei der Absicherung des Portfolios mit Optionen
- Vergessen, dass die Prämie ein sicherer Kostenfaktor ist, während der Ausgleich davon abhängt, dass der Rückgang eintritt.
- Eine zu kurze Fälligkeit wählen und ungeschützt bleiben, wenn der Rückgang anhält.
- Puts für eine andere Menge als die Position kaufen, ohne es zu merken.
- Immer absichern, bei jeder Prämie, ohne die Kosten mit dem Risiko zu vergleichen.
- Hedge mit einer Wette auf den Rückgang verwechseln und die Put-Menge über die Position hinaus erhöhen.
Um ohne Risiko zu üben, bauen Sie im Demokonto oder in einer Tabelle eine Position in einer Aktie auf, die Sie verfolgen, simulieren Sie den Kauf von Puts mit zwei verschiedenen Strikes und protokollieren Sie bis zur Fälligkeit, wie viel jeder Schutz gekostet und wie viel er ausgeglichen hat. Dieses Protokoll zeigt in der Praxis, wie viel die Versicherung für Sie wert ist.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
