

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
OpçõesComo proteger uma carteira usando opções: hedge com put na prática
 Naomi TanakaPersonagem editorial · Redação de Análise

Resposta rápida
Para proteger uma carteira com opções, a forma mais comum é comprar puts sobre as ações que você tem: elas garantem o direito de vender pelo strike até o vencimento. O prêmio pago é o custo do seguro e define, junto com o strike, a perda máxima possível. O hedge não elimina a perda: limita o tamanho dela, cobre só o prazo contratado e custa dinheiro mesmo quando a queda não vem.
Hedge é qualquer operação feita para reduzir o risco de outra posição que você já tem, e não para gerar lucro por si só. No mercado de opções, a forma mais comum de hedge para quem tem ações é a put protetora: um seguro com preço conhecido contra quedas do ativo.
Neste guia, o caminho do preço é real: usamos as cotações diárias da ação da Nvidia (NVDA) entre abril e outubro de 2026. Os prêmios das opções são ilustrativos, porque o preço real de uma opção depende da volatilidade implícita e do prazo no dia da compra. O objetivo é mostrar a mecânica com um movimento de mercado que de fato aconteceu.
O que é uma put protetora
Uma put dá ao comprador o direito de vender o ativo a um preço fixo, o strike, até o vencimento. Quem tem 500 ações e compra puts para 500 ações garante que, até aquela data, poderá vender cada ação pelo strike, não importa quanto o preço caia. Em troca, paga um prêmio, que é o custo do seguro e não volta.

Como calcular o custo e a perda máxima do hedge
Três contas resumem a proteção:
- Custo do seguro = prêmio × quantidade de ações protegidas.
- Perda máxima = (preço atual − strike) × quantidade + custo do seguro.
- Valor da put no vencimento = strike − preço da ação, se positivo; caso contrário, zero.
Exemplo com a Nvidia em 14/05/2026
Uma carteira tem 500 ações da Nvidia. Em 14/05 a ação fechou a US$ 235,74, então a posição valia US$ 117.870. O dono não quer vender, mas teme uma queda nos dois meses seguintes.
- Compra puts para 500 ações, strike de US$ 220, vencimento em 17/07/2026, com prêmio ilustrativo de US$ 6,00 por ação.
- Custo do seguro: 500 × 6,00 = US$ 3.000, ou 2,5% da posição.
- Perda máxima até o vencimento: (235,74 − 220) × 500 + 3.000 = 7.870 + 3.000 = US$ 10.870, ou 9,2% da posição.
Exemplo real: o hedge sobre a Nvidia em 2026
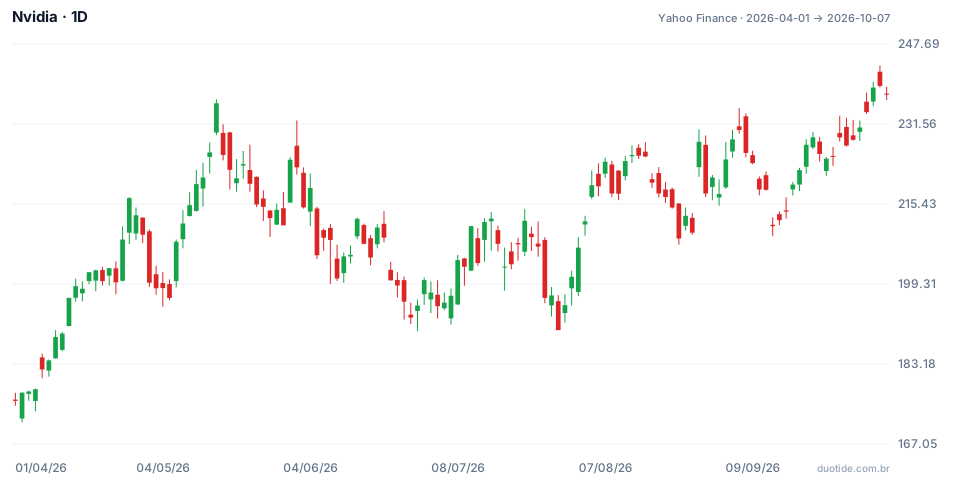
O gráfico mostra a Nvidia de abril a outubro de 2026. A ação subiu de US$ 175,75 para US$ 237,47 no período, mas teve uma queda relevante no meio do caminho. Três momentos mostram o que o hedge faz e o que não faz:
Maio a julho: o seguro que pagou
No vencimento, em 17/07, a Nvidia fechou a US$ 202,81. As ações perderam 500 × (235,74 − 202,81) = US$ 16.465. Cada put valia 220 − 202,81 = 17,19, ou US$ 8.595 no total. Resultado da carteira com hedge: −16.465 + 8.595 − 3.000 = −US$ 10.870, exatamente a perda máxima calculada em maio. Sem o hedge, a perda teria sido de 14,0% da posição; com ele, de 9,2%.
Julho: a queda depois do vencimento
A proteção acabou em 17/07, mas a queda não: em 29/07 a ação fechou a US$ 190,01, 19,4% abaixo de 14/05. Quem não renovou a proteção ficou exposto a essa parte do movimento. O hedge cobre só o prazo pago.
Agosto a setembro: o seguro que não foi usado
Suponha um novo hedge em 21/08, com a ação a US$ 214,72: puts com strike de US$ 200, vencimento em 18/09 e prêmio ilustrativo de US$ 5,00, custo de US$ 2.500. No vencimento a Nvidia estava a US$ 222,27, as puts venceram sem valor e as ações ganharam 500 × 7,55 = US$ 3.775. Resultado: 3.775 − 2.500 = US$ 1.275, bem menos que sem a proteção. Esse é o custo de um seguro que não foi acionado. São fatos passados e prêmios hipotéticos, não uma previsão.

Como usar opções para proteger a carteira
Escolha o strike pelo tamanho da perda que aceita
Strike mais perto do preço atual protege mais cedo, mas custa mais. Strike mais distante é mais barato, mas você absorve sozinho a queda até ele. A pergunta certa é: quanto da posição aceito perder antes de o seguro começar a pagar?
Alinhe o vencimento ao risco que preocupa
Se o temor é a divulgação de resultado daqui a três semanas, um vencimento logo depois dela basta. Prazos maiores custam mais e, como o exemplo de julho mostrou, nenhum prazo cobre o que acontece depois do vencimento.
Proteja só parte da posição
Comprar puts para metade das ações reduz o custo à metade, e a compensação na queda também. É um meio-termo comum para quem quer amortecer o pior cenário sem pagar o seguro inteiro.
Financie parte do seguro
Uma variação é vender uma call com strike acima do preço atual para pagar parte da put, montando o chamado collar. O custo cai, mas o ganho na alta fica limitado ao strike da call vendida.
Limitações
Opções podem ter pouca liquidez em strikes e prazos distantes, com diferença grande entre compra e venda. O prêmio sobe quando o mercado está nervoso, justamente quando a proteção parece mais necessária. E proteger o tempo todo pode consumir boa parte do retorno da carteira ao longo dos anos.
Erros comuns ao proteger a carteira com opções
- Esquecer que o prêmio é custo certo, enquanto a compensação depende da queda acontecer.
- Escolher um vencimento curto demais e ficar descoberto quando a queda continua.
- Comprar puts para uma quantidade diferente da posição sem perceber.
- Proteger sempre, com qualquer prêmio, sem comparar o custo com o risco.
- Confundir hedge com aposta na queda e aumentar a quantidade de puts além da posição.
Para praticar sem arriscar dinheiro, monte na conta demo ou numa planilha uma posição em uma ação que você acompanha, simule a compra de puts com dois strikes diferentes e registre, até o vencimento, quanto cada proteção custou e quanto compensou. Esse registro mostra na prática quanto vale o seguro para você.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
