

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
OptionenOptionen für Einsteiger: Prämie, Strike, Ausübung und Verfall
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
Eine Option gibt dem Käufer das Recht, aber nicht die Pflicht, einen Vermögenswert zu einem festen Preis, dem Strike, bis zum Verfall zu kaufen (Call) oder zu verkaufen (Put). Für dieses Recht zahlt er dem Verkäufer eine Prämie. Der Käufer riskiert höchstens die Prämie; der Verkäufer erhält die Prämie und übernimmt die Pflicht, den Kontrakt zu erfüllen.
Vor jeder Options-Strategie lohnt es sich, die vier Elemente jedes Kontrakts zu beherrschen: das Recht, das er gibt, den Ausübungspreis (Strike), den Verfallstermin und die für dieses Recht gezahlte Prämie. Strategien mit Namen wie Bull Call Spread, Butterfly oder Straddle sind nur Kombinationen dieser Elemente.
In diesem Leitfaden verwenden wir die echten Tagespreise des BOVA11, des Indexfonds, der den Ibovespa nachbildet, zwischen April und Oktober 2026. Die Preise des BOVA11 sind echt; die Strikes und Prämien der Optionen sind hypothetisch, gewählt, um die Berechnung zu zeigen.
Was ist eine Option
Eine Kaufoption (Call) gibt dem Käufer das Recht, aber nicht die Pflicht, den Basiswert zum Strike bis zum oder am Verfallstermin zu kaufen. Eine Verkaufsoption (Put) gibt das Recht, unter denselben Bedingungen zu verkaufen. Wer die Option verkauft, der Stillhalter, erhält die Prämie und übernimmt die Pflicht der anderen Seite: Übt der Käufer des Calls aus, muss der Stillhalter zum Strike verkaufen, selbst wenn der Markt deutlich höher steht.
Im, am und aus dem Geld
- Call im Geld: Preis des Basiswerts über dem Strike.
- Am Geld: Preis des Basiswerts gleich oder sehr nahe am Strike.
- Call aus dem Geld: Preis des Basiswerts unter dem Strike; die Option hat nur Zeitwert.
- Put: die Logik kehrt sich um; sie ist im Geld, wenn der Basiswert unter dem Strike liegt.

Wie man den Wert einer Option berechnet
Die Prämie hat zwei Teile:
- Innerer Wert des Calls = Preis des Basiswerts − Strike (wenn positiv; sonst null).
- Innerer Wert des Puts = Strike − Preis des Basiswerts (wenn positiv; sonst null).
- Extrinsischer Wert (oder Zeitwert) = Prämie − innerer Wert.
- Break-even des Calls am Verfall = Strike + gezahlte Prämie.
Beispiel mit dem echten BOVA11-Preis
Am 21.08.2026 schloss der BOVA11 bei R$ 168,33. Ein hypothetischer Call mit Strike R$ 160,00, der R$ 10,00 kostet, hätte einen inneren Wert von 168,33 − 160,00 = R$ 8,33 und einen extrinsischen Wert von 10,00 − 8,33 = R$ 1,67. Ein Call mit Strike R$ 170,00 wäre dagegen aus dem Geld: innerer Wert null, und die gesamte Prämie wäre Zeitwert.
Echtes Beispiel: ein Call und ein Put des BOVA11 bis zum Verfall
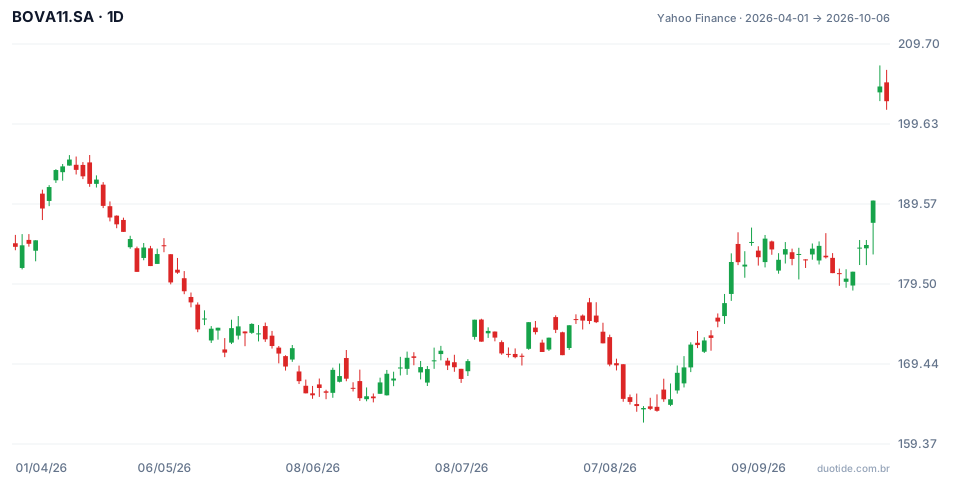
Der Chart zeigt die Tageskerzen des BOVA11 vom 01.04.2026 bis zum 06.10.2026, dem letzten verfügbaren Handelstag. Der Fonds begann den Zeitraum bei R$ 184,18, fiel bis zum Tief von R$ 162,07 am 14.08., stieg bis zum Hoch von R$ 207,00 am 05.10. und schloss am 06.10. bei R$ 202,50.
Der Call mit Strike R$ 170,00
Angenommen, am 21.08. wird ein Call mit Strike R$ 170,00, Verfall am 18.09.2026, für eine Prämie von R$ 3,00 gekauft. Der Break-even am Verfall ist 170,00 + 3,00 = R$ 173,00. Am 18.09. schloss der BOVA11 bei R$ 182,47, ein Anstieg von 8,4 % seit dem Einstieg.
- Innerer Wert am Verfall: 182,47 − 170,00 = R$ 12,47
- Ergebnis des Käufers: 12,47 − 3,00 = R$ 9,47 pro Anteil, oder R$ 947,00 bei 100 Anteilen
- Rendite auf die Prämie: 9,47 ÷ 3,00 = 315,7 %
- Ergebnis des ungedeckten Stillhalters: −R$ 9,47 pro Anteil, oder −R$ 947,00 bei 100 Anteilen, nachdem er R$ 300,00 erhalten hatte
Der Put mit Strike R$ 165,00
Am selben Tag würde ein Put mit Strike R$ 165,00, gekauft für R$ 2,50, auf einen Rückgang unter R$ 162,50 setzen. Mit dem BOVA11 bei R$ 182,47 am Verfall endete der Put aus dem Geld und verfiel wertlos: Der Käufer würde die R$ 2,50 pro Anteil verlieren, R$ 250,00 bei 100 Anteilen, und der Stillhalter würde die gesamte Prämie behalten.
Dieselbe Bewegung des Basiswerts erzeugte Gewinn für die eine Seite und den vollständigen Verlust der Prämie für die andere. Die Zahlen beschreiben, was mit dem Preis in diesem Zeitraum passiert ist; sie zeigen nicht, was bei anderen Verfallsterminen passieren wird.

Wie man diese Grundlagen nutzt
Verstehen Sie, was am Verfall passiert
Endet der Call im Geld, übt der Käufer normalerweise aus, oder die Position wird je nach Marktregeln über die Differenz abgerechnet. Endet er aus dem Geld, verfällt er wertlos, und der Käufer verliert die gesamte Prämie. Das ist das maximale Risiko des Käufers: nie mehr als die Prämie, aber mit realer Chance, sie ganz zu verlieren.
Vergleichen Sie das Risiko von Käufer und Verkäufer
Der Käufer hat einen auf die Prämie begrenzten Verlust. Der ungedeckte Verkäufer erhält die Prämie vorab, übernimmt aber ein Risiko, das viel größer sein kann als sie, wie der Call mit R$ 170,00 zeigte. Deshalb erfordert der ungedeckte Verkauf eine Garantie und gilt meist als riskanter.
Respektieren Sie die Zeit
Der extrinsische Wert fällt nicht linear: Er beschleunigt sich nahe am Verfall. Eine Option mit 60 Tagen vor sich verliert Zeitwert langsamer als dieselbe Option mit 10 Tagen, selbst wenn sich der Basiswert nicht bewegt.
Grenzen
In der Praxis ändern sich Prämien jede Minute und hängen von der impliziten Volatilität, den Zinsen und der Liquidität jeder Serie ab. Wenig gehandelte Serien können einen breiten Spread haben, was das Ein- und Ausstiegen vor dem Verfall verteuert.
Häufige Fehler von Options-Einsteigern
- Vergessen, dass der Break-even des Calls Strike plus Prämie ist, nicht nur der Strike.
- Optionen weit aus dem Geld kaufen, weil sie billig erscheinen.
- Optionen ungedeckt verkaufen, ohne den Verlust bei einer starken Bewegung zu berechnen.
- Die Beschleunigung des Zeitverfalls in den letzten Wochen ignorieren.
- Serien mit geringer Liquidität handeln, ohne auf den Spread zu achten.
Um zu üben, wählen Sie einen Vermögenswert im Demokonto, notieren Sie Strike, Prämie und Verfall eines Calls und eines Puts, und verfolgen Sie bis zum Ende den inneren Wert, den extrinsischen Wert und das Ergebnis von Käufer und Verkäufer. Einige vollständige Serien zu erfassen festigt die Grundlagen besser als jede Lektüre.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
