

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
ForexTasa de swap: cómo calcular el costo de mantener una posición
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
La tasa de swap es el costo, o crédito, cobrado por mantener una posición apalancada abierta de un día para otro. Se calcula multiplicando el valor de la posición por la tasa anual y dividiendo entre 360, o multiplicando el número de lotes por el swap por lote, y luego por el número de noches. En un día de la semana el cobro suele ser triple, para cubrir el fin de semana.
Toda posición apalancada que sigue abierta después del horario de cierre del día de negociación puede generar un costo, o a veces un crédito, llamado swap, tasa overnight o rollover. Aparece en forex, CFD de acciones, índices y materias primas y en posiciones de margen en criptomonedas. Si la operación se abre y se cierra antes del horario de rollover, normalmente no hay swap.
El problema del swap es que no aparece en el momento de la entrada. Se registra después, noche tras noche, y mucha gente solo nota el peso cuando una operación que debía durar horas se convierte en una posición de semanas. En esta guía hacemos la cuenta con la cotización real del EUR/USD (datos de Yahoo Finance) y comparamos el resultado con lo que el par suele moverse en un día.
Qué es la tasa de swap
Quien opera apalancado controla una posición mayor que el dinero depositado. La diferencia es, en la práctica, financiada. En forex, el swap refleja la diferencia entre las tasas de interés de las dos monedas del par, más el margen cobrado por la plataforma. En CFD, refleja el costo de financiamiento de la posición. Por eso la compra y la venta del mismo activo tienen swaps diferentes, y uno de los lados puede incluso recibir en lugar de pagar.
Dos cosas cambian de una plataforma a otra: la forma de mostrar la tasa (porcentaje anual, puntos o valor por lote) y el día en que el rollover se cobra triple para compensar el fin de semana. En forex, ese día suele ser el miércoles, pero verifica siempre las condiciones del instrumento.

Cómo calcular el swap
Hay dos fórmulas, según la forma en que la tasa aparece en la plataforma:
- Tasa anual en porcentaje: swap por noche = valor de la posición × tasa anual ÷ 360 (o 365, según el instrumento).
- Valor por lote: swap por noche = número de lotes × swap por lote.
- Total: swap por noche × noches cobradas, contando la noche triple cuando la posición pasa por ella.
Ejemplo con la cotización real del EUR/USD
El último cierre del EUR/USD en la serie usada aquí fue 1,12535. Un lote estándar de EUR/USD equivale a 100.000 euros, así que el valor de la posición es 100.000 × 1,12535 = US$ 112.535. Las tasas siguientes son hipotéticas, solo para mostrar la cuenta; las reales varían según la plataforma y cambian con las tasas de interés.
- Tasa de financiamiento del 2,5% anual en la compra: 112.535 × 0,025 ÷ 360 = US$ 7,81 por noche (7,8149 sin redondear, valor usado en las cuentas siguientes).
- Noche triple: 7,8149 × 3 = US$ 23,44.
- Una semana entera (cinco cierres, siete noches cobradas): 7,8149 × 7 = US$ 54,70.
- Treinta noches: US$ 234,45, el equivalente a 23,4 pips, ya que en el lote estándar de EUR/USD cada pip vale US$ 10.
Ahora la versión por lote. Supón que la plataforma muestra swap de compra de −US$ 6,50 por lote y de venta de +US$ 1,80 por lote. Medio lote comprado mantenido en la noche triple cuesta 0,5 × 6,50 × 3 = US$ 9,75. Medio lote vendido en la misma noche recibe 0,5 × 1,80 × 3 = US$ 2,70. El signo manda: usa exactamente lo que muestra la plataforma.
Ejemplo real: el swap comparado con el movimiento del EUR/USD
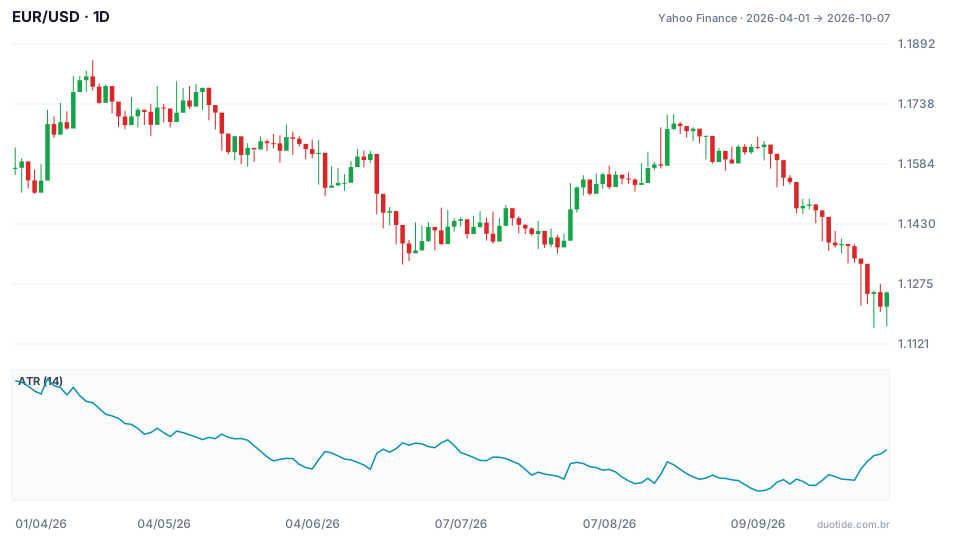
El gráfico muestra el EUR/USD de abril a octubre de 2026 con el ATR de 14 períodos, que mide la amplitud media diaria. Sirve de regla para saber si el swap es pequeño o grande comparado con lo que el precio suele moverse.
Swap de un día o de una semana: poco frente al ATR
Al final de la serie, el ATR estaba en 0,00654, o 65,4 pips. En un lote, eso da cerca de US$ 654 de oscilación media por día. La semana de swap del ejemplo (US$ 54,70) equivale al 8,4% de ese movimiento diario. Para quien mantiene una posición pocos días con un objetivo del tamaño del ATR, el costo existe, pero no decide el resultado.
Mercado calmo: el mismo swap pesa más
El ATR más bajo del período fue 0,00473 (47,3 pips) el 09/09, y el más alto, 0,00965 (96,5 pips) el 08/04. Con el par moviéndose menos, el mismo costo por noche ocupa una porción mayor del objetivo. Para un operador de corto plazo que busca 10 pips (US$ 100 por lote), una sola noche de US$ 7,81 ya se lleva el 7,8% de la ganancia planeada.
Posición larga: el swap se convierte en un movimiento de precio
Entre el 01/04 (1,15742) y el fin de la serie (1,12535), el EUR/USD cayó 2,77%. Una compra de un lote mantenida durante cuatro meses, con la tasa hipotética del ejemplo, acumularía 120 × 7,8149 ≈ US$ 937,79, o 93,8 pips, casi el ATR más alto de todo el período. En plazos largos, el swap necesita entrar en el plan desde el inicio.

Cómo usar el cálculo del swap
Antes de mantener la posición durante la noche
Suma el swap previsto para el número de noches planeado y compáralo con el objetivo de la operación. Si el costo es una fracción pequeña del objetivo, es manejable. Si es una porción grande, reduce el tamaño, acorta el plazo o reconsidera la operación.
Como criterio de desempate
La dirección de la operación debe venir del análisis, no del swap. Pero, entre dos ideas parecidas, la que tiene un costo overnight mucho menor o un crédito es una elección legítima.
En la noche triple
Una operación abierta el martes para durar dos días pasa por el miércoles y paga cuatro noches, no dos. Anota el día del rollover triple de cada instrumento que operas.
Limitaciones
El swap cambia cuando cambian las tasas de interés, y la plataforma puede modificar la tasa sin aviso previo. La cuenta anterior es una estimación; el valor que cuenta es el registrado en el extracto. En días festivos, el conteo de noches también puede cambiar.
Errores comunes con la tasa de swap
- Olvidar el swap porque no aparece en la pantalla en el momento de la entrada.
- Ignorar la noche triple y calcular solo los días hábiles.
- Usar la tasa de compra para una posición vendida, o cambiar el signo de la tasa.
- Elegir la dirección de la operación por el swap, y no por el análisis.
- Convertir una operación de corto plazo en una posición de meses sin recalcular el costo acumulado.
Para practicar, abre una posición pequeña en la cuenta demo, deja pasar algunas noches, incluyendo la triple, y compara el swap registrado con tu cuenta. Registra los valores de cada instrumento que operas: en pocas semanas tendrás tu propia tabla de costos overnight.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
