

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
ForexTasso di swap: come calcolare il costo overnight di una posizione
 Naomi TanakaPersonaggio editoriale · Redazione Analisi
Risposta rapida
Il tasso di swap è il costo, o credito, applicato per mantenere aperta una posizione a leva da un giorno all'altro. Si calcola moltiplicando il valore della posizione per il tasso annuale e dividendo per 360, oppure moltiplicando il numero di lotti per lo swap per lotto, e poi per il numero di notti. In un giorno della settimana l'addebito è di solito triplo, per coprire il fine settimana.
Ogni posizione a leva che resta aperta dopo l'orario di chiusura della giornata di negoziazione può generare un costo, o a volte un credito, chiamato swap, tasso overnight o rollover. Compare nel forex, nei CFD su azioni, indici e commodity e nelle posizioni a margine nelle criptovalute. Se l'operazione viene aperta e chiusa prima dell'orario di rollover, di solito non c'è swap.
Il problema dello swap è che non si vede al momento dell'ingresso. Viene addebitato dopo, notte dopo notte, e molti si rendono conto del peso solo quando un'operazione che doveva durare ore diventa una posizione di settimane. In questa guida facciamo il calcolo con la quotazione reale dell'EUR/USD (dati Yahoo Finance) e confrontiamo il risultato con quanto il pair tende a muoversi in un giorno.
Cos'è il tasso di swap
Chi opera a leva controlla una posizione più grande del denaro depositato. La differenza è, in pratica, finanziata. Nel forex, lo swap riflette la differenza tra i tassi di interesse delle due valute del pair, più il margine applicato dalla piattaforma. Nei CFD, riflette il costo di finanziamento della posizione. Per questo acquisto e vendita dello stesso attivo hanno swap diversi, e uno dei due lati può addirittura ricevere invece di pagare.
Due cose cambiano da una piattaforma all'altra: il modo di mostrare il tasso (percentuale annua, punti o valore per lotto) e il giorno in cui il rollover viene addebitato triplo per compensare il fine settimana. Nel forex, questo giorno è di solito il mercoledì, ma verifica sempre le condizioni dello strumento.

Come calcolare lo swap
Ci sono due formule, in base a come il tasso appare sulla piattaforma:
- Tasso annuale in percentuale: swap per notte = valore della posizione × tasso annuale ÷ 360 (o 365, in base allo strumento).
- Valore per lotto: swap per notte = numero di lotti × swap per lotto.
- Totale: swap per notte × notti addebitate, contando la notte tripla quando la posizione la attraversa.
Esempio con la quotazione reale dell'EUR/USD
L'ultima chiusura dell'EUR/USD nella serie usata qui è stata 1,12535. Un lotto standard di EUR/USD equivale a 100.000 euro, quindi il valore della posizione è 100.000 × 1,12535 = 112.535 dollari. I tassi che seguono sono ipotetici, solo per mostrare il calcolo; quelli reali variano per piattaforma e cambiano con i tassi di interesse.
- Tasso di finanziamento del 2,5% annuo sull'acquisto: 112.535 × 0,025 ÷ 360 = 7,81 dollari per notte (7,8149 senza arrotondare, valore usato nei calcoli successivi).
- Notte tripla: 7,8149 × 3 = 23,44 dollari.
- Una settimana intera (cinque chiusure giornaliere, sette notti addebitate): 7,8149 × 7 = 54,70 dollari.
- Trenta notti: 234,45 dollari, l'equivalente di 23,4 pip, dato che sul lotto standard di EUR/USD ogni pip vale 10 dollari.
Ora la versione per lotto. Supponi che la piattaforma mostri uno swap di acquisto di −6,50 dollari per lotto e di vendita di +1,80 dollari per lotto. Mezzo lotto comprato mantenuto nella notte tripla costa 0,5 × 6,50 × 3 = 9,75 dollari. Mezzo lotto venduto nella stessa notte riceve 0,5 × 1,80 × 3 = 2,70 dollari. Il segno comanda: usa esattamente quello che mostra la piattaforma.
Esempio reale: lo swap confrontato con il movimento dell'EUR/USD
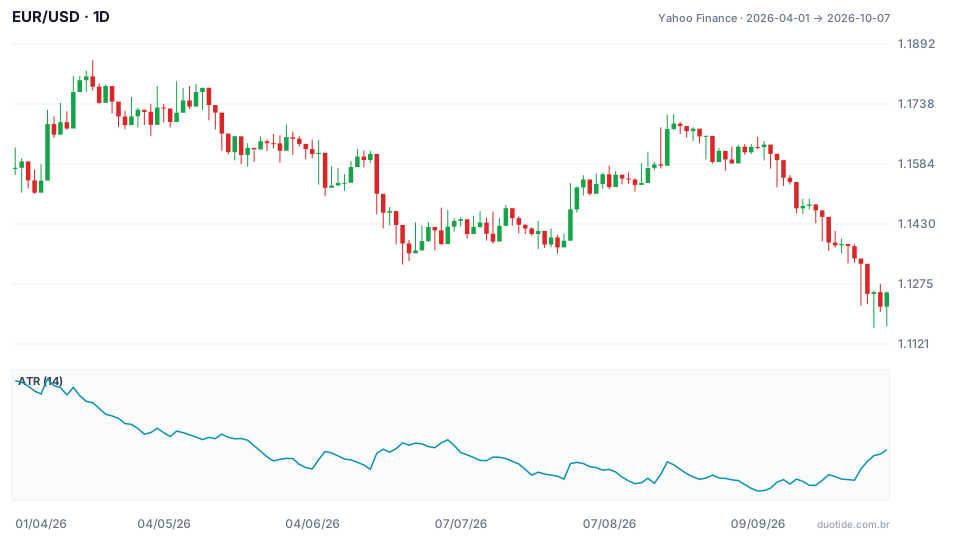
Il grafico mostra l'EUR/USD da aprile a ottobre 2026 con l'ATR a 14 periodi, che misura l'ampiezza media giornaliera. Serve da righello per sapere se lo swap è piccolo o grande rispetto a quanto il prezzo tende a muoversi.
Swap di un giorno o di una settimana: poco rispetto all'ATR
Alla fine della serie, l'ATR era a 0,00654, ovvero 65,4 pip. Su un lotto, ciò equivale a circa 654 dollari di oscillazione media al giorno. La settimana di swap dell'esempio (54,70 dollari) equivale all'8,4% di questo movimento giornaliero. Per chi mantiene una posizione per pochi giorni con un obiettivo della dimensione dell'ATR, il costo esiste, ma non decide il risultato.
Mercato calmo: lo stesso swap pesa di più
L'ATR più basso del periodo è stato 0,00473 (47,3 pip) il 09/09, e il più alto, 0,00965 (96,5 pip) l'08/04. Con il pair che si muove meno, lo stesso costo per notte occupa una fetta maggiore dell'obiettivo. Per un trader di breve termine che punta a 10 pip (100 dollari per lotto), una sola notte di 7,81 dollari porta già via il 7,8% del guadagno pianificato.
Posizione lunga: lo swap diventa un movimento di prezzo
Tra l'01/04 (1,15742) e la fine della serie (1,12535), l'EUR/USD è sceso del 2,77%. Un acquisto di un lotto mantenuto per quattro mesi, con il tasso ipotetico dell'esempio, accumulerebbe 120 × 7,8149 ≈ 937,79 dollari, ovvero 93,8 pip, quasi l'ATR più alto di tutto il periodo. Sugli orizzonti lunghi, lo swap deve entrare nel piano dall'inizio.

Come usare il calcolo dello swap
Prima di mantenere la posizione durante la notte
Somma lo swap previsto per il numero di notti pianificato e confrontalo con l'obiettivo dell'operazione. Se il costo è una frazione piccola dell'obiettivo, è gestibile. Se è una fetta grande, riduci la dimensione, abbrevia l'orizzonte o riconsidera l'operazione.
Come criterio di spareggio
La direzione dell'operazione deve venire dall'analisi, non dallo swap. Ma, tra due idee simili, quella con costo overnight molto minore o credito è una scelta legittima.
Nella notte tripla
Un'operazione aperta il martedì per durare due giorni attraversa il mercoledì e paga quattro notti, non due. Annota il giorno del rollover triplo di ogni strumento che operi.
Limiti
Lo swap cambia quando cambiano i tassi di interesse, e la piattaforma può modificare il tasso senza preavviso. Il calcolo sopra è una stima; il valore che conta è quello addebitato nell'estratto. Nei giorni festivi, anche il conteggio delle notti può cambiare.
Errori comuni con il tasso di swap
- Dimenticare lo swap perché non appare sullo schermo al momento dell'ingresso.
- Ignorare la notte tripla e calcolare solo i giorni lavorativi.
- Usare il tasso di acquisto per una posizione corta, o invertire il segno del tasso.
- Scegliere la direzione dell'operazione in base allo swap, e non all'analisi.
- Trasformare un'operazione di breve termine in una posizione di mesi senza ricalcolare il costo accumulato.
Per esercitarti, apri una posizione piccola sul conto demo, lascia passare alcune notti, incluse quella tripla, e confronta lo swap addebitato con il tuo calcolo. Registra i valori di ogni strumento che operi: in poche settimane avrai la tua tabella personale di costi overnight.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
