

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
更新于:
外汇隔夜利息(swap):如何计算持仓过夜的成本
 Naomi Tanaka编辑角色 · 分析栏目
快速回答
隔夜利息是持有杠杆仓位过夜所产生的成本,或有时是收益。计算方法是用仓位价值乘以年化费率再除以360,或者用手数乘以每手swap,然后再乘以持仓的夜数。在一周中的某一天,通常会按三倍收取,以覆盖周末。
任何在交易日切换时点之后仍保持未平仓的杠杆仓位,都可能产生一笔费用,有时也可能是一笔收益,这就是所谓的swap、隔夜利息或展期费用(rollover)。它出现在外汇、股票/指数/商品差价合约以及加密货币的保证金仓位中。如果一笔交易在展期时点之前开仓并平仓,通常不会产生swap。
swap的问题在于它在进场时并不会显示出来。它是之后一夜一夜累计记入的,很多人只有在原本打算持仓几个小时的交易变成持仓数周之后,才意识到它的影响有多大。本文使用EUR/USD的真实报价(数据来自雅虎财经)进行计算,并将结果与该货币对通常一天的波动幅度做比较。
什么是隔夜利息
使用杠杆交易的人控制着比所存入资金更大的仓位。两者之间的差额在实际操作中是靠融资来填补的。在外汇中,swap反映的是该货币对两种货币之间利率的差异,再加上平台收取的点差。在差价合约中,它反映的是持有该仓位的融资成本。因此,同一资产的买入和卖出方向会有不同的swap,其中一方甚至可能是收钱而不是付钱。
不同平台之间有两点会有所不同:费率的显示方式(年化百分比、点数或每手金额),以及为弥补周末而按三倍收取展期费用的那一天。在外汇中,这一天通常是星期三,但务必始终核实该交易品种的具体条款。

如何计算隔夜利息
根据平台显示费率的方式不同,有两种公式:
- 年化百分比费率:每晚swap = 仓位价值 × 年化费率 ÷ 360(或365,取决于该交易品种)。
- 每手金额:每晚swap = 手数 × 每手swap。
- 总计:每晚swap × 计费夜数,当持仓跨越三倍夜时需计入三倍。
使用EUR/USD真实报价的例子
本文所用数据序列中EUR/USD的最后收盘价为1.12535。一个标准手的EUR/USD相当于100,000欧元,因此仓位价值为100,000 × 1.12535 = 112,535美元。以下费率为假设值,仅用于演示计算方法;实际费率因平台而异,并会随利率变化。
- 买入年化融资费率2.5%:112,535 × 0.025 ÷ 360 = 每晚7.81美元(未四舍五入为7.8149,后续计算使用此值)。
- 三倍夜:7.8149 × 3 = 23.44美元。
- 整整一周(五次交易日切换,计费七晚):7.8149 × 7 = 54.70美元。
- 三十晚:234.45美元,相当于23.4个点,因为在EUR/USD标准手中每点价值10美元。
现在来看按手计算的版本。假设平台显示买入swap为每手−6.50美元,卖出swap为每手+1.80美元。半手买入仓位持有过三倍夜,成本为0.5 × 6.50 × 3 = 9.75美元。同一晚的半手卖出仓位则获得0.5 × 1.80 × 3 = 2.70美元。正负号很重要:务必严格按照平台显示的数值使用。
真实案例:隔夜利息与EUR/USD波动的比较
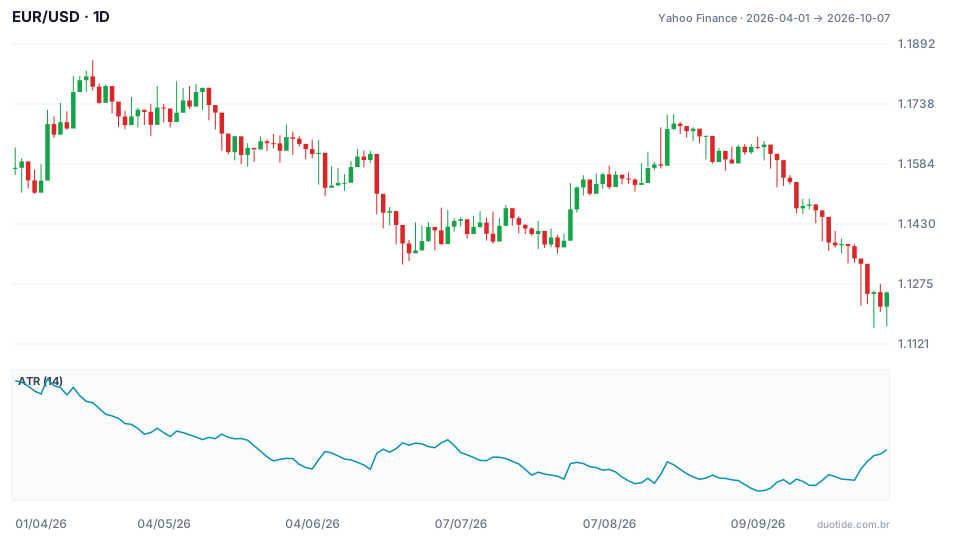
图表显示的是2026年4月至10月的EUR/USD及其14周期ATR,用于衡量日均波幅。它可以作为标尺,用来判断swap相对于价格通常的波动幅度是大还是小。
一天或一周的swap:相对ATR来说很小
在该数据序列末尾,ATR为0.00654,即65.4个点。以一手计算,这相当于每日平均约654美元的波动。例子中一周的swap(54.70美元)相当于这一日波动幅度的8.4%。对于持仓几天、目标幅度与ATR相当的交易者来说,这笔成本确实存在,但不会决定结果。
平静市场:同样的swap影响更大
该期间最低的ATR出现在9月9日,为0.00473(47.3个点),最高则出现在4月8日,为0.00965(96.5个点)。当该货币对波动变小时,同样的每晚成本会占据目标收益中更大的比例。对于追求10个点(每手100美元)的短线交易者来说,仅一晚7.81美元的成本就已经占计划收益的7.8%。
长期持仓:swap变成了一次价格波动
从4月1日(1.15742)到该数据序列末尾(1.12535),EUR/USD下跌了2.77%。一笔持有四个月的一手买入仓位,按例子中假设的费率,累计成本约为120 × 7.8149 ≈ 937.79美元,即93.8个点,几乎相当于整个期间最高的ATR值。在长期持仓中,swap必须从一开始就纳入交易计划。

如何使用swap的计算
在持仓过夜之前
把计划持仓夜数的预期swap加总,并与交易目标做比较。如果成本只占目标的一小部分,是可以接受的。如果占比很大,就应该缩小仓位、缩短周期,或重新考虑这笔交易。
作为决策的辅助标准
交易方向应该由分析来决定,而不是由swap决定。但在两个相似的交易思路之间,隔夜成本明显更低或能获得收益的那个,是一个合理的选择依据。
关于三倍夜
一笔周二开仓、打算持有两天的交易会跨过周三,需要支付四晚而不是两晚的费用。记下你所交易的每个品种的三倍展期日。
局限性
swap会随利率变化而变化,平台也可能在不事先通知的情况下调整费率。上面的计算只是估算;真正有效的数字是账单上实际记录的那个。节假日期间,计费的夜数也可能发生变化。
关于隔夜利息的常见错误
- 因为进场时屏幕上没有显示swap而把它忘掉。
- 忽略三倍夜,只按工作日计算。
- 把买入费率用在卖出仓位上,或把费率的正负号弄反。
- 根据swap而不是分析来选择交易方向。
- 把一笔原本短线的交易变成持仓数月,却不重新计算累计成本。
要练习,可以在模拟账户中开一个小仓位,让它持有几晚,包括一次三倍夜,然后把记入的swap与你自己的计算做比较。记录你所交易的每个品种的数值:几周之后,你就会有一份属于自己的隔夜成本表。
先练习,再冒险。 开设 Duotide 账户,在拥有 10,000 美元虚拟资金的模拟账户中检验您的想法。
免费开户更新于:
Duotide 编辑部的编辑角色。文章由团队在人工智能辅助下撰写;报价和图表来自真实的市场数据。 讲解图表、指标与交易策略:它们如何运作、在哪里失效,以及如何先行测试。
这篇文章对您有帮助吗?
成为第一个评分的人。
评论
- 还没有评论,欢迎抢先发表。
