

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
ForexTaxa de swap (overnight): como calcular o custo de manter uma posição aberta
 Naomi TanakaPersonagem editorial · Redação de Análise
Resposta rápida
A taxa de swap é o custo, ou crédito, cobrado por manter uma posição alavancada aberta de um dia para o outro. Calcula-se multiplicando o valor da posição pela taxa anual e dividindo por 360, ou multiplicando o número de lotes pelo swap por lote, e depois pelo número de noites. Em um dia da semana a cobrança costuma ser tripla, para cobrir o fim de semana.
Toda posição alavancada que continua aberta depois do horário de virada do dia de negociação pode gerar um custo, ou às vezes um crédito, chamado de swap, taxa overnight ou rollover. Ele aparece em forex, CFDs de ações, índices e commodities e em posições de margem em criptomoedas. Se a operação é aberta e fechada antes do horário de rollover, normalmente não há swap.
O problema do swap é que ele não aparece na hora da entrada. Ele é lançado depois, noite após noite, e muita gente só percebe o peso quando uma operação que era para durar horas vira uma posição de semanas. Neste guia fazemos a conta com a cotação real do EUR/USD (dados do Yahoo Finance) e comparamos o resultado com o quanto o par costuma andar num dia.
O que é a taxa de swap
Quem opera alavancado controla uma posição maior do que o dinheiro depositado. A diferença é, na prática, financiada. No forex, o swap reflete a diferença entre os juros das duas moedas do par, mais a margem cobrada pela plataforma. Em CFDs, reflete o custo de financiamento da posição. Por isso compra e venda do mesmo ativo têm swaps diferentes, e um dos lados pode até receber em vez de pagar.
Duas coisas mudam de uma plataforma para outra: a forma de mostrar a taxa (percentual ao ano, pontos ou valor por lote) e o dia em que o rollover é cobrado em triplo para compensar o fim de semana. Em forex, esse dia costuma ser a quarta-feira, mas confira sempre nas condições do instrumento.

Como calcular o swap
Há duas fórmulas, conforme o jeito que a taxa aparece na plataforma:
- Taxa anual em percentual: swap por noite = valor da posição × taxa anual ÷ 360 (ou 365, conforme o instrumento).
- Valor por lote: swap por noite = número de lotes × swap por lote.
- Total: swap por noite × noites cobradas, contando a noite tripla quando a posição passa por ela.
Exemplo com a cotação real do EUR/USD
O último fechamento do EUR/USD na série usada aqui foi 1,12535. Um lote padrão de EUR/USD equivale a 100.000 euros, então o valor da posição é 100.000 × 1,12535 = US$ 112.535. As taxas a seguir são hipotéticas, só para mostrar a conta; as reais variam por plataforma e mudam com os juros.
- Taxa de financiamento de 2,5% ao ano na compra: 112.535 × 0,025 ÷ 360 = US$ 7,81 por noite (7,8149 sem arredondar, valor usado nas contas seguintes).
- Noite tripla: 7,8149 × 3 = US$ 23,44.
- Uma semana inteira (cinco viradas, sete noites cobradas): 7,8149 × 7 = US$ 54,70.
- Trinta noites: US$ 234,45, o equivalente a 23,4 pips, já que no lote padrão de EUR/USD cada pip vale US$ 10.
Agora a versão por lote. Suponha que a plataforma mostre swap de compra de −US$ 6,50 por lote e de venda de +US$ 1,80 por lote. Meio lote comprado mantido na noite tripla custa 0,5 × 6,50 × 3 = US$ 9,75. Meio lote vendido na mesma noite recebe 0,5 × 1,80 × 3 = US$ 2,70. O sinal manda: use exatamente o que a plataforma mostra.
Exemplo real: o swap comparado com o movimento do EUR/USD
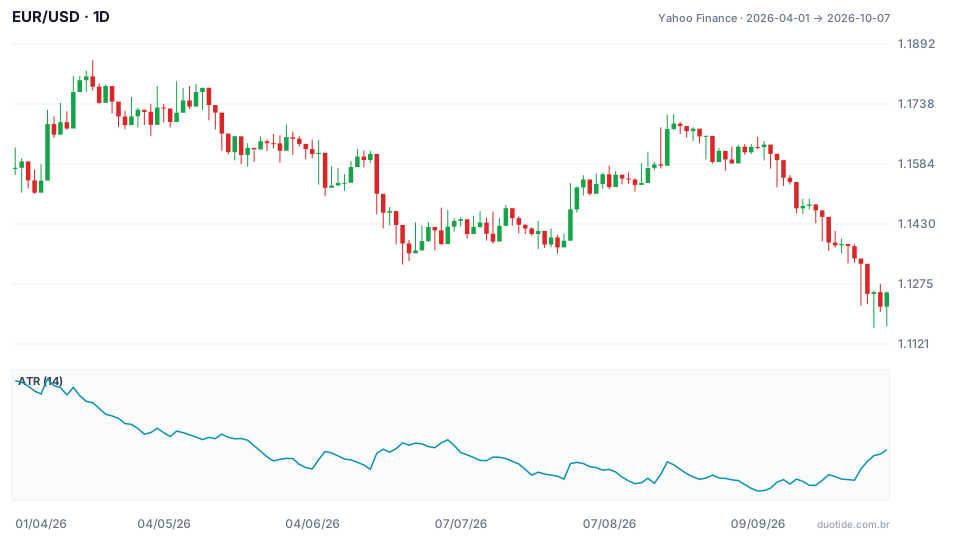
O gráfico mostra o EUR/USD de abril a outubro de 2026 com o ATR de 14 períodos, que mede a amplitude média diária. Ele serve de régua para saber se o swap é pequeno ou grande perto do que o preço costuma andar.
Swap de um dia ou de uma semana: pouco perto do ATR
No fim da série, o ATR estava em 0,00654, ou 65,4 pips. Em um lote, isso dá cerca de US$ 654 de oscilação média por dia. A semana de swap do exemplo (US$ 54,70) equivale a 8,4% desse movimento diário. Para quem segura uma posição por poucos dias com um alvo do tamanho do ATR, o custo existe, mas não decide o resultado.
Mercado calmo: o mesmo swap pesa mais
O ATR mais baixo do período foi 0,00473 (47,3 pips) em 09/09, e o mais alto, 0,00965 (96,5 pips) em 08/04. Com o par andando menos, o mesmo custo por noite ocupa uma fatia maior do alvo. Para um operador de curto prazo que busca 10 pips (US$ 100 por lote), uma única noite de US$ 7,81 já leva 7,8% do ganho planejado.
Posição longa: o swap vira um movimento de preço
Entre 01/04 (1,15742) e o fim da série (1,12535), o EUR/USD caiu 2,77%. Uma compra de um lote mantida por quatro meses, com a taxa hipotética do exemplo, acumularia 120 × 7,8149 ≈ US$ 937,79, ou 93,8 pips, quase o ATR mais alto de todo o período. Em prazos longos, o swap precisa entrar no plano desde o início.

Como usar o cálculo do swap
Antes de manter a posição à noite
Some o swap previsto para o número de noites planejado e compare com o alvo da operação. Se o custo for uma fração pequena do alvo, é administrável. Se for uma fatia grande, reduza o tamanho, encurte o prazo ou reconsidere a operação.
Como critério de desempate
A direção da operação deve vir da análise, não do swap. Mas, entre duas ideias parecidas, a que tem custo overnight muito menor ou crédito é uma escolha legítima.
Na noite tripla
Uma operação aberta na terça para durar dois dias passa pela quarta e paga quatro noites, não duas. Anote o dia do rollover triplo de cada instrumento que você opera.
Limitações
O swap muda quando os juros mudam, e a plataforma pode alterar a taxa sem aviso prévio. A conta acima é uma estimativa; o valor que vale é o lançado no extrato. Em feriados, a contagem de noites também pode mudar.
Erros comuns com a taxa de swap
- Esquecer o swap porque ele não aparece na tela na hora da entrada.
- Ignorar a noite tripla e calcular só os dias úteis.
- Usar a taxa de compra para uma posição vendida, ou trocar o sinal da taxa.
- Escolher a direção da operação pelo swap, e não pela análise.
- Transformar uma operação de curto prazo em posição de meses sem recalcular o custo acumulado.
Para praticar, abra uma posição pequena na conta demo, deixe passar algumas noites, incluindo a tripla, e compare o swap lançado com a sua conta. Registre os valores de cada instrumento que você opera: em poucas semanas você terá a sua própria tabela de custos overnight.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
