

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
OptionsGrecques des options pour débutants : delta, gamma, theta
 Naomi TanakaPersonnage éditorial · Rubrique Analyse
Réponse rapide
Les grecques mesurent comment le prix d'une option réagit à chaque facteur : le delta mesure la réaction au prix de l'actif, le gamma mesure combien le delta change, le theta mesure la perte de valeur avec le temps et le vega mesure la réaction à la volatilité implicite. Ensemble, ils montrent le risque de la position avant que vous n'entriez.
Ceux qui commencent à étudier les options tombent vite sur quatre mots grecs : delta, gamma, theta et vega. Ce sont des mesures de sensibilité : elles montrent comment le prix d'une option réagit au mouvement de l'actif sous-jacent, au passage du temps et au changement de volatilité. Les comprendre aide à évaluer une opération avant d'entrer, plutôt que de découvrir après coup pourquoi le contrat a bougé de façon inattendue.
Dans ce guide, nous appliquons le delta et le gamma à deux mouvements réels de l'action Alphabet (GOOGL) en 2026. Les prix de l'action sont réels ; les valeurs des grecques et des primes sont hypothétiques, choisies pour illustrer le calcul, car elles dépendent du contrat spécifique.
Que sont les grecques des options
Delta : combien l'option bouge avec l'actif
Le delta mesure combien le prix de l'option tend à varier pour chaque variation de 1,00 $ de l'actif, les autres facteurs restant constants. Une call avec un delta de 0,60 tend à monter d'environ 0,60 $ quand l'action monte de 1,00 $. Les calls ont un delta entre 0 et 1 ; les puts, entre −1 et 0. Plus l'option est dans la monnaie, plus le delta se rapproche de 1 ou −1 ; plus elle est hors de la monnaie, plus il se rapproche de zéro.
Gamma : la vitesse de changement du delta
Le gamma mesure combien le delta change pour chaque variation de 1,00 $ de l'actif. Il est plus élevé pour les options proches du prix d'exercice et près de l'échéance. Un gamma élevé signifie que le profil de risque de la position change rapidement.
Theta : le coût du temps
Le theta mesure combien de valeur l'option tend à perdre par jour, uniquement par le passage du temps. Une call avec un theta de −0,25 perd environ 0,25 $ par jour si rien d'autre ne change ; en 10 jours, 2,50 $. Pour celui qui achète des options, le theta joue contre lui ; pour celui qui vend, il joue en sa faveur. La décroissance s'accélère près de l'échéance.
Vega : sensibilité à la volatilité
Le vega mesure combien le prix de l'option change pour chaque point de pourcentage de variation de la volatilité implicite. Avant des événements comme les résultats d'entreprise, la volatilité implicite tend à monter et à renchérir les options ; après, elle chute généralement de façon brusque, ce qui peut réduire la valeur de l'option même si l'actif a évolué dans la direction attendue.
Rho : la grecque des taux
Le rho mesure la sensibilité au taux d'intérêt. Dans les opérations courtes, il pèse peu ; il gagne en importance pour les options de longue échéance et pendant les périodes de changement rapide du taux d'intérêt.

Comment calculer l'effet du delta et du gamma
Pour un mouvement de ΔS sur l'actif, la variation approximative de l'option est :
- Avec le delta seul : variation ≈ delta × ΔS
- Avec le delta et le gamma : variation ≈ delta × ΔS + ½ × gamma × ΔS²
- Nouveau delta ≈ delta + gamma × ΔS
L'approximation fonctionne mieux pour des mouvements modérés et ignore le theta et le vega, qui changent aussi pendant la même période.
Exemple réel : deux mouvements de l'action Alphabet en 2026
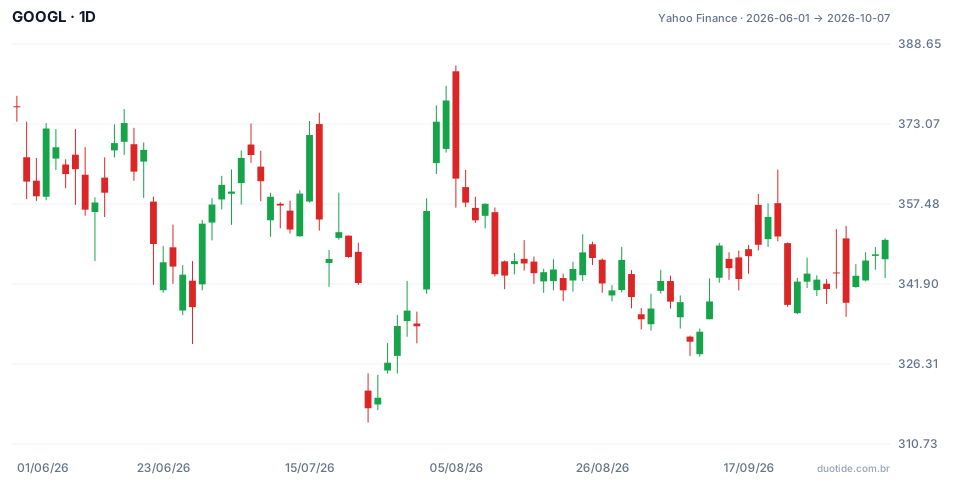
Le graphique montre les bougies quotidiennes de GOOGL du 01/06/2026 au 07/10/2026. L'action a commencé la période à 376,37 $, a eu un plus bas de 314,90 $ le 23/07, un plus haut de 384,48 $ le 05/08 et a clôturé le 07/10 à 350,50 $.
23 juillet : baisse de 7,1 % en une journée
L'action a clôturé le 22/07 à 342,09 $ et le 23/07 à 317,69 $, une baisse de 24,40 $. Imaginez une call hypothétique achetée le 22/07 pour 15,00 $, avec un delta de 0,50 et un gamma de 0,01.
- Avec le delta seul : 0,50 × (−24,40) = −12,20 $
- Ajustement du gamma : ½ × 0,01 × 24,40² = +2,98 $
- Estimation : −12,20 + 2,98 = −9,22 $, prime d'environ 5,78 $
- Nouveau delta : 0,50 − 0,01 × 24,40 = 0,26
L'action a baissé de 7,1 % ; la call hypothétique aurait perdu environ 61 %. Le gamma a amorti la perte, car le delta a diminué à mesure que l'action baissait, mais l'effet de levier de l'option est devenu évident.
31 juillet : hausse de 6,7 % en une journée
L'action a clôturé le 30/07 à 333,66 $ et le 31/07 à 356,13 $, une hausse de 22,47 $. Avec une autre call hypothétique de 12,00 $, un delta de 0,50 et un gamma de 0,01 :
- Avec le delta seul : 0,50 × 22,47 = 11,24 $
- Ajustement du gamma : ½ × 0,01 × 22,47² = 2,52 $
- Estimation : +13,76 $, hausse d'environ 115 % de la prime
- Nouveau delta : 0,50 + 0,01 × 22,47 = 0,72
Ici, le gamma a joué en faveur de celui qui a acheté la call : le delta a augmenté pendant la hausse. Pour celui qui a vendu cette call, le même gamma a augmenté la perte. Les exemples décrivent des mouvements qui se sont produits ; ils n'indiquent pas ce que l'action fera ensuite.

Comment utiliser les grecques
Avant d'acheter une option
Regardez le theta : il indique combien le temps coûte par jour. Si votre attente est un mouvement lent, une option avec un theta élevé peut perdre de la valeur avant que l'actif n'atteigne le niveau espéré.
Avant de vendre une option
Regardez le gamma, surtout près de l'échéance. Un gamma élevé peut transformer une position tranquille en une position très risquée en quelques séances, comme l'a montré la hausse du 31/07.
Avant les événements
Regardez le vega et la volatilité implicite. Acheter des options chères avant un résultat et voir la volatilité chuter après est l'une des façons les plus courantes de perdre de l'argent tout en ayant deviné la bonne direction.
Limites
Les grecques sont des estimations d'un modèle et changent à tout instant. Le calcul avec le delta et le gamma est une approximation locale ; pour de grands mouvements ou près de l'échéance, le prix réel de l'option peut s'en éloigner considérablement.
Erreurs courantes avec les grecques
- Regarder seulement le delta et ignorer l'effet du temps et de la volatilité.
- Acheter des options très hors de la monnaie, à faible delta, en pensant qu'elles sont bon marché.
- Vendre des options près de l'échéance sans tenir compte du gamma.
- Deviner la bonne direction et perdre à cause de la chute de la volatilité implicite.
- Oublier qu'acheter des options peut signifier perdre toute la prime payée.
Pour vous entraîner, choisissez une option sur le compte démo, notez le delta, le gamma, le theta et le vega le jour de l'entrée, et comparez, jour après jour, la variation estimée à la variation réelle de la prime. Ce relevé montre rapidement quand les approximations fonctionnent et quand elles ne fonctionnent pas.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
