

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
ОпционыГреки опционов для начинающих: дельта, гамма, тета и вега
 Naomi TanakaРедакционный персонаж · Аналитика
Коротко
Греки измеряют, как цена опциона реагирует на каждый фактор: дельта измеряет реакцию на цену актива, гамма измеряет, насколько меняется дельта, тета измеряет потерю стоимости со временем, а вега измеряет реакцию на подразумеваемую волатильность. Вместе они показывают риск позиции до входа.
Тот, кто начинает изучать опционы, быстро сталкивается с четырьмя греческими словами: дельта, гамма, тета и вега. Это показатели чувствительности: они показывают, как цена опциона реагирует на движение базового актива, течение времени и изменение волатильности. Понимание их помогает оценить сделку до входа, вместо того чтобы потом выяснять, почему контракт двигался неожиданным образом.
В этом руководстве мы применяем дельту и гамму к двум реальным движениям акций Alphabet (GOOGL) в 2026 году. Цены акции реальные; значения греков и премий гипотетические, выбранные для иллюстрации расчета, потому что зависят от конкретного контракта.
Что такое греки опционов
Дельта: насколько опцион движется вместе с активом
Дельта измеряет, насколько цена опциона склонна меняться на каждый 1,00 долл. изменения актива, при неизменных остальных факторах. Колл с дельтой 0,60 склонен расти примерно на 0,60 долл., когда акция растет на 1,00 долл. У коллов дельта от 0 до 1; у путов — от −1 до 0. Чем больше опцион «в деньгах», тем ближе дельта к 1 или −1; чем больше «вне денег», тем ближе к нулю.
Гамма: скорость изменения дельты
Гамма измеряет, насколько меняется дельта на каждый 1,00 долл. изменения актива. Она больше у опционов рядом с ценой исполнения и близких к истечению. Высокая гамма означает, что профиль риска позиции меняется быстро.
Тета: стоимость времени
Тета измеряет, сколько стоимости опцион склонен терять за день только из-за течения времени. Колл с тетой −0,25 теряет около 0,25 долл. в день, если ничего больше не меняется; за 10 дней — 2,50 долл. Для покупателя опционов тета играет против; для продавца — в пользу. Распад ускоряется ближе к истечению.
Вега: чувствительность к волатильности
Вега измеряет, насколько меняется цена опциона на каждый процентный пункт изменения подразумеваемой волатильности. Перед событиями, такими как отчетность компаний, подразумеваемая волатильность обычно растет и делает опционы дороже; после события она обычно резко падает, что может снизить стоимость опциона, даже если актив двигался в ожидаемом направлении.
Ро: грека процентных ставок
Ро измеряет чувствительность к ставке. В коротких сделках она весит мало; приобретает значимость в долгосрочных опционах и в периоды быстрого изменения ставки.

Как рассчитать эффект дельты и гаммы
Для движения ΔS в активе приблизительное изменение опциона составляет:
- Только с дельтой: изменение ≈ дельта × ΔS
- С дельтой и гаммой: изменение ≈ дельта × ΔS + ½ × гамма × ΔS²
- Новая дельта ≈ дельта + гамма × ΔS
Приближение работает лучше при умеренных движениях и игнорирует тету и вегу, которые тоже меняются за тот же период.
Реальный пример: два движения Alphabet в 2026 году
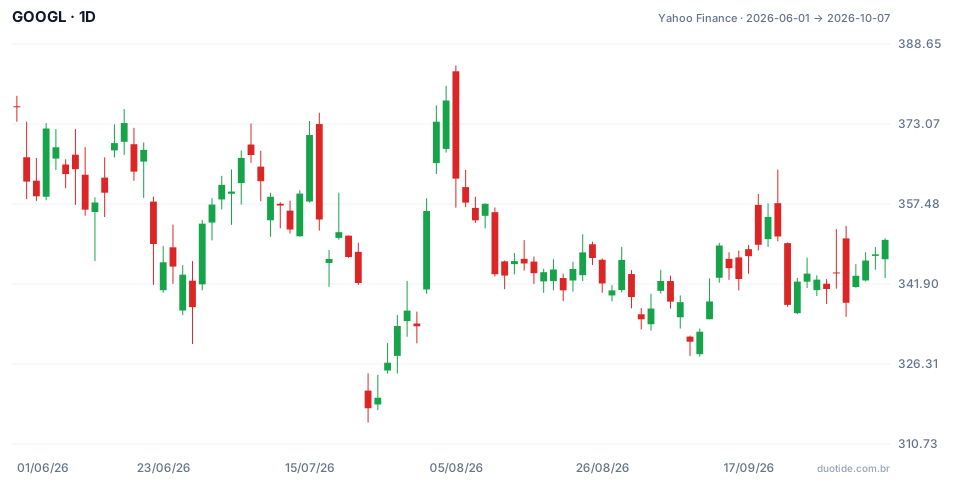
График показывает дневные свечи GOOGL с 01.06.2026 по 07.10.2026. Акция начала период на 376,37 долл., имела минимум 314,90 долл. 23.07, максимум 384,48 долл. 05.08 и закрылась 07.10 на 350,50 долл.
23 июля: падение на 7,1% за день
Акция закрылась 22.07 на 342,09 долл. и 23.07 на 317,69 долл., падение на 24,40 долл. Представьте гипотетический колл, купленный 22.07 за 15,00 долл., с дельтой 0,50 и гаммой 0,01.
- Только с дельтой: 0,50 × (−24,40) = −12,20 долл.
- Поправка гаммы: ½ × 0,01 × 24,40² = +2,98 долл.
- Оценка: −12,20 + 2,98 = −9,22 долл., премия около 5,78 долл.
- Новая дельта: 0,50 − 0,01 × 24,40 = 0,26
Акция упала на 7,1%; гипотетический колл потерял бы около 61%. Гамма смягчила убыток, потому что дельта уменьшалась по мере падения акции, но плечо опциона стало очевидным.
31 июля: рост на 6,7% за день
Акция закрылась 30.07 на 333,66 долл. и 31.07 на 356,13 долл., рост на 22,47 долл. С другим гипотетическим коллом за 12,00 долл., дельтой 0,50 и гаммой 0,01:
- Только с дельтой: 0,50 × 22,47 = 11,24 долл.
- Поправка гаммы: ½ × 0,01 × 22,47² = 2,52 долл.
- Оценка: +13,76 долл., рост премии около 115%
- Новая дельта: 0,50 + 0,01 × 22,47 = 0,72
Здесь гамма работала в пользу покупателя колла: дельта росла во время роста. Для того, кто продал этот колл, та же гамма увеличила убыток. Примеры описывают движения, которые произошли; они не указывают, что акция будет делать дальше.

Как использовать греки
Перед покупкой опциона
Смотрите на тету: она показывает, сколько стоит время в день. Если вы ожидаете медленное движение, опцион с высокой тетой может потерять стоимость до того, как актив дойдет туда, куда вы ожидаете.
Перед продажей опциона
Смотрите на гамму, особенно близко к истечению. Высокая гамма превращает спокойную позицию в очень рискованную за несколько сессий, как показал рост 31.07.
Перед событиями
Смотрите на вегу и подразумеваемую волатильность. Покупка дорогих опционов перед отчетностью и наблюдение за падением волатильности после — одна из самых распространенных форм потерять деньги, угадав направление.
Ограничения
Греки — это оценки модели, и они меняются постоянно. Расчет с дельтой и гаммой — локальное приближение; при больших движениях или близко к истечению реальная цена опциона может сильно от него отклоняться.
Частые ошибки с греками
- Смотреть только на дельту и игнорировать эффект времени и волатильности.
- Покупать опционы далеко вне денег, с низкой дельтой, думая, что они дешевые.
- Продавать опционы близко к истечению без учета гаммы.
- Угадать направление и потерять из-за падения подразумеваемой волатильности.
- Забывать, что покупка опционов может означать потерю всей уплаченной премии.
Чтобы потренироваться, выберите опцион на демо-счете, запишите дельту, гамму, тету и вегу в день входа и сравнивайте день за днем расчетное изменение с реальным изменением премии. Эта запись быстро показывает, когда приближения работают, а когда нет.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
