

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
OpçõesGregas das opções para iniciantes: delta, gamma, theta e vega
 Naomi TanakaPersonagem editorial · Redação de Análise
Resposta rápida
As gregas medem como o preço de uma opção reage a cada fator: o delta mede a reação ao preço do ativo, o gamma mede quanto o delta muda, o theta mede a perda de valor com o tempo e o vega mede a reação à volatilidade implícita. Juntas, mostram o risco da posição antes de você entrar.
Quem começa a estudar opções esbarra rápido em quatro palavras gregas: delta, gamma, theta e vega. São medidas de sensibilidade: mostram como o preço de uma opção reage ao movimento do ativo-objeto, à passagem do tempo e à mudança na volatilidade. Entendê-las ajuda a avaliar uma operação antes de entrar, em vez de descobrir depois por que o contrato se moveu de um jeito inesperado.
Neste guia aplicamos delta e gamma a dois movimentos reais da ação da Alphabet (GOOGL) em 2026. Os preços da ação são reais; os valores das gregas e dos prêmios são hipotéticos, escolhidos para ilustrar o cálculo, porque dependem do contrato específico.
O que são as gregas das opções
Delta: quanto a opção anda com o ativo
O delta mede quanto o preço da opção tende a variar para cada US$ 1,00 de variação no ativo, com os outros fatores constantes. Uma call com delta de 0,60 tende a subir cerca de US$ 0,60 quando a ação sobe US$ 1,00. Calls têm delta entre 0 e 1; puts, entre −1 e 0. Quanto mais dentro do dinheiro, mais o delta se aproxima de 1 ou −1; quanto mais fora, mais perto de zero.
Gamma: a velocidade de mudança do delta
O gamma mede quanto o delta muda para cada US$ 1,00 de variação no ativo. É maior em opções próximas do preço de exercício e perto do vencimento. Gamma alto significa que o perfil de risco da posição muda rápido.
Theta: o custo do tempo
O theta mede quanto valor a opção tende a perder por dia apenas pela passagem do tempo. Uma call com theta de −0,25 perde cerca de US$ 0,25 por dia se nada mais mudar; em 10 dias, US$ 2,50. Para quem compra opções, o theta joga contra; para quem vende, a favor. O decaimento acelera perto do vencimento.
Vega: sensibilidade à volatilidade
O vega mede quanto o preço da opção muda para cada ponto percentual de variação na volatilidade implícita. Antes de eventos como resultados de empresas, a volatilidade implícita tende a subir e encarecer as opções; depois, costuma cair de forma brusca, o que pode reduzir o valor da opção mesmo que o ativo tenha andado na direção esperada.
Rho: a grega dos juros
O rho mede a sensibilidade ao juro. Em operações curtas pesa pouco; ganha relevância em opções de prazo longo e em períodos de mudança rápida na taxa de juros.

Como calcular o efeito do delta e do gamma
Para um movimento de ΔS no ativo, a variação aproximada da opção é:
- Só com delta: variação ≈ delta × ΔS
- Com delta e gamma: variação ≈ delta × ΔS + ½ × gamma × ΔS²
- Novo delta ≈ delta + gamma × ΔS
A aproximação funciona melhor em movimentos moderados e ignora theta e vega, que também mudam no mesmo período.
Exemplo real: dois movimentos da Alphabet em 2026
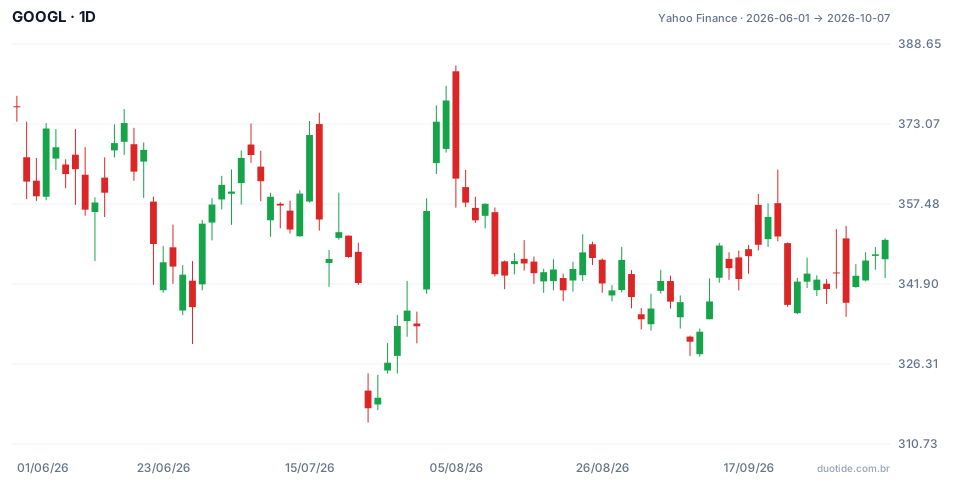
O gráfico mostra as velas diárias da GOOGL de 01/06/2026 a 07/10/2026. A ação começou o período a US$ 376,37, teve mínima de US$ 314,90 em 23/07, máxima de US$ 384,48 em 05/08 e fechou 07/10 a US$ 350,50.
23 de julho: queda de 7,1% em um dia
A ação fechou 22/07 a US$ 342,09 e 23/07 a US$ 317,69, queda de US$ 24,40. Imagine uma call hipotética comprada em 22/07 por US$ 15,00, com delta de 0,50 e gamma de 0,01.
- Só com delta: 0,50 × (−24,40) = −US$ 12,20
- Ajuste do gamma: ½ × 0,01 × 24,40² = +US$ 2,98
- Estimativa: −12,20 + 2,98 = −US$ 9,22, prêmio de cerca de US$ 5,78
- Novo delta: 0,50 − 0,01 × 24,40 = 0,26
A ação caiu 7,1%; a call hipotética perderia cerca de 61%. O gamma amorteceu a perda, porque o delta foi diminuindo à medida que a ação caía, mas a alavancagem da opção ficou evidente.
31 de julho: alta de 6,7% em um dia
A ação fechou 30/07 a US$ 333,66 e 31/07 a US$ 356,13, alta de US$ 22,47. Com outra call hipotética de US$ 12,00, delta de 0,50 e gamma de 0,01:
- Só com delta: 0,50 × 22,47 = US$ 11,24
- Ajuste do gamma: ½ × 0,01 × 22,47² = US$ 2,52
- Estimativa: +US$ 13,76, alta de cerca de 115% no prêmio
- Novo delta: 0,50 + 0,01 × 22,47 = 0,72
Aqui o gamma trabalhou a favor de quem comprou a call: o delta cresceu durante a alta. Para quem vendeu essa call, o mesmo gamma aumentou o prejuízo. Os exemplos descrevem movimentos que aconteceram; não indicam o que a ação fará depois.

Como usar as gregas
Antes de comprar uma opção
Olhe o theta: ele diz quanto o tempo custa por dia. Se a sua expectativa é de um movimento lento, uma opção com theta alto pode perder valor antes de o ativo chegar onde você espera.
Antes de vender uma opção
Olhe o gamma, sobretudo perto do vencimento. Um gamma alto faz uma posição tranquila virar uma posição com muito risco em poucos pregões, como mostrou a alta de 31/07.
Antes de eventos
Olhe o vega e a volatilidade implícita. Comprar opções caras antes de um resultado e ver a volatilidade cair depois é uma das formas mais comuns de perder dinheiro acertando a direção.
Limitações
As gregas são estimativas de um modelo e mudam a todo instante. A conta com delta e gamma é uma aproximação local; em movimentos grandes ou perto do vencimento, o preço real da opção pode se afastar bastante dela.
Erros comuns com as gregas
- Olhar só o delta e ignorar o efeito do tempo e da volatilidade.
- Comprar opções muito fora do dinheiro, de delta baixo, achando que estão baratas.
- Vender opções perto do vencimento sem considerar o gamma.
- Acertar a direção e perder por causa da queda da volatilidade implícita.
- Esquecer que comprar opções pode significar perder todo o prêmio pago.
Para praticar, escolha uma opção na conta demo, anote delta, gamma, theta e vega no dia da entrada e compare, dia a dia, a variação estimada com a variação real do prêmio. Esse registro mostra rapidamente quando as aproximações funcionam e quando não.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
