

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
OpcionesGriegas de las opciones para principiantes: delta, gamma, theta y vega
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
Las griegas miden cómo reacciona el precio de una opción a cada factor: el delta mide la reacción al precio del activo, el gamma mide cuánto cambia el delta, el theta mide la pérdida de valor con el tiempo y el vega mide la reacción a la volatilidad implícita. Juntas, muestran el riesgo de la posición antes de entrar.
Quien empieza a estudiar opciones tropieza rápido con cuatro palabras griegas: delta, gamma, theta y vega. Son medidas de sensibilidad: muestran cómo reacciona el precio de una opción al movimiento del activo subyacente, al paso del tiempo y al cambio en la volatilidad. Entenderlas ayuda a evaluar una operación antes de entrar, en vez de descubrir después por qué el contrato se movió de una forma inesperada.
En esta guía aplicamos delta y gamma a dos movimientos reales de la acción de Alphabet (GOOGL) en 2026. Los precios de la acción son reales; los valores de las griegas y de las primas son hipotéticos, elegidos para ilustrar el cálculo, porque dependen del contrato específico.
Qué son las griegas de las opciones
Delta: cuánto se mueve la opción con el activo
El delta mide cuánto tiende a variar el precio de la opción por cada US$ 1,00 de variación en el activo, con los demás factores constantes. Una call con delta de 0,60 tiende a subir cerca de US$ 0,60 cuando la acción sube US$ 1,00. Las calls tienen delta entre 0 y 1; las puts, entre −1 y 0. Cuanto más dentro del dinero, más se acerca el delta a 1 o −1; cuanto más fuera, más cerca de cero.
Gamma: la velocidad de cambio del delta
El gamma mide cuánto cambia el delta por cada US$ 1,00 de variación en el activo. Es mayor en opciones cercanas al precio de ejercicio y cerca del vencimiento. Un gamma alto significa que el perfil de riesgo de la posición cambia rápido.
Theta: el costo del tiempo
El theta mide cuánto valor tiende a perder la opción por día solo por el paso del tiempo. Una call con theta de −0,25 pierde cerca de US$ 0,25 por día si nada más cambia; en 10 días, US$ 2,50. Para quien compra opciones, el theta juega en contra; para quien vende, a favor. El decaimiento se acelera cerca del vencimiento.
Vega: sensibilidad a la volatilidad
El vega mide cuánto cambia el precio de la opción por cada punto porcentual de variación en la volatilidad implícita. Antes de eventos como resultados de empresas, la volatilidad implícita tiende a subir y encarecer las opciones; después, suele caer de forma brusca, lo que puede reducir el valor de la opción aunque el activo se haya movido en la dirección esperada.
Rho: la griega de las tasas de interés
El rho mide la sensibilidad a la tasa de interés. En operaciones cortas pesa poco; gana relevancia en opciones de plazo largo y en períodos de cambio rápido en la tasa de interés.

Cómo calcular el efecto del delta y del gamma
Para un movimiento de ΔS en el activo, la variación aproximada de la opción es:
- Solo con delta: variación ≈ delta × ΔS
- Con delta y gamma: variación ≈ delta × ΔS + ½ × gamma × ΔS²
- Nuevo delta ≈ delta + gamma × ΔS
La aproximación funciona mejor en movimientos moderados e ignora theta y vega, que también cambian en el mismo período.
Ejemplo real: dos movimientos de Alphabet en 2026
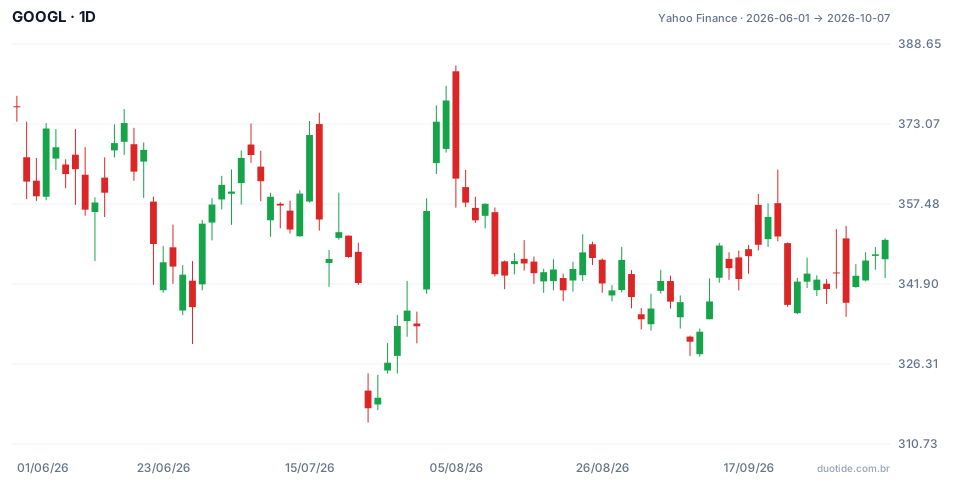
El gráfico muestra las velas diarias de GOOGL del 01/06/2026 al 07/10/2026. La acción empezó el período a US$ 376,37, tuvo una mínima de US$ 314,90 el 23/07, una máxima de US$ 384,48 el 05/08 y cerró el 07/10 a US$ 350,50.
23 de julio: caída de 7,1% en un día
La acción cerró el 22/07 a US$ 342,09 y el 23/07 a US$ 317,69, una caída de US$ 24,40. Imagina una call hipotética comprada el 22/07 por US$ 15,00, con delta de 0,50 y gamma de 0,01.
- Solo con delta: 0,50 × (−24,40) = −US$ 12,20
- Ajuste del gamma: ½ × 0,01 × 24,40² = +US$ 2,98
- Estimación: −12,20 + 2,98 = −US$ 9,22, prima de cerca de US$ 5,78
- Nuevo delta: 0,50 − 0,01 × 24,40 = 0,26
La acción cayó 7,1%; la call hipotética perdería cerca de 61%. El gamma amortiguó la pérdida, porque el delta fue disminuyendo a medida que la acción caía, pero la palanca de la opción quedó evidente.
31 de julio: alza de 6,7% en un día
La acción cerró el 30/07 a US$ 333,66 y el 31/07 a US$ 356,13, un alza de US$ 22,47. Con otra call hipotética de US$ 12,00, delta de 0,50 y gamma de 0,01:
- Solo con delta: 0,50 × 22,47 = US$ 11,24
- Ajuste del gamma: ½ × 0,01 × 22,47² = US$ 2,52
- Estimación: +US$ 13,76, un alza de cerca de 115% en la prima
- Nuevo delta: 0,50 + 0,01 × 22,47 = 0,72
Aquí el gamma trabajó a favor de quien compró la call: el delta creció durante el alza. Para quien vendió esa call, el mismo gamma aumentó la pérdida. Los ejemplos describen movimientos que ocurrieron; no indican lo que hará la acción después.

Cómo usar las griegas
Antes de comprar una opción
Mira el theta: te dice cuánto cuesta el tiempo por día. Si tu expectativa es de un movimiento lento, una opción con theta alto puede perder valor antes de que el activo llegue adonde esperas.
Antes de vender una opción
Mira el gamma, sobre todo cerca del vencimiento. Un gamma alto hace que una posición tranquila se convierta en una posición con mucho riesgo en pocas sesiones, como mostró el alza del 31/07.
Antes de eventos
Mira el vega y la volatilidad implícita. Comprar opciones caras antes de un resultado y ver la volatilidad caer después es una de las formas más comunes de perder dinero acertando la dirección.
Limitaciones
Las griegas son estimaciones de un modelo y cambian a cada instante. La cuenta con delta y gamma es una aproximación local; en movimientos grandes o cerca del vencimiento, el precio real de la opción puede alejarse bastante de ella.
Errores comunes con las griegas
- Mirar solo el delta e ignorar el efecto del tiempo y de la volatilidad.
- Comprar opciones muy fuera del dinero, de delta bajo, creyendo que están baratas.
- Vender opciones cerca del vencimiento sin considerar el gamma.
- Acertar la dirección y perder por la caída de la volatilidad implícita.
- Olvidar que comprar opciones puede significar perder toda la prima pagada.
Para practicar, elige una opción en la cuenta demo, anota delta, gamma, theta y vega el día de la entrada y compara, día a día, la variación estimada con la variación real de la prima. Ese registro muestra rápidamente cuándo funcionan las aproximaciones y cuándo no.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
