

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
OptionenOptions-Griechen für Einsteiger: Delta, Gamma, Theta und Vega
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
Die Griechen messen, wie der Preis einer Option auf jeden Faktor reagiert: Das Delta misst die Reaktion auf den Preis des Basiswerts, das Gamma misst, wie stark sich das Delta ändert, das Theta misst den Wertverlust durch die Zeit, und das Vega misst die Reaktion auf die implizite Volatilität. Zusammen zeigen sie das Risiko der Position, bevor Sie einsteigen.
Wer anfängt, Optionen zu studieren, stößt schnell auf vier griechische Wörter: Delta, Gamma, Theta und Vega. Es sind Sensitivitätsmaße: Sie zeigen, wie der Preis einer Option auf die Bewegung des Basiswerts, den Lauf der Zeit und die Veränderung der Volatilität reagiert. Sie zu verstehen hilft, einen Trade vor dem Einstieg zu bewerten, statt erst nachher herauszufinden, warum sich der Kontrakt unerwartet bewegt hat.
In diesem Leitfaden wenden wir Delta und Gamma auf zwei echte Bewegungen der Alphabet-Aktie (GOOGL) im Jahr 2026 an. Die Aktienkurse sind echt; die Werte der Griechen und der Prämien sind hypothetisch, gewählt, um die Berechnung zu veranschaulichen, weil sie vom spezifischen Kontrakt abhängen.
Was sind die Options-Griechen
Delta: wie stark die Option mit dem Basiswert läuft
Das Delta misst, wie stark sich der Preis der Option bei jeder Veränderung von 1,00 US$ im Basiswert tendenziell ändert, bei konstanten anderen Faktoren. Ein Call mit Delta von 0,60 steigt tendenziell um etwa 0,60 US$, wenn die Aktie um 1,00 US$ steigt. Calls haben ein Delta zwischen 0 und 1; Puts zwischen −1 und 0. Je tiefer im Geld, desto näher liegt das Delta an 1 oder −1; je weiter aus dem Geld, desto näher an null.
Gamma: die Geschwindigkeit der Delta-Änderung
Das Gamma misst, wie stark sich das Delta bei jeder Veränderung von 1,00 US$ im Basiswert ändert. Es ist bei Optionen nahe am Ausübungspreis und nahe am Verfall am größten. Hohes Gamma bedeutet, dass sich das Risikoprofil der Position schnell ändert.
Theta: die Kosten der Zeit
Das Theta misst, wie viel Wert die Option pro Tag allein durch den Lauf der Zeit tendenziell verliert. Ein Call mit Theta von −0,25 verliert etwa 0,25 US$ pro Tag, wenn sich sonst nichts ändert; in 10 Tagen 2,50 US$. Für Käufer von Optionen spielt das Theta dagegen; für Verkäufer dafür. Der Zerfall beschleunigt sich nahe dem Verfall.
Vega: Sensitivität gegenüber der Volatilität
Das Vega misst, wie stark sich der Preis der Option bei jedem Prozentpunkt Veränderung der impliziten Volatilität ändert. Vor Ereignissen wie Unternehmensergebnissen steigt die implizite Volatilität meist und macht Optionen teurer; danach fällt sie meist abrupt, was den Wert der Option verringern kann, selbst wenn sich der Basiswert in die erwartete Richtung bewegt hat.
Rho: die Griechen der Zinsen
Das Rho misst die Sensitivität gegenüber dem Zins. Bei kurzen Trades fällt es kaum ins Gewicht; es wird relevant bei langfristigen Optionen und in Phasen schneller Zinsänderungen.

Wie man den Effekt von Delta und Gamma berechnet
Für eine Bewegung von ΔS im Basiswert ist die ungefähre Veränderung der Option:
- Nur mit Delta: Veränderung ≈ Delta × ΔS
- Mit Delta und Gamma: Veränderung ≈ Delta × ΔS + ½ × Gamma × ΔS²
- Neues Delta ≈ Delta + Gamma × ΔS
Die Näherung funktioniert am besten bei moderaten Bewegungen und ignoriert Theta und Vega, die sich im selben Zeitraum ebenfalls ändern.
Echtes Beispiel: zwei Bewegungen von Alphabet im Jahr 2026
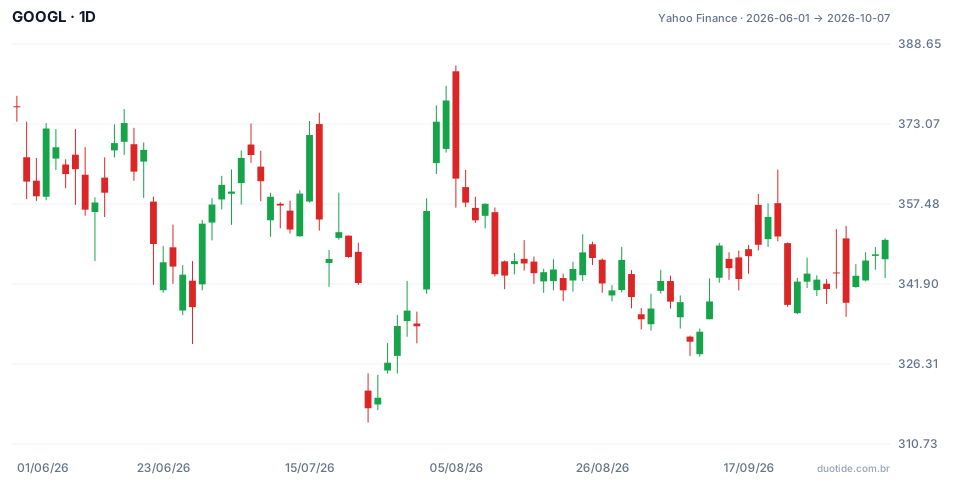
Der Chart zeigt die Tageskerzen von GOOGL vom 01.06.2026 bis zum 07.10.2026. Die Aktie begann den Zeitraum bei 376,37 US$, hatte ein Tief von 314,90 US$ am 23.07., ein Hoch von 384,48 US$ am 05.08. und schloss am 07.10. bei 350,50 US$.
23. Juli: Rückgang um 7,1 % an einem Tag
Die Aktie schloss am 22.07. bei 342,09 US$ und am 23.07. bei 317,69 US$, ein Rückgang von 24,40 US$. Stellen Sie sich einen hypothetischen Call vor, der am 22.07. für 15,00 US$ gekauft wurde, mit einem Delta von 0,50 und einem Gamma von 0,01.
- Nur mit Delta: 0,50 × (−24,40) = −12,20 US$
- Gamma-Anpassung: ½ × 0,01 × 24,40² = +2,98 US$
- Schätzung: −12,20 + 2,98 = −9,22 US$, Prämie von etwa 5,78 US$
- Neues Delta: 0,50 − 0,01 × 24,40 = 0,26
Die Aktie fiel um 7,1 %; der hypothetische Call hätte etwa 61 % verloren. Das Gamma dämpfte den Verlust, weil das Delta mit dem fallenden Aktienkurs abnahm, aber die Hebelwirkung der Option wurde deutlich.
31. Juli: Anstieg um 6,7 % an einem Tag
Die Aktie schloss am 30.07. bei 333,66 US$ und am 31.07. bei 356,13 US$, ein Anstieg von 22,47 US$. Mit einem weiteren hypothetischen Call von 12,00 US$, Delta von 0,50 und Gamma von 0,01:
- Nur mit Delta: 0,50 × 22,47 = 11,24 US$
- Gamma-Anpassung: ½ × 0,01 × 22,47² = 2,52 US$
- Schätzung: +13,76 US$, ein Anstieg der Prämie um etwa 115 %
- Neues Delta: 0,50 + 0,01 × 22,47 = 0,72
Hier arbeitete das Gamma für den Käufer des Calls: Das Delta wuchs während des Anstiegs. Für den Verkäufer dieses Calls erhöhte dasselbe Gamma den Verlust. Die Beispiele beschreiben Bewegungen, die geschehen sind; sie zeigen nicht, was die Aktie als Nächstes tun wird.

Wie man die Griechen nutzt
Vor dem Kauf einer Option
Schauen Sie auf das Theta: Es sagt, wie viel die Zeit pro Tag kostet. Erwarten Sie eine langsame Bewegung, kann eine Option mit hohem Theta an Wert verlieren, bevor der Basiswert dort ankommt, wo Sie es erwarten.
Vor dem Verkauf einer Option
Schauen Sie auf das Gamma, besonders nahe am Verfall. Ein hohes Gamma lässt eine ruhige Position in wenigen Handelstagen zu einer sehr riskanten Position werden, wie der Anstieg vom 31.07. zeigte.
Vor Ereignissen
Schauen Sie auf das Vega und die implizite Volatilität. Teure Optionen vor einem Ergebnis zu kaufen und die Volatilität danach fallen zu sehen ist eine der häufigsten Arten, Geld zu verlieren, obwohl man die Richtung richtig hatte.
Grenzen
Die Griechen sind Schätzungen eines Modells und ändern sich ständig. Die Rechnung mit Delta und Gamma ist eine lokale Näherung; bei großen Bewegungen oder nahe am Verfall kann sich der tatsächliche Optionspreis deutlich davon entfernen.
Häufige Fehler mit den Griechen
- Nur auf das Delta schauen und den Effekt von Zeit und Volatilität ignorieren.
- Optionen weit aus dem Geld mit niedrigem Delta kaufen und denken, sie seien billig.
- Optionen nahe am Verfall verkaufen, ohne das Gamma zu berücksichtigen.
- Die Richtung richtig haben und wegen des Rückgangs der impliziten Volatilität trotzdem verlieren.
- Vergessen, dass der Kauf von Optionen bedeuten kann, die gesamte gezahlte Prämie zu verlieren.
Um zu üben, wählen Sie eine Option im Demokonto, notieren Sie Delta, Gamma, Theta und Vega am Tag des Einstiegs und vergleichen Sie Tag für Tag die geschätzte Veränderung mit der tatsächlichen Veränderung der Prämie. Diese Aufzeichnung zeigt schnell, wann die Näherungen funktionieren und wann nicht.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
