

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
OpzioniGreche delle opzioni per principianti: delta, gamma, theta e vega
 Naomi TanakaPersonaggio editoriale · Redazione Analisi
Risposta rapida
Le greche misurano come il prezzo di un'opzione reagisce a ogni fattore: il delta misura la reazione al prezzo dell'asset, il gamma misura quanto il delta cambia, il theta misura la perdita di valore nel tempo e il vega misura la reazione alla volatilità implicita. Insieme, mostrano il rischio della posizione prima di entrare.
Chi inizia a studiare le opzioni si imbatte presto in quattro parole greche: delta, gamma, theta e vega. Sono misure di sensibilità: mostrano come il prezzo di un'opzione reagisce al movimento dell'asset sottostante, al passare del tempo e al cambiamento della volatilità. Capirle aiuta a valutare un'operazione prima di entrare, invece di scoprire dopo perché il contratto si è mosso in modo inaspettato.
In questa guida applichiamo delta e gamma a due movimenti reali dell'azione Alphabet (GOOGL) nel 2026. I prezzi dell'azione sono reali; i valori delle greche e dei premi sono ipotetici, scelti per illustrare il calcolo, perché dipendono dal contratto specifico.
Cosa sono le greche delle opzioni
Delta: quanto l'opzione si muove con l'asset
Il delta misura quanto il prezzo dell'opzione tende a variare per ogni US$ 1,00 di variazione nell'asset, con gli altri fattori costanti. Una call con delta di 0,60 tende a salire di circa US$ 0,60 quando l'azione sale di US$ 1,00. Le call hanno delta tra 0 e 1; le put, tra −1 e 0. Più l'opzione è in the money, più il delta si avvicina a 1 o −1; più è out of the money, più si avvicina a zero.
Gamma: la velocità di cambiamento del delta
Il gamma misura quanto il delta cambia per ogni US$ 1,00 di variazione nell'asset. È maggiore nelle opzioni vicine al prezzo di esercizio e vicine alla scadenza. Gamma alto significa che il profilo di rischio della posizione cambia in fretta.
Theta: il costo del tempo
Il theta misura quanto valore l'opzione tende a perdere al giorno solo per il passare del tempo. Una call con theta di −0,25 perde circa US$ 0,25 al giorno se nulla altro cambia; in 10 giorni, US$ 2,50. Per chi compra opzioni, il theta gioca contro; per chi vende, a favore. Il decadimento accelera vicino alla scadenza.
Vega: sensibilità alla volatilità
Il vega misura quanto il prezzo dell'opzione cambia per ogni punto percentuale di variazione nella volatilità implicita. Prima di eventi come i risultati delle aziende, la volatilità implicita tende a salire e rendere più care le opzioni; dopo, tende a cadere bruscamente, il che può ridurre il valore dell'opzione anche se l'asset si è mosso nella direzione prevista.
Rho: la greca dei tassi
Il rho misura la sensibilità al tasso di interesse. Nelle operazioni brevi pesa poco; diventa rilevante nelle opzioni a lungo termine e nei periodi di cambiamento rapido del tasso di interesse.

Come calcolare l'effetto del delta e del gamma
Per un movimento di ΔS nell'asset, la variazione approssimata dell'opzione è:
- Solo con delta: variazione ≈ delta × ΔS
- Con delta e gamma: variazione ≈ delta × ΔS + ½ × gamma × ΔS²
- Nuovo delta ≈ delta + gamma × ΔS
L'approssimazione funziona meglio in movimenti moderati e ignora theta e vega, che cambiano anch'essi nello stesso periodo.
Esempio reale: due movimenti di Alphabet nel 2026
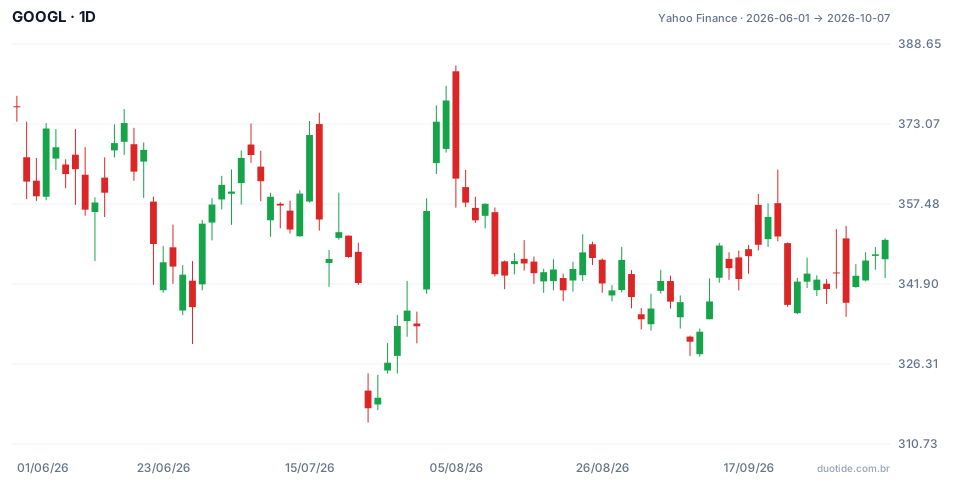
Il grafico mostra le candele giornaliere di GOOGL dal 01/06/2026 al 07/10/2026. L'azione ha iniziato il periodo a US$ 376,37, ha avuto un minimo di US$ 314,90 il 23/07, un massimo di US$ 384,48 il 05/08 e ha chiuso il 07/10 a US$ 350,50.
23 luglio: calo del 7,1% in un giorno
L'azione ha chiuso il 22/07 a US$ 342,09 e il 23/07 a US$ 317,69, un calo di US$ 24,40. Immagina una call ipotetica comprata il 22/07 per US$ 15,00, con delta di 0,50 e gamma di 0,01.
- Solo con delta: 0,50 × (−24,40) = −US$ 12,20
- Aggiustamento del gamma: ½ × 0,01 × 24,40² = +US$ 2,98
- Stima: −12,20 + 2,98 = −US$ 9,22, premio di circa US$ 5,78
- Nuovo delta: 0,50 − 0,01 × 24,40 = 0,26
L'azione è caduta del 7,1%; la call ipotetica avrebbe perso circa il 61%. Il gamma ha ammortizzato la perdita, perché il delta è diminuito mentre l'azione cadeva, ma la leva dell'opzione è stata evidente.
31 luglio: rialzo del 6,7% in un giorno
L'azione ha chiuso il 30/07 a US$ 333,66 e il 31/07 a US$ 356,13, un rialzo di US$ 22,47. Con un'altra call ipotetica di US$ 12,00, delta di 0,50 e gamma di 0,01:
- Solo con delta: 0,50 × 22,47 = US$ 11,24
- Aggiustamento del gamma: ½ × 0,01 × 22,47² = US$ 2,52
- Stima: +US$ 13,76, rialzo di circa il 115% nel premio
- Nuovo delta: 0,50 + 0,01 × 22,47 = 0,72
Qui il gamma ha lavorato a favore di chi ha comprato la call: il delta è cresciuto durante il rialzo. Per chi ha venduto quella call, lo stesso gamma ha aumentato la perdita. Gli esempi descrivono movimenti già accaduti; non indicano cosa farà l'azione dopo.

Come usare le greche
Prima di comprare un'opzione
Guarda il theta: dice quanto il tempo costa al giorno. Se la tua aspettativa è un movimento lento, un'opzione con theta alto può perdere valore prima che l'asset arrivi dove speri.
Prima di vendere un'opzione
Guarda il gamma, soprattutto vicino alla scadenza. Un gamma alto trasforma una posizione tranquilla in una posizione molto rischiosa in poche sessioni, come ha mostrato il rialzo del 31/07.
Prima di eventi
Guarda il vega e la volatilità implicita. Comprare opzioni care prima di un risultato e vedere la volatilità cadere dopo è uno dei modi più comuni di perdere denaro anche azzeccando la direzione.
Limiti
Le greche sono stime di un modello e cambiano continuamente. Il calcolo con delta e gamma è un'approssimazione locale; in movimenti grandi o vicino alla scadenza, il prezzo reale dell'opzione può allontanarsi molto da essa.
Errori comuni con le greche
- Guardare solo il delta e ignorare l'effetto del tempo e della volatilità.
- Comprare opzioni molto out of the money, di delta basso, pensando che siano economiche.
- Vendere opzioni vicino alla scadenza senza considerare il gamma.
- Azzeccare la direzione e perdere a causa del calo della volatilità implicita.
- Dimenticare che comprare opzioni può significare perdere tutto il premio pagato.
Per praticare, scegli un'opzione sul conto demo, annota delta, gamma, theta e vega il giorno dell'ingresso e confronta, giorno per giorno, la variazione stimata con la variazione reale del premio. Questo registro mostra rapidamente quando le approssimazioni funzionano e quando non.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
