

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementErwartungswert im Trading: hat Ihre Strategie einen Edge?
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Der Erwartungswert ist das durchschnittliche Ergebnis pro Trade: (Trefferquote × durchschnittlicher Gewinn) − (Fehlerquote × durchschnittlicher Verlust). Ist er nach Kosten positiv, hatte die Strategie in der untersuchten Stichprobe einen Edge; ist er negativ, verliert sie langfristig Geld, selbst bei hoher Trefferquote. Eine Strategie mit 45% Trefferquote kann profitabel sein, solange der durchschnittliche Gewinn deutlich größer ist als der durchschnittliche Verlust.
Eine Strategie kann die Mehrheit der Trades treffen und trotzdem das Konto nach und nach leeren. Das Gegenteil gilt ebenso: Es ist möglich, bei mehr als der Hälfte der Einstiege falsch zu liegen und den Monat trotzdem im Gewinn zu beenden. Die Trefferquote allein sagt nicht, ob eine Strategie einen Edge hat. Wer diese Frage beantwortet, ist der Erwartungswert, auch Expectancy genannt.
Was der Erwartungswert ist
Der Erwartungswert zeigt, wie viel eine Strategie im Durchschnitt pro Trade gewonnen oder verloren hat, unter gleichzeitiger Berücksichtigung von Häufigkeit und Größe der Gewinne und Verluste. Eine positive Zahl ist ein Beleg für einen Edge innerhalb der beobachteten Stichprobe, keine Garantie für künftigen Gewinn.

Wie man den Erwartungswert berechnet
- Erwartungswert = (Trefferquote × durchschnittlicher Gewinn) − (Fehlerquote × durchschnittlicher Verlust)
- Netto-Erwartungswert = (Summe der Gewinne − Summe der Verluste − Kosten) ÷ Anzahl der Trades
- In R-Multiplen = Erwartungswert ÷ durchschnittlich geplantes Risiko pro Trade
Durchgerechnetes Beispiel in Real
Stellen Sie sich eine Aufzeichnung von 40 Trades desselben Setups vor, alle mit einem geplanten Risiko von 100 R$: 18 Gewinner mit einem durchschnittlichen Gewinn von 150 R$ und 22 Verlierer mit einem durchschnittlichen Verlust von 80 R$.
- Gesamtgewinn: 18 × 150 R$ = 2.700 R$
- Gesamtverlust: 22 × 80 R$ = 1.760 R$
- Ergebnis: 2.700 R$ − 1.760 R$ = 940 R$
- Erwartungswert: 940 R$ ÷ 40 = 23,50 R$ pro Trade, oder +0,235R
- Profitfaktor: 2.700 ÷ 1.760 = 1,53
Die Trefferquote liegt bei 45%, unter der Hälfte, und trotzdem ist der Erwartungswert positiv, weil der durchschnittliche Gewinn fast doppelt so hoch ist wie der durchschnittliche Verlust.
Ein negativer Fall
Nun 50 Trades: 21 Gewinner mit einem durchschnittlichen Gewinn von 90 R$ und 29 Verlierer mit einem durchschnittlichen Verlust von 75 R$. Gewinne von 1.890 R$, Verluste von 2.175 R$, ein Ergebnis von −285 R$ und ein Erwartungswert von −5,70 R$ pro Trade. Bei 42% Trefferquote reichte das Verhältnis zwischen Gewinn und Verlust nicht aus.
Praxisbeispiel: Durchschnittskreuzung im Ibovespa 2026
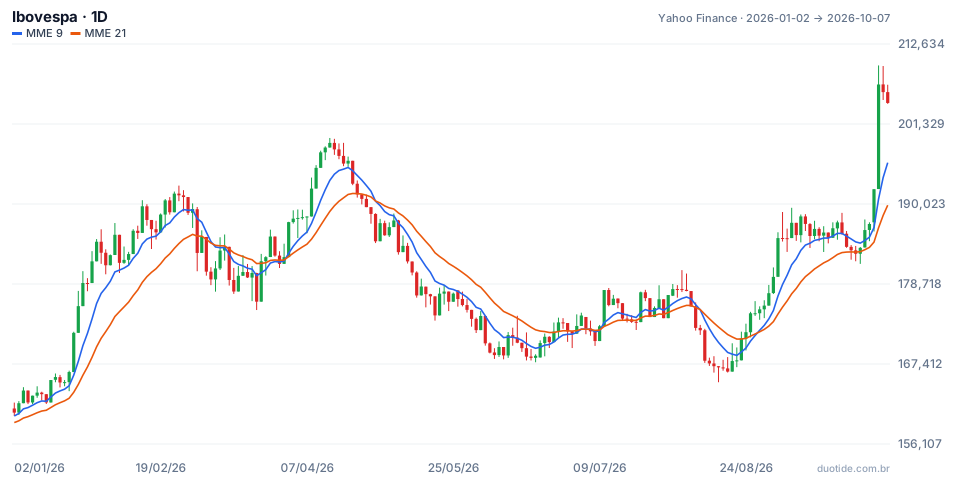
Um die Rechnung mit echten Daten zu sehen, testeten wir eine einfache Regel anhand der Tageskurse des Ibovespa (Daten von Yahoo Finance): Kaufen am Schluss des Tages, an dem der exponentielle gleitende Durchschnitt über 9 Perioden den über 21 Perioden nach oben kreuzt, und Verkaufen am Schluss des Tages, an dem er nach unten kreuzt. Zwischen Januar und dem 07.10.2026 gab es vier Einstiege:
- Kauf am 31.03. bei 187.462 Punkten, Verkauf am 29.04. bei 184.750: −2.712 Punkte (−1,45%)
- Kauf am 03.07. bei 174.266, Verkauf am 07.07. bei 172.021: −2.245 Punkte (−1,29%)
- Kauf am 10.07. bei 177.866, Verkauf am 10.08. bei 172.180: −5.686 Punkte (−3,20%)
- Kauf am 27.08. bei 175.135, am 07.10. noch offen bei 204.302: +29.167 Punkte (+16,65%)
Die Rechnung:
- Trefferquote: 1 von 4 = 25%
- Durchschnittlicher Gewinn: 29.167 Punkte; durchschnittlicher Verlust: (2.712 + 2.245 + 5.686) ÷ 3 = 3.547,67 Punkte
- Erwartungswert: 0,25 × 29.167 − 0,75 × 3.547,67 = +4.631 Punkte pro Trade
- In Prozent: (16,65 − 1,45 − 1,29 − 3,20) ÷ 4 = +2,68% pro Trade
Das wirkt großartig, aber die Stichprobe erzählt eine andere Geschichte. Der letzte Trade ist noch offen, der Gewinn also nicht realisiert. Und wird er herausgenommen, dreht sich der Erwartungswert auf −3.547,67 Punkte pro Trade: Das gesamte Ergebnis hängt von einem einzigen Einstieg ab. Es lohnt sich auch der Vergleich mit einer einfachen Referenz: Im selben Zeitraum stieg der Ibovespa selbst um 27,26%, von 160.539 Punkten am 02.01. auf 204.302 am 07.10., während die Regel einen Großteil der Zeit außerhalb des Marktes blieb. Vier Trades tragen keine Schlussfolgerung; das Beispiel dient dazu, die Rechnung und den Robustheitstest zu zeigen, nicht die Regel zu empfehlen.

Wie man den Erwartungswert im Alltag nutzt
Zeichnen Sie alle Trades auf
Ohne Aufzeichnung gibt es keinen Erwartungswert. Notieren Sie Einstieg, Ausstieg, geplantes Risiko, Ergebnis und Kosten jedes Trades desselben Setups, auch die, die schieflief und die Sie am liebsten vergessen würden.
Ziehen Sie die tatsächlichen Kosten ab
Courtage, Gebühren, Spread und die Kosten des Haltens von Positionen mindern den Erwartungswert. Eine Strategie mit einem Brutto-Erwartungswert von 6 R$ pro Trade wird bei 7 R$ durchschnittlichen Kosten negativ. Verwenden Sie die tatsächlich erhobenen Kosten, nicht eine optimistische Schätzung.
Testen Sie die Robustheit
Entfernen Sie den größten Gewinner-Trade und rechnen Sie neu, wie im Beispiel des Ibovespa. Wird der Erwartungswert dadurch negativ, hängt das Ergebnis zu stark von einem Ausreißer ab.
Sorgen Sie für eine ausreichende Stichprobe
Weniger als 30 Trades sind zu wenig für irgendeine Schlussfolgerung. Zwischen 30 und 100 liefert die Zahl eine erste Schätzung, ändert sich aber noch stark durch wenige Extremergebnisse. Über 100 oder 200 wird sie aussagekräftiger, ohne jemals ein Beweis dafür zu sein, dass der Edge bestehen bleibt.
Grenzen
Der Erwartungswert fasst die Vergangenheit zusammen. Märkte wechseln ihr Regime, und eine Regel, die in einem Trend funktionierte, kann in der folgenden Seitwärtsphase versagen. Er sagt auch nichts über die Verlustserie aus, die das Konto auf dem Weg aushalten muss.
Häufige Fehler bei der Berechnung des Erwartungswerts
- Die Strategie nur nach der Trefferquote zu bewerten.
- Ohne Abzug der Kosten zu rechnen.
- Aus Stichproben mit weniger als 30 Trades Schlüsse zu ziehen.
- Offene Trades als realisiertes Ergebnis zu zählen.
- Unterschiedliche Setups in derselben Auswertung zu mischen.
- Die Positionsgröße gleich nach einer guten Serie zu erhöhen, bevor die Robustheit getestet wurde.
Um ohne Risiko zu üben, wählen Sie ein Setup, handeln Sie es im Demokonto und zeichnen Sie jeden Trade in einer Tabelle mit Risiko, Ergebnis und Kosten auf. Berechnen Sie alle 30 Trades den Erwartungswert und den Test ohne den größten Gewinner neu. Die obigen Zahlen zum Ibovespa beschreiben, was passiert ist, nicht was passieren wird; Ihre eigene Aufzeichnung zeigt, ob Ihr Setup einen Edge hat.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
