

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
Управление рискамиМатематическое ожидание в трейдинге: расчёт преимущества
 Camila NascimentoРедакционный персонаж · Риск и поведение
Коротко
Математическое ожидание — это средний результат на сделку: (процент успеха × средний выигрыш) − (процент неудач × средний убыток). Если оно положительное после вычета издержек, стратегия имела преимущество на анализируемой выборке; если отрицательное, она теряет деньги в долгосрочной перспективе даже при высоком проценте успеха. Стратегия с 45% успешных сделок может быть прибыльной, если средний выигрыш значительно больше среднего убытка.
Стратегия может выигрывать в большинстве сделок и всё равно постепенно опустошать счёт. Верно и обратное: можно ошибаться в более чем половине входов и закончить месяц в прибыли. Один лишь процент успешных сделок не говорит о том, есть ли у стратегии преимущество. На этот вопрос отвечает математическое ожидание, также называемое expectancy.
Что такое математическое ожидание
Математическое ожидание показывает, сколько стратегия в среднем заработала или потеряла на сделку, учитывая одновременно частоту и размер выигрышей и убытков. Положительное число — это свидетельство преимущества внутри наблюдаемой выборки, а не гарантия будущей прибыли.

Как рассчитать математическое ожидание
- Ожидание = (процент успеха × средний выигрыш) − (процент неудач × средний убыток)
- Чистое ожидание = (сумма выигрышей − сумма убытков − издержки) ÷ число сделок
- В кратных R = ожидание ÷ средний запланированный риск на сделку
Решённый пример в реалах
Представьте журнал из 40 сделок по одному и тому же сетапу, все с запланированным риском R$ 100: 18 выигрышных со средним выигрышем R$ 150 и 22 убыточных со средним убытком R$ 80.
- Общий выигрыш: 18 × R$ 150 = R$ 2.700
- Общий убыток: 22 × R$ 80 = R$ 1.760
- Результат: R$ 2.700 − R$ 1.760 = R$ 940
- Ожидание: R$ 940 ÷ 40 = R$ 23,50 на сделку, или +0,235R
- Фактор прибыли: 2.700 ÷ 1.760 = 1,53
Процент успеха составляет 45%, меньше половины, и тем не менее ожидание положительное, потому что средний выигрыш почти вдвое больше среднего убытка.
Отрицательный случай
Теперь 50 сделок: 21 выигрышная со средним выигрышем R$ 90 и 29 убыточных со средним убытком R$ 75. Выигрыши R$ 1.890, убытки R$ 2.175, результат −R$ 285 и ожидание −R$ 5,70 на сделку. При 42% успеха соотношение между выигрышем и убытком оказалось недостаточным.
Реальный пример: пересечение средних на Ibovespa в 2026 году
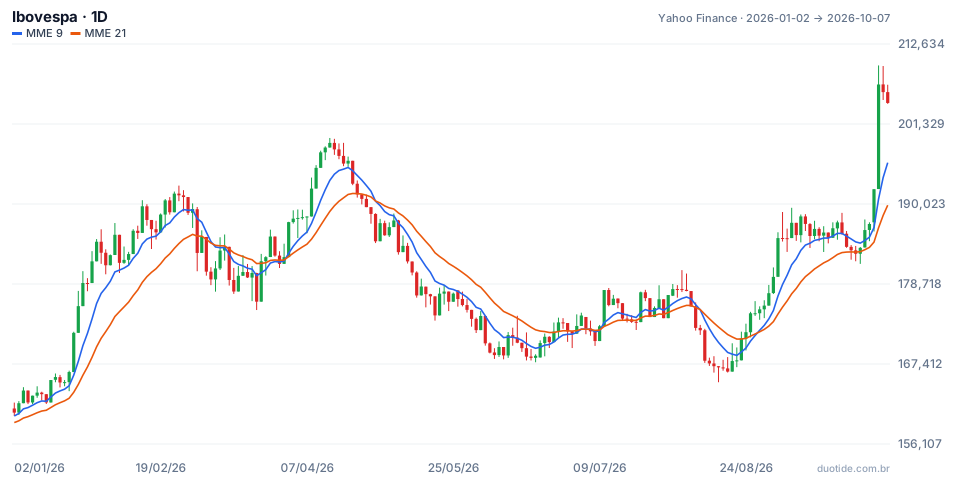
Чтобы увидеть расчёт на реальных данных, мы протестировали простое правило на дневных котировках Ibovespa (данные Yahoo Finance): покупать на закрытии дня, когда экспоненциальная скользящая средняя за 9 периодов пересекает вверх среднюю за 21 период, и продавать на закрытии дня, когда она пересекает её вниз. С января по 07.10.2026 было четыре входа:
- Покупка 31.03 на 187.462 пункта, продажа 29.04 на 184.750: −2.712 пункта (−1,45%)
- Покупка 03.07 на 174.266, продажа 07.07 на 172.021: −2.245 пункта (−1,29%)
- Покупка 10.07 на 177.866, продажа 10.08 на 172.180: −5.686 пункта (−3,20%)
- Покупка 27.08 на 175.135, позиция ещё открыта 07.10 на 204.302: +29.167 пунктов (+16,65%)
Расчёт:
- Процент успеха: 1 из 4 = 25%
- Средний выигрыш: 29.167 пунктов; средний убыток: (2.712 + 2.245 + 5.686) ÷ 3 = 3.547,67 пункта
- Ожидание: 0,25 × 29.167 − 0,75 × 3.547,67 = +4.631 пункт на сделку
- В процентах: (16,65 − 1,45 − 1,29 − 3,20) ÷ 4 = +2,68% на сделку
Выглядит отлично, но выборка рассказывает другую историю. Последняя операция всё ещё открыта, значит, прибыль не реализована. А если убрать её, ожидание становится −3.547,67 пункта на сделку: весь результат зависит от одного входа. Также стоит сравнить с простым ориентиром: за тот же период сам Ibovespa вырос на 27,26%, с 160.539 пунктов 02.01 до 204.302 07.10, тогда как правило большую часть времени оставалось вне рынка. Четыре операции не подтверждают никакого вывода; пример служит для демонстрации расчёта и теста на устойчивость, а не для рекомендации этого правила.

Как использовать ожидание в повседневной практике
Записывайте все операции
Без журнала не существует ожидания. Записывайте вход, выход, запланированный риск, результат и издержки каждой операции по одному и тому же сетапу, включая те, что пошли плохо и которые вы хотели бы забыть.
Вычитайте реальные издержки
Брокерская комиссия, сборы, спред и стоимость переноса позиций снижают ожидание. Стратегия с валовым ожиданием R$ 6 на сделку становится отрицательной при средних издержках R$ 7. Используйте реально взимаемые издержки, а не оптимистичную оценку.
Проверяйте устойчивость
Убирайте самую крупную выигрышную операцию и пересчитывайте, как в примере с Ibovespa. Если ожидание становится отрицательным, результат слишком сильно зависит от одного выбивающегося случая.
Обеспечьте достаточную выборку
Менее 30 сделок — слишком мало для какого-либо вывода. Между 30 и 100 число уже даёт первую оценку, но всё ещё сильно меняется из-за нескольких экстремальных результатов. Выше 100 или 200 оно становится более информативным, но никогда не является доказательством того, что преимущество продолжится.
Ограничения
Ожидание обобщает прошлое. Рынки меняют режим, и правило, работавшее в тренде, может не сработать в следующем боковике. Оно также ничего не говорит о серии убытков, которую счёту нужно пережить на пути.
Частые ошибки при расчёте математического ожидания
- Оценивать стратегию только по проценту успеха.
- Рассчитывать без вычета издержек.
- Делать выводы по выборкам менее 30 сделок.
- Засчитывать открытые операции, как если бы они были реализованным результатом.
- Смешивать разные сетапы в одном расчёте.
- Увеличивать размер позиций сразу после удачной серии, не проверив устойчивость.
Чтобы попрактиковаться без риска денег, выберите сетап, торгуйте его на демо-счёте и записывайте каждую операцию в таблицу с риском, результатом и издержками. Через каждые 30 сделок пересчитывайте ожидание и тест без самой крупной выигрышной сделки. Цифры по Ibovespa выше описывают то, что произошло, а не то, что произойдёт; именно ваш журнал покажет, есть ли у вашего сетапа преимущество.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Пишет об управлении рисками, размере позиции и психологии решений трейдеров.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
