

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoExpectativa matemática en el trading: cómo calcular el edge
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
La expectativa matemática es el resultado medio por operación: (porcentaje de acierto × ganancia media) − (porcentaje de error × pérdida media). Si es positiva después de los costos, la estrategia tuvo ventaja en la muestra analizada; si es negativa, pierde dinero en el largo plazo aunque tenga un porcentaje de acierto alto. Una estrategia que acierta el 45% puede ser rentable, siempre que la ganancia media sea mucho mayor que la pérdida media.
Una estrategia puede acertar la mayoría de las operaciones y aun así drenar la cuenta poco a poco. Lo contrario también es verdad: es posible fallar más de la mitad de las entradas y terminar el mes en ganancia. El porcentaje de acierto por sí solo no dice si una estrategia tiene ventaja. Quien responde a esa pregunta es la expectativa matemática, también llamada expectancy.
Qué es la expectativa matemática
La expectativa muestra cuánto ganó o perdió una estrategia, en promedio, por operación, considerando al mismo tiempo la frecuencia y el tamaño de las ganancias y las pérdidas. Un número positivo es evidencia de ventaja dentro de la muestra observada, no garantía de ganancia futura.

Cómo calcular la expectativa matemática
- Expectativa = (porcentaje de acierto × ganancia media) − (porcentaje de error × pérdida media)
- Expectativa neta = (suma de ganancias − suma de pérdidas − costos) ÷ número de operaciones
- En múltiplos de R = expectativa ÷ riesgo medio planeado por operación
Ejemplo resuelto en reales
Imagina un registro de 40 operaciones de un mismo setup, todas con riesgo planeado de R$ 100: 18 ganadoras con ganancia media de R$ 150 y 22 perdedoras con pérdida media de R$ 80.
- Ganancia total: 18 × R$ 150 = R$ 2.700
- Pérdida total: 22 × R$ 80 = R$ 1.760
- Resultado: R$ 2.700 − R$ 1.760 = R$ 940
- Expectativa: R$ 940 ÷ 40 = R$ 23,50 por operación, o +0,235R
- Factor de ganancia: 2.700 ÷ 1.760 = 1,53
El porcentaje de acierto es del 45%, por debajo de la mitad, y aun así la expectativa es positiva, porque la ganancia media es casi el doble de la pérdida media.
Un caso negativo
Ahora 50 operaciones: 21 ganadoras con ganancia media de R$ 90 y 29 perdedoras con pérdida media de R$ 75. Ganancias de R$ 1.890, pérdidas de R$ 2.175, resultado de −R$ 285 y expectativa de −R$ 5,70 por operación. Con un 42% de acierto, la relación entre ganancia y pérdida no fue suficiente.
Ejemplo real: cruce de medias en el Ibovespa en 2026
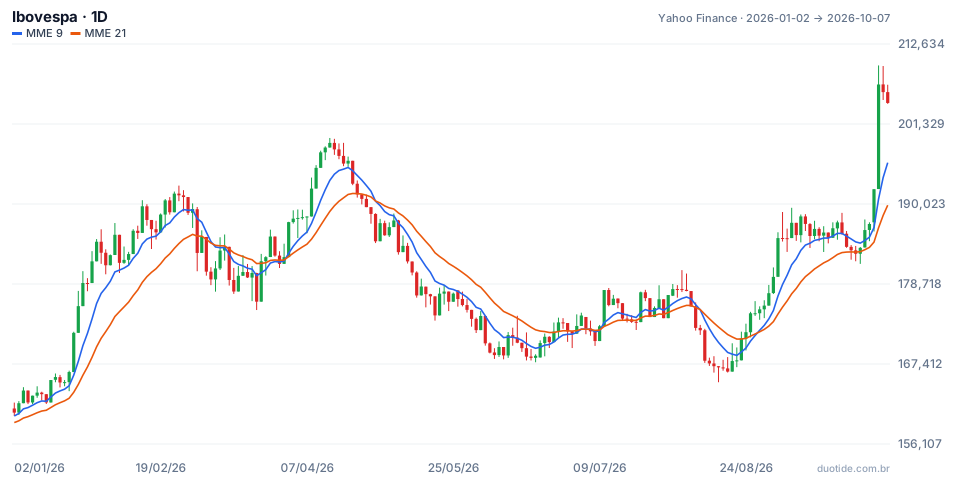
Para ver la cuenta con datos reales, probamos una regla simple sobre las cotizaciones diarias del Ibovespa (datos de Yahoo Finance): comprar en el cierre del día en que la media móvil exponencial de 9 períodos cruza hacia arriba la de 21, y vender en el cierre del día en que cruza hacia abajo. Entre enero y el 07/10/2026 hubo cuatro entradas:
- Compra el 31/03 a 187.462 puntos, venta el 29/04 a 184.750: −2.712 puntos (−1,45%)
- Compra el 03/07 a 174.266, venta el 07/07 a 172.021: −2.245 puntos (−1,29%)
- Compra el 10/07 a 177.866, venta el 10/08 a 172.180: −5.686 puntos (−3,20%)
- Compra el 27/08 a 175.135, todavía abierta el 07/10 a 204.302: +29.167 puntos (+16,65%)
La cuenta:
- Porcentaje de acierto: 1 de 4 = 25%
- Ganancia media: 29.167 puntos; pérdida media: (2.712 + 2.245 + 5.686) ÷ 3 = 3.547,67 puntos
- Expectativa: 0,25 × 29.167 − 0,75 × 3.547,67 = +4.631 puntos por operación
- En porcentaje: (16,65 − 1,45 − 1,29 − 3,20) ÷ 4 = +2,68% por operación
Parece excelente, pero la muestra cuenta otra historia. La última operación todavía está abierta, así que la ganancia no está realizada. Y si se la retira, la expectativa se vuelve −3.547,67 puntos por operación: todo el resultado depende de una única entrada. También vale la pena comparar con una referencia simple: en el mismo período, el propio Ibovespa subió 27,26%, de 160.539 puntos el 02/01 a 204.302 el 07/10, mientras la regla se quedó fuera del mercado buena parte del tiempo. Cuatro operaciones no sostienen ninguna conclusión; el ejemplo sirve para mostrar la cuenta y la prueba de robustez, no para recomendar la regla.

Cómo usar la expectativa en el día a día
Registra todas las operaciones
Sin registro no hay expectativa. Anota entrada, salida, riesgo planeado, resultado y costos de cada operación del mismo setup, incluso las que salieron mal y que te gustaría olvidar.
Descuenta los costos reales
La comisión del bróker, las tarifas, el spread y el costo de mantener posiciones reducen la expectativa. Una estrategia con expectativa bruta de R$ 6 por operación se vuelve negativa con R$ 7 de costos medios. Usa los costos cobrados de verdad, no una estimación optimista.
Prueba la robustez
Retira la mayor operación ganadora y recalcula, como en el ejemplo del Ibovespa. Si la expectativa se vuelve negativa, el resultado depende demasiado de un caso fuera de lo común.
Ten una muestra suficiente
Menos de 30 operaciones es poco para cualquier conclusión. Entre 30 y 100, el número ya da una primera estimación, pero todavía cambia bastante con pocos resultados extremos. Por encima de 100 o 200, se vuelve más informativo, sin ser nunca prueba de que la ventaja va a continuar.
Limitaciones
La expectativa resume el pasado. Los mercados cambian de régimen, y una regla que funcionó en una tendencia puede fallar en la lateralización siguiente. Tampoco dice nada sobre la secuencia de pérdidas que la cuenta necesita soportar en el camino.
Errores comunes al calcular la expectativa matemática
- Juzgar la estrategia solo por el porcentaje de acierto.
- Calcular sin descontar costos.
- Sacar conclusiones de muestras con menos de 30 operaciones.
- Contar operaciones abiertas como si fueran resultado realizado.
- Mezclar setups diferentes en la misma cuenta.
- Aumentar el tamaño de las posiciones justo después de una buena racha, antes de probar la robustez.
Para practicar sin arriesgar dinero, elige un setup, opéralo en la cuenta demo y registra cada operación en una planilla con riesgo, resultado y costos. Cada 30 operaciones, recalcula la expectativa y pruébala sin la mayor ganadora. Los números del Ibovespa anteriores describen lo que pasó, no lo que va a pasar; tu propio registro es el que va a decir si tu setup tiene ventaja.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
