

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueEspérance mathématique en trading : a-t-elle un avantage ?
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
L'espérance mathématique est le résultat moyen par opération : (taux de réussite × gain moyen) − (taux d'échec × perte moyenne). Si elle est positive après les coûts, la stratégie a eu un avantage dans l'échantillon analysé ; si elle est négative, elle perd de l'argent à long terme même avec un taux de réussite élevé. Une stratégie qui réussit à 45 % peut être profitable, à condition que le gain moyen soit bien supérieur à la perte moyenne.
Une stratégie peut gagner la majorité des opérations et quand même vider le compte peu à peu. L'inverse est aussi vrai : il est possible de perdre plus de la moitié des entrées et de terminer le mois avec un profit. Le taux de réussite seul ne dit pas si une stratégie a un avantage. Ce qui répond à cette question, c'est l'espérance mathématique, aussi appelée expectancy.
Qu'est-ce que l'espérance mathématique
L'espérance montre combien une stratégie a gagné ou perdu, en moyenne, par opération, en tenant compte à la fois de la fréquence et de la taille des gains et des pertes. Un nombre positif est une preuve d'avantage dans l'échantillon observé, pas une garantie de profit futur.

Comment calculer l'espérance mathématique
- Espérance = (taux de réussite × gain moyen) − (taux d'échec × perte moyenne)
- Espérance nette = (somme des gains − somme des pertes − coûts) ÷ nombre d'opérations
- En multiples de R = espérance ÷ risque moyen planifié par opération
Exemple résolu en réais
Imaginez un registre de 40 opérations du même setup, toutes avec un risque planifié de R$ 100 : 18 gagnantes avec un gain moyen de R$ 150 et 22 perdantes avec une perte moyenne de R$ 80.
- Gain total : 18 × R$ 150 = R$ 2 700
- Perte totale : 22 × R$ 80 = R$ 1 760
- Résultat : R$ 2 700 − R$ 1 760 = R$ 940
- Espérance : R$ 940 ÷ 40 = R$ 23,50 par opération, soit +0,235R
- Facteur de profit : 2 700 ÷ 1 760 = 1,53
Le taux de réussite est de 45 %, en dessous de la moitié, et malgré tout l'espérance est positive, parce que le gain moyen est presque le double de la perte moyenne.
Un cas négatif
Maintenant 50 opérations : 21 gagnantes avec un gain moyen de R$ 90 et 29 perdantes avec une perte moyenne de R$ 75. Gains de R$ 1 890, pertes de R$ 2 175, résultat de −R$ 285 et espérance de −R$ 5,70 par opération. Avec 42 % de réussite, le rapport entre gain et perte n'a pas suffi.
Exemple réel : croisement de moyennes sur l'Ibovespa en 2026
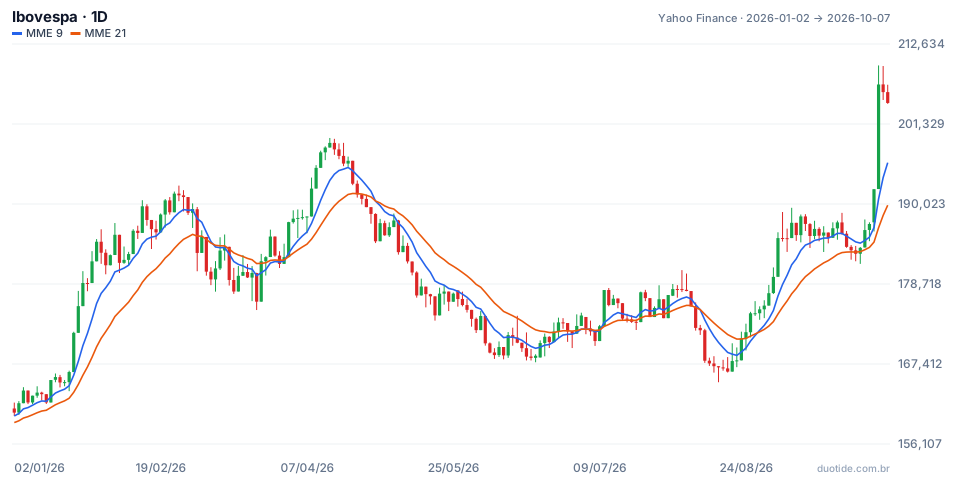
Pour voir le calcul avec de vraies données, nous avons testé une règle simple sur les cotations quotidiennes de l'Ibovespa (données de Yahoo Finance) : acheter à la clôture du jour où la moyenne mobile exponentielle de 9 périodes croise à la hausse celle de 21, et vendre à la clôture du jour où elle croise à la baisse. Entre janvier et le 7 octobre 2026, il y a eu quatre entrées :
- Achat le 31 mars à 187 462 points, vente le 29 avril à 184 750 : −2 712 points (−1,45 %)
- Achat le 3 juillet à 174 266, vente le 7 juillet à 172 021 : −2 245 points (−1,29 %)
- Achat le 10 juillet à 177 866, vente le 10 août à 172 180 : −5 686 points (−3,20 %)
- Achat le 27 août à 175 135, encore ouverte le 7 octobre à 204 302 : +29 167 points (+16,65 %)
Le calcul :
- Taux de réussite : 1 sur 4 = 25 %
- Gain moyen : 29 167 points ; perte moyenne : (2 712 + 2 245 + 5 686) ÷ 3 = 3 547,67 points
- Espérance : 0,25 × 29 167 − 0,75 × 3 547,67 = +4 631 points par opération
- En pourcentage : (16,65 − 1,45 − 1,29 − 3,20) ÷ 4 = +2,68 % par opération
Cela paraît excellent, mais l'échantillon raconte une autre histoire. La dernière opération est encore ouverte, donc le gain n'est pas réalisé. Et si on la retire, l'espérance devient −3 547,67 points par opération : tout le résultat dépend d'une seule entrée. Il vaut aussi la peine de comparer avec une référence simple : sur la même période, l'Ibovespa lui-même a progressé de 27,26 %, passant de 160 539 points le 2 janvier à 204 302 le 7 octobre, alors que la règle est restée hors marché une bonne partie du temps. Quatre opérations ne soutiennent aucune conclusion ; l'exemple sert à montrer le calcul et le test de robustesse, pas à recommander la règle.

Comment utiliser l'espérance au quotidien
Enregistrez toutes les opérations
Sans registre, pas d'espérance. Notez l'entrée, la sortie, le risque planifié, le résultat et les coûts de chaque opération du même setup, y compris celles qui se sont mal passées et que vous préféreriez oublier.
Déduisez les coûts réels
Courtage, frais, spread et coût de porter les positions réduisent l'espérance. Une stratégie avec une espérance brute de R$ 6 par opération devient négative avec R$ 7 de coûts moyens. Utilisez les coûts réellement facturés, pas une estimation optimiste.
Testez la robustesse
Retirez la plus grosse opération gagnante et recalculez, comme dans l'exemple de l'Ibovespa. Si l'espérance devient négative, le résultat dépend trop d'un cas hors norme.
Ayez un échantillon suffisant
Moins de 30 opérations, c'est trop peu pour la moindre conclusion. Entre 30 et 100, le chiffre donne déjà une première estimation, mais change encore beaucoup avec peu de résultats extrêmes. Au-delà de 100 ou 200, il devient plus informatif, sans jamais prouver que l'avantage va se poursuivre.
Limites
L'espérance résume le passé. Les marchés changent de régime, et une règle qui a fonctionné dans une tendance peut échouer dans la phase latérale suivante. Elle ne dit non plus rien sur la série de pertes que le compte doit supporter en chemin.
Erreurs courantes dans le calcul de l'espérance mathématique
- Juger la stratégie uniquement par le taux de réussite.
- Calculer sans déduire les coûts.
- Tirer des conclusions d'échantillons de moins de 30 opérations.
- Compter des opérations ouvertes comme si elles étaient un résultat réalisé.
- Mélanger des setups différents dans le même calcul.
- Augmenter la taille des positions juste après une bonne série, avant de tester la robustesse.
Pour pratiquer sans risquer d'argent, choisissez un setup, tradez-le sur le compte démo et enregistrez chaque opération dans une feuille de calcul avec le risque, le résultat et les coûts. Toutes les 30 opérations, recalculez l'espérance et le test sans la plus grosse gagnante. Les chiffres de l'Ibovespa ci-dessus décrivent ce qui s'est passé, pas ce qui va se passer ; c'est votre propre registre qui dira si votre setup a un avantage.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
