

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
MercadoCómo funcionan los contratos futuros: margen y ajuste diario
 Rafael AzevedoPersonaje editorial · Redacción de Mercados
Respuesta rápida
Un contrato futuro es un acuerdo estandarizado, negociado en bolsa, para comprar o vender un activo en una fecha futura por un precio fijado hoy. Quien opera deposita un margen de garantía y, todos los días, recibe o paga la diferencia entre el precio de ajuste del día y el del día anterior. Ese ajuste diario hace que la ganancia o la pérdida aparezca en la caja de inmediato, y no solo al vencimiento.
Los contratos futuros nacieron de la necesidad de productores y compradores de granos de fijar un precio antes de la cosecha. El mecanismo funcionó tan bien que hoy existen futuros de índices bursátiles, monedas, tasas de interés, petróleo y metales, negociados en bolsas como la B3, en Brasil, y la CME, en Estados Unidos.
En esta guía explicamos las piezas del contrato y hacemos las cuentas del ajuste diario con las cotizaciones reales del contrato futuro de oro (GC, serie continua de Yahoo Finance) entre abril y octubre de 2026, un período en el que el oro cayó casi 14%.
Qué es un contrato futuro
Un contrato futuro es un acuerdo estandarizado para comprar o vender una cantidad definida de un activo, en una fecha futura, por un precio acordado hoy. La bolsa define todo lo que no es precio: tamaño del contrato, fecha de vencimiento, forma de liquidación y variación mínima. Lo único que los participantes negocian es el precio.
- Comprado: quien compra el contrato gana si el precio sube.
- Vendido: quien vende gana si el precio cae, incluso sin tener el activo.
- Tamaño estandarizado: el contrato de oro de la CME, por ejemplo, equivale a 100 onzas troy; cada US$ 1 de variación en el precio de la onza vale US$ 100 por contrato.
- Cámara de compensación: la bolsa queda entre comprador y vendedor y garantiza el pago de ambas puntas.
Quién usa el contrato y para qué
Hay dos grupos principales. El hedger quiere protegerse: una minera que vende oro futuro fija el precio de la producción; un importador que compra dólar futuro fija el tipo de cambio. El especulador quiere ganar con la variación y, al hacerlo, asume el riesgo que el hedger quiere traspasar. Los dos son necesarios para que el mercado tenga liquidez.
Cómo calcular el margen y el ajuste diario
Para abrir una posición, la bolsa exige un margen de garantía, una fracción del valor del contrato depositada como caución. No es el precio pagado: es el depósito que cubre las pérdidas de uno o dos días malos.
La segunda pieza es el ajuste diario. Al final de cada pregón la bolsa compara el precio de ajuste del día con el del día anterior. Quien ganó recibe la diferencia en dinero; quien perdió paga. La posición no acumula una pérdida escondida hasta el vencimiento: se cobra día a día.
La fórmula del ajuste es: (precio de hoy − precio de ayer) × tamaño del contrato × número de contratos. Para quien está vendido, el signo se invierte.
Ejemplo real: el oro futuro en 2026
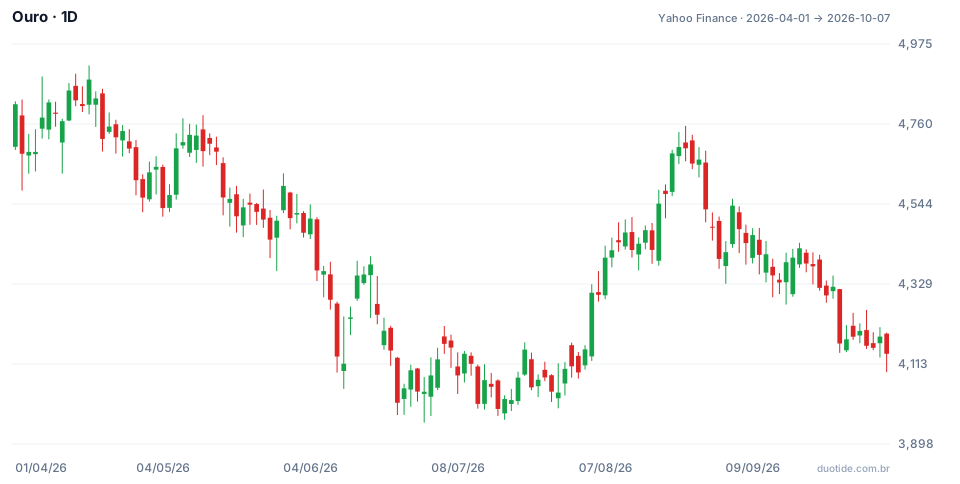
El gráfico muestra el oro futuro del 01/04/2026, a US$ 4.813,10 la onza, hasta el 07/10/2026, a US$ 4.140,70. Caída del 13,97% en el período. El máximo fue US$ 4.917,70, el 17/04, y el mínimo US$ 3.955,40, el 30/06. Usamos los cierres diarios como aproximación del precio de ajuste.
Una semana de ajustes, paso a paso
Supongamos la compra de 1 contrato (100 onzas) en el cierre del 17/04, a US$ 4.879,60. El valor del contrato es 4.879,60 × 100 = US$ 487.960. En los días siguientes:
- 20/04: cerró a 4.828,80 → (4.828,80 − 4.879,60) × 100 = −US$ 5.080
- 21/04: cerró a 4.719,60 → (−109,20) × 100 = −US$ 10.920
- 22/04: cerró a 4.753,00 → (+33,40) × 100 = +US$ 3.340
- 23/04: cerró a 4.724,00 → (−29,00) × 100 = −US$ 2.900
- 24/04: cerró a 4.740,90 → (+16,90) × 100 = +US$ 1.690
Suma de la semana: −5.080 − 10.920 + 3.340 − 2.900 + 1.690 = −US$ 13.870, exactamente (4.740,90 − 4.879,60) × 100. El resultado es el mismo que si se calculara solo al final; la diferencia es que sale de la caja día a día. Si el margen depositado cae por debajo del mínimo exigido, el bróker pide un refuerzo, la llamada de margen, o cierra la posición.
10/06: el peor día
El 10/06 el oro cayó 3,57%, de US$ 4.286,40 a US$ 4.133,30. Para cada contrato comprado, el ajuste de ese único día fue de −153,10 × 100 = −US$ 15.310. Es por días así que existe el margen.
El mismo período visto desde el lado vendido
Una minera que hubiera vendido 1 contrato el 01/04, a US$ 4.813,10, y mantenido hasta el 07/10, a US$ 4.140,70, habría recibido en ajustes (4.813,10 − 4.140,70) × 100 = US$ 67.240. Esa ganancia compensa la caída en el precio del oro físico que vende: es el hedge funcionando. Si el oro hubiera subido, pagaría ajustes, pero vendería la producción más cara.

Cómo usar los contratos futuros
Para protección (hedge)
Quien tiene exposición real a un precio, como productor, importador o inversor con cartera de acciones, puede usar el futuro para fijar ese precio. El objetivo no es ganar con el contrato, sino volver previsible el resultado.
Para especulación
Quien opera para ganar con la variación debe dimensionar la posición por la pérdida posible, no por el margen. En el oro, un único día de 2026 movió US$ 15.310 por contrato. Los minicontratos, como el de 10 onzas de la CME o el miniíndice y el minidólar de la B3, existen justamente para permitir exposiciones menores.
Vencimiento y rollover
Todo contrato tiene fecha de vencimiento. Quien quiere mantener la posición necesita cerrar el contrato que vence y abrir el siguiente, el rollover, que tiene costo y puede tener diferencia de precio entre los vencimientos.
Limitaciones
El ejemplo usa la serie continua de Yahoo Finance, que junta vencimientos diferentes, y los cierres diarios en lugar del precio oficial de ajuste. Los valores de margen cambian según la bolsa y la volatilidad. Los números describen lo que ocurrió, no lo que va a ocurrir.
Errores comunes con los contratos futuros
- Confundir margen con precio: el riesgo es sobre el valor entero del contrato, casi US$ 488 mil en el ejemplo.
- No dejar caja libre para los ajustes diarios y terminar cerrado por una llamada de margen.
- Olvidar el vencimiento y el rollover.
- Operar contratos completos cuando el tamaño de la cuenta pide minicontratos.
- Pensar que el hedge sirve para ganar: sirve para fijar el precio, en los dos sentidos.
Para fijar el mecanismo, abre un contrato en la cuenta demo y anota, al final de cada día, el precio de ajuste y el valor acreditado o debitado. En una o dos semanas de registro, la lógica del ajuste diario queda clara de una forma que ninguna explicación sustituye.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Sigue las noticias que mueven los precios: tipos de interés, bolsas, empresas y materias primas, explicadas sin jerga.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
