

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
MarchésComment fonctionnent les contrats à terme : marge et ajustement
 Rafael AzevedoPersonnage éditorial · Rubrique Marchés
Réponse rapide
Un contrat à terme est un accord standardisé, négocié en bourse, pour acheter ou vendre un actif à une date future à un prix fixé aujourd'hui. Celui qui opère dépose une marge de garantie et, chaque jour, reçoit ou paie la différence entre le prix d'ajustement du jour et celui du jour précédent. Cet ajustement quotidien fait apparaître le gain ou la perte dans la trésorerie immédiatement, et pas seulement à l'échéance.
Les contrats à terme sont nés du besoin des producteurs et des acheteurs de céréales de fixer un prix avant la récolte. Le mécanisme a si bien fonctionné qu'il existe aujourd'hui des contrats à terme sur les indices actions, les devises, les taux, le pétrole et les métaux, négociés sur des bourses comme la B3, au Brésil, et le CME, aux États-Unis.
Dans ce guide, nous expliquons les éléments du contrat et nous faisons les calculs de l'ajustement quotidien avec les cotations réelles du contrat à terme sur l'or (GC, série continue de Yahoo Finance) entre avril et octobre 2026, une période où l'or a chuté de près de 14 %.
Qu'est-ce qu'un contrat à terme
Un contrat à terme est un accord standardisé pour acheter ou vendre une quantité définie d'un actif, à une date future, à un prix convenu aujourd'hui. La bourse définit tout ce qui n'est pas le prix : la taille du contrat, la date d'échéance, le mode de règlement et la variation minimale. Ce que les participants négocient, c'est uniquement le prix.
- Position acheteuse : celui qui achète le contrat gagne si le prix monte.
- Position vendeuse : celui qui vend gagne si le prix baisse, même sans posséder l'actif.
- Taille standardisée : le contrat d'or du CME, par exemple, équivaut à 100 onces troy ; chaque variation de 1 US$ du prix de l'once vaut 100 US$ par contrat.
- Chambre de compensation : la bourse se place entre l'acheteur et le vendeur et garantit le paiement des deux côtés.
Qui l'utilise et pour quoi
Il existe deux groupes principaux. Le hedger veut se protéger : une société minière qui vend de l'or à terme fixe le prix de sa production ; un importateur qui achète du dollar à terme fixe son taux de change. Le spéculateur veut profiter de la variation et, en faisant cela, assume le risque que le hedger veut transférer. Les deux sont nécessaires pour que le marché ait de la liquidité.
Comment calculer la marge et l'ajustement quotidien
Pour ouvrir une position, la bourse exige une marge de garantie, une fraction de la valeur du contrat déposée comme caution. Ce n'est pas le prix payé : c'est le dépôt qui couvre les pertes d'une ou deux mauvaises journées.
Le second élément est l'ajustement quotidien. À la fin de chaque séance, la bourse compare le prix d'ajustement du jour avec celui du jour précédent. Celui qui a gagné reçoit la différence en argent ; celui qui a perdu la paie. La position n'accumule pas de perte cachée jusqu'à l'échéance : elle est facturée jour après jour.
La formule de l'ajustement est : (prix d'aujourd'hui − prix d'hier) × taille du contrat × nombre de contrats. Pour celui qui est vendeur, le signe s'inverse.
Exemple réel : l'or à terme en 2026
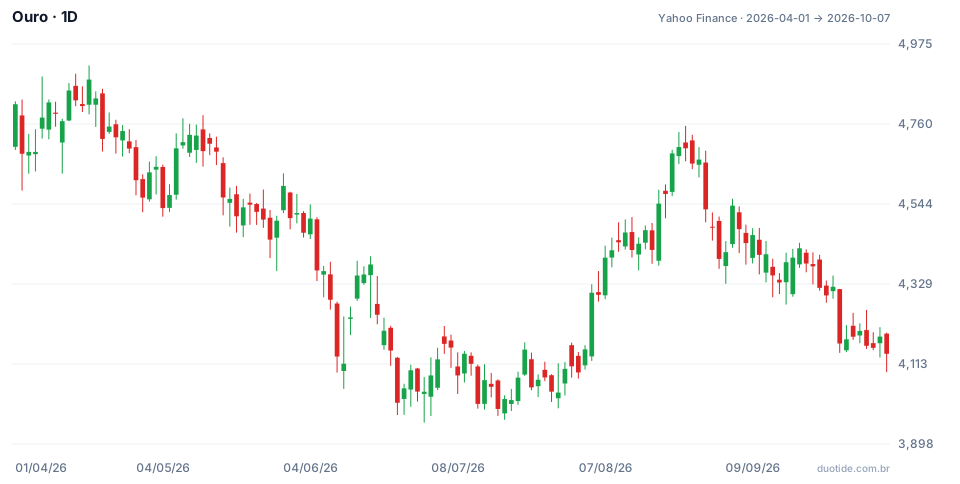
Le graphique montre l'or à terme du 01/04/2026, à 4 813,10 US$ l'once, jusqu'au 07/10/2026, à 4 140,70 US$. Baisse de 13,97 % sur la période. Le plus haut a été de 4 917,70 US$, le 17/04, et le plus bas de 3 955,40 US$, le 30/06. Nous utilisons les clôtures quotidiennes comme approximation du prix d'ajustement.
Une semaine d'ajustements, étape par étape
Supposons l'achat de 1 contrat (100 onces) à la clôture du 17/04, à 4 879,60 US$. La valeur du contrat est de 4 879,60 × 100 = 487 960 US$. Les jours suivants :
- 20/04 : clôture à 4 828,80 → (4 828,80 − 4 879,60) × 100 = −5 080 US$
- 21/04 : clôture à 4 719,60 → (−109,20) × 100 = −10 920 US$
- 22/04 : clôture à 4 753,00 → (+33,40) × 100 = +3 340 US$
- 23/04 : clôture à 4 724,00 → (−29,00) × 100 = −2 900 US$
- 24/04 : clôture à 4 740,90 → (+16,90) × 100 = +1 690 US$
Somme de la semaine : −5 080 − 10 920 + 3 340 − 2 900 + 1 690 = −13 870 US$, exactement (4 740,90 − 4 879,60) × 100. Le résultat est le même que s'il était calculé seulement à la fin ; la différence est qu'il sort de la trésorerie jour après jour. Si la marge déposée tombe sous le minimum exigé, le courtier demande un complément, l'appel de marge, ou clôture la position.
10/06 : le pire jour
Le 10/06, l'or a chuté de 3,57 %, de 4 286,40 US$ à 4 133,30 US$. Pour chaque contrat acheté, l'ajustement de cette seule journée a été de −153,10 × 100 = −15 310 US$. C'est pour des journées comme celle-là que la marge existe.
La même période vue du côté vendeur
Une société minière qui aurait vendu 1 contrat le 01/04, à 4 813,10 US$, et l'aurait maintenu jusqu'au 07/10, à 4 140,70 US$, aurait reçu en ajustements (4 813,10 − 4 140,70) × 100 = 67 240 US$. Ce gain compense la baisse du prix de l'or physique qu'elle vend : c'est le hedge qui fonctionne. Si l'or avait monté, elle aurait payé des ajustements, mais aurait vendu sa production plus cher.

Comment utiliser les contrats à terme
Pour la protection (hedge)
Celui qui a une exposition réelle à un prix, comme un producteur, un importateur ou un investisseur avec un portefeuille d'actions, peut utiliser le contrat à terme pour fixer ce prix. L'objectif n'est pas de profiter du contrat, mais de rendre le résultat prévisible.
Pour la spéculation
Celui qui opère pour profiter de la variation doit dimensionner sa position selon la perte possible, pas selon la marge. Sur l'or, une seule journée de 2026 a bougé de 15 310 US$ par contrat. Les minicontrats, comme celui de 10 onces du CME ou le mini-indice et le mini-dollar de la B3, existent justement pour permettre des expositions plus petites.
Échéance et roulement
Tout contrat a une date d'échéance. Celui qui veut maintenir la position doit clôturer le contrat qui arrive à échéance et ouvrir le suivant, le roulement, qui a un coût et peut présenter une différence de prix entre les échéances.
Limites
L'exemple utilise la série continue de Yahoo Finance, qui relie des échéances différentes, et les clôtures quotidiennes à la place du prix officiel d'ajustement. Les montants de marge changent selon la bourse et la volatilité. Les chiffres décrivent ce qui s'est passé, pas ce qui va se passer.
Erreurs courantes avec les contrats à terme
- Confondre la marge avec le prix : le risque porte sur la valeur entière du contrat, près de 488 000 US$ dans l'exemple.
- Ne pas laisser de trésorerie disponible pour les ajustements quotidiens et se faire clôturer lors d'un appel de marge.
- Oublier l'échéance et le roulement.
- Opérer des contrats pleins quand la taille du compte demande des minicontrats.
- Croire que le hedge sert à gagner de l'argent : il sert à fixer le prix, dans les deux sens.
Pour bien fixer le mécanisme, ouvrez un contrat sur le compte démo et notez, à la fin de chaque journée, le prix d'ajustement et le montant crédité ou débité. Après une ou deux semaines d'enregistrement, la logique de l'ajustement quotidien devient claire d'une façon qu'aucune explication ne remplace.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Suit l’actualité qui fait bouger les prix — taux, Bourses, entreprises et matières premières — expliquée sans jargon.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
