

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
IndicadoresVolatilidade histórica: o que é, como calcular e como usar
 Naomi TanakaPersonagem editorial · Redação de Análise
Resposta rápida
A volatilidade histórica mede quanto o preço de um ativo oscilou num período recente: é o desvio-padrão dos retornos diários, normalmente de 20 pregões, convertido para uma base anual. Ela não indica direção, mas ajuda a ajustar a distância do stop e o tamanho da posição ao comportamento real do ativo.
Saber para onde o preço vai é impossível; saber quanto ele costuma se mexer é bem mais viável. A volatilidade histórica mede exatamente isso: a intensidade das variações de preço num período recente. Ela não diz se o ativo vai subir ou cair, mas ajuda a decidir o tamanho da posição, a distância do stop e se o mercado está calmo ou agitado.
Neste guia usamos as cotações diárias reais da Tesla (TSLA) entre abril e outubro de 2026, uma ação conhecida por oscilar muito, para mostrar o cálculo e o que o indicador mostrou de fato.
O que é volatilidade histórica
A volatilidade histórica (HV, de historical volatility) é o desvio-padrão dos retornos diários de um ativo num período, normalmente convertido para uma base anual e expresso em porcentagem. Uma HV de 30% significa, em termos estatísticos, que a oscilação típica do preço em um ano seria da ordem de 30% para cima ou para baixo.
Ela é diferente da volatilidade implícita, que é extraída do preço das opções e reflete a expectativa do mercado para o futuro. A histórica olha só para trás.

Como calcular a volatilidade histórica
- 1. Retornos diários: para cada dia, calcule o logaritmo de (fechamento de hoje ÷ fechamento de ontem).
- 2. Desvio-padrão: calcule o desvio-padrão desses retornos no período escolhido, normalmente 20 pregões (cerca de um mês).
- 3. Anualização: multiplique pela raiz quadrada do número de pregões no ano, 252 para ações, e por 100 para ter a porcentagem.
Exemplo com dados reais da Tesla
Nos 20 pregões até 07/10/2026, os retornos diários da Tesla tiveram desvio-padrão de 1,885%. A raiz de 252 é 15,87. Então:
- HV de 20 dias = 1,885% × 15,87 = 29,9% ao ano
- Oscilação típica de um dia: 1,885% × US$ 377,81 (fechamento de 07/10) = US$ 7,12
- Oscilação típica de uma semana: 29,9% ÷ raiz de 52 (7,21) = 4,1%
Esse foi um dos valores mais baixos do período. Com 10 pregões, a HV de 07/10 dava 36,3%; com 60 pregões, 50,8%. O mesmo ativo, no mesmo dia, mostra volatilidades diferentes conforme a janela, e é por isso que a escolha do período importa.
Exemplo real: a volatilidade da Tesla em 2026
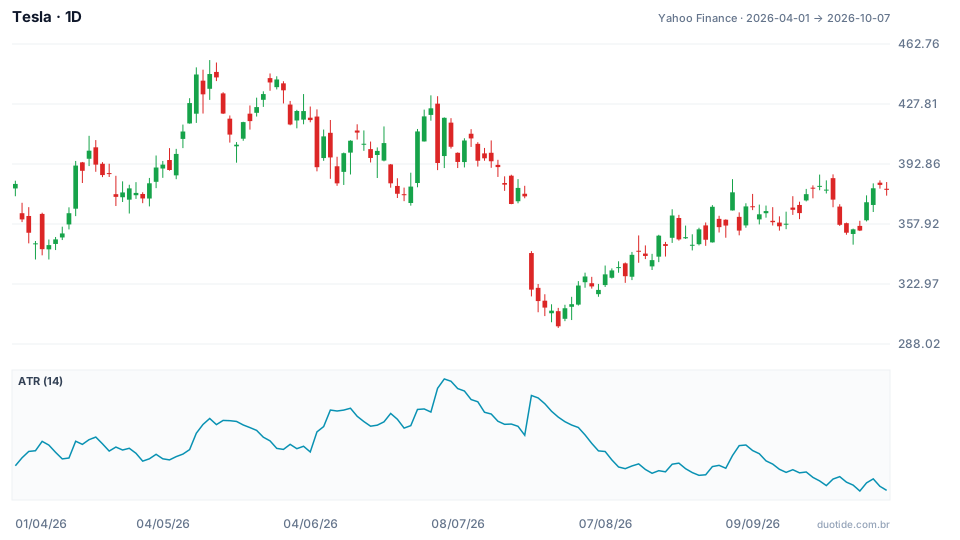
O gráfico mostra as velas diárias da Tesla e, embaixo, o ATR de 14 períodos, que mede a amplitude média diária em dólares e anda junto com a volatilidade histórica. A ação começou o período a US$ 381,26 e terminou a US$ 377,81, praticamente estável (−0,9%), mas o caminho teve máxima de US$ 453,40 em 13/05 e mínima de US$ 297,38 em 29/07.
Julho: a volatilidade dispara
No fim de junho e começo de julho a ação passou a dar saltos grandes nos dois sentidos: +8,46% em 29/06, −7,49% em 02/07 e +6,69% em 06/07. Nesse dia o ATR chegou a US$ 20,32, o maior do período. Em 23/07 veio uma queda de 14,52% num único pregão, para US$ 319,69. No dia seguinte a HV de 20 dias atingiu 79,5%, o pico do período.
A volatilidade muda mais do que o preço
Medida no último pregão de cada mês, a HV de 20 dias foi de 43,7% em abril, 38,9% em maio, 56,4% em junho, 68,7% em julho, 40,7% em agosto e 40,2% em setembro. Em 06/10 chegou a 29,7%, a mínima do período, e o ATR em 01/10 marcou US$ 11,82, também o menor. A ação terminou perto de onde começou, mas a forma de operá-la mudou várias vezes no caminho.
O que isso significa para o tamanho da posição
Suponha que você aceite arriscar US$ 200 por operação e coloque o stop a 2 ATRs da entrada. Em 06/07, com ATR de US$ 20,32, o stop ficaria a US$ 40,64 e a posição seria de 200 ÷ 40,64 = 4,9, ou seja, 4 ações. Em 07/10, com ATR de US$ 11,87, o stop ficaria a US$ 23,74 e a posição, 200 ÷ 23,74 = 8,4, ou 8 ações. O risco em dólar é o mesmo; a quantidade dobrou porque o ATR caiu 42%.

Como configurar e usar a volatilidade histórica
Escolha do período
Dez pregões reagem rápido, mas oscilam muito; 20 pregões (um mês) é o padrão mais comum; 60 pregões (um trimestre) mostram o regime de volatilidade de fundo. Usar duas janelas ao mesmo tempo, como 20 e 60, ajuda a perceber quando a volatilidade de curto prazo está acima ou abaixo do normal.
Ajuste de stops e posições
Stops fixos em porcentagem ignoram o comportamento do ativo. Um stop de 2% na Tesla de julho seria atingido pela oscilação comum de um único dia. Ajustar o stop e o tamanho da posição à volatilidade mantém o risco constante.
Leitura de regime
Volatilidade muito baixa por muito tempo costuma anteceder movimentos mais fortes, e volatilidade extrema costuma voltar à média com o tempo. São tendências estatísticas, não regras: não dizem quando nem para que lado o preço vai.
Limitações
A HV é calculada com o passado e reage depois do evento: o pico de 79,5% veio um dia após a queda de 14,52%. Ela trata altas e quedas da mesma forma e supõe que os retornos se distribuem de forma regular, o que não acontece em dias de notícia. Valores de ativos diferentes só são comparáveis se usarem o mesmo período e a mesma anualização.
Erros comuns ao usar a volatilidade histórica
- Achar que volatilidade alta indica queda: ela mede intensidade, não direção.
- Usar o mesmo stop em porcentagem para ativos e momentos com volatilidades muito diferentes.
- Comparar HV calculadas com janelas diferentes (10, 20 ou 60 pregões) como se fossem iguais.
- Anualizar com 365 dias em ações, que têm cerca de 252 pregões por ano (em cripto, que negocia todos os dias, usa-se 365).
- Esquecer que os números da Tesla descrevem o que aconteceu, não o que vai acontecer.
Para praticar, escolha dois ativos na conta demo, um calmo e um agitado, acompanhe a volatilidade histórica de 20 e de 60 pregões por algumas semanas e calcule o tamanho de cada posição pelo risco fixo em dinheiro. Registre os resultados e compare com o que aconteceria usando sempre o mesmo stop em porcentagem.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
