

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
IndicatoriVolatilità storica: cos'è, come calcolarla e come usarla
 Naomi TanakaPersonaggio editoriale · Redazione Analisi
Risposta rapida
La volatilità storica misura quanto il prezzo di un asset è oscillato in un periodo recente: è la deviazione standard dei rendimenti giornalieri, di solito di 20 sessioni, convertita su base annuale. Non indica direzione, ma aiuta ad aggiustare la distanza dello stop e la dimensione della posizione al comportamento reale dell'asset.
Sapere dove andrà il prezzo è impossibile; sapere quanto tende a muoversi è molto più fattibile. La volatilità storica misura esattamente questo: l'intensità delle variazioni di prezzo in un periodo recente. Non dice se l'asset salirà o cadrà, ma aiuta a decidere la dimensione della posizione, la distanza dello stop e se il mercato è calmo o agitato.
In questa guida usiamo le quotazioni giornaliere reali di Tesla (TSLA) tra aprile e ottobre 2026, un'azione conosciuta per oscillare molto, per mostrare il calcolo e cosa ha mostrato davvero l'indicatore.
Cos'è la volatilità storica
La volatilità storica (HV, da historical volatility) è la deviazione standard dei rendimenti giornalieri di un asset in un periodo, di solito convertita su base annuale ed espressa in percentuale. Una HV del 30% significa, in termini statistici, che l'oscillazione tipica del prezzo in un anno sarebbe dell'ordine del 30% al rialzo o al ribasso.
È diversa dalla volatilità implicita, che viene estratta dal prezzo delle opzioni e riflette l'aspettativa del mercato per il futuro. La storica guarda solo indietro.

Come calcolare la volatilità storica
- 1. Rendimenti giornalieri: per ogni giorno, calcola il logaritmo di (chiusura di oggi ÷ chiusura di ieri).
- 2. Deviazione standard: calcola la deviazione standard di questi rendimenti nel periodo scelto, di solito 20 sessioni (circa un mese).
- 3. Annualizzazione: moltiplica per la radice quadrata del numero di sessioni nell'anno, 252 per le azioni, e per 100 per avere la percentuale.
Esempio con dati reali di Tesla
Nelle 20 sessioni fino al 07/10/2026, i rendimenti giornalieri di Tesla hanno avuto deviazione standard dell'1,885%. La radice di 252 è 15,87. Quindi:
- HV a 20 giorni = 1,885% × 15,87 = 29,9% all'anno
- Oscillazione tipica di un giorno: 1,885% × US$ 377,81 (chiusura del 07/10) = US$ 7,12
- Oscillazione tipica di una settimana: 29,9% ÷ radice di 52 (7,21) = 4,1%
Questo è stato uno dei valori più bassi del periodo. Con 10 sessioni, la HV del 07/10 dava il 36,3%; con 60 sessioni, il 50,8%. Lo stesso asset, nello stesso giorno, mostra volatilità diverse in base alla finestra, ed è per questo che la scelta del periodo conta.
Esempio reale: la volatilità di Tesla nel 2026
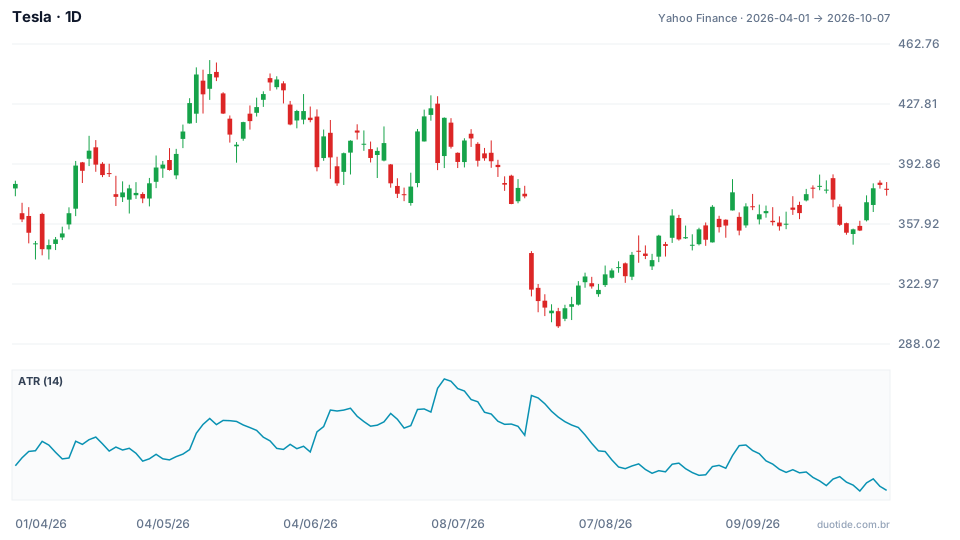
Il grafico mostra le candele giornaliere di Tesla e, sotto, l'ATR a 14 periodi, che misura l'ampiezza media giornaliera in dollari e si muove insieme alla volatilità storica. L'azione ha iniziato il periodo a US$ 381,26 e ha terminato a US$ 377,81, praticamente stabile (−0,9%), ma il percorso ha avuto un massimo di US$ 453,40 il 13/05 e un minimo di US$ 297,38 il 29/07.
Luglio: la volatilità esplode
Alla fine di giugno e all'inizio di luglio l'azione ha iniziato a dare salti grandi in entrambi i sensi: +8,46% il 29/06, −7,49% il 02/07 e +6,69% il 06/07. Quel giorno l'ATR è arrivato a US$ 20,32, il più alto del periodo. Il 23/07 è arrivato un calo del 14,52% in una sola sessione, a US$ 319,69. Il giorno dopo la HV a 20 giorni ha raggiunto il 79,5%, il picco del periodo.
La volatilità cambia più del prezzo
Misurata nell'ultima sessione di ogni mese, la HV a 20 giorni è stata del 43,7% in aprile, 38,9% in maggio, 56,4% in giugno, 68,7% in luglio, 40,7% in agosto e 40,2% in settembre. Il 06/10 è arrivata al 29,7%, il minimo del periodo, e l'ATR dell'01/10 ha segnato US$ 11,82, anche questo il più basso. L'azione ha terminato vicino a dove ha iniziato, ma il modo di operarla è cambiato varie volte nel percorso.
Cosa significa questo per la dimensione della posizione
Supponi di accettare di rischiare US$ 200 per operazione e di mettere lo stop a 2 ATR dall'ingresso. Il 06/07, con ATR di US$ 20,32, lo stop starebbe a US$ 40,64 e la posizione sarebbe di 200 ÷ 40,64 = 4,9, cioè 4 azioni. Il 07/10, con ATR di US$ 11,87, lo stop starebbe a US$ 23,74 e la posizione, 200 ÷ 23,74 = 8,4, o 8 azioni. Il rischio in dollari è lo stesso; la quantità è raddoppiata perché l'ATR è caduto del 42%.

Come configurare e usare la volatilità storica
Scelta del periodo
Dieci sessioni reagiscono in fretta, ma oscillano molto; 20 sessioni (un mese) è lo standard più comune; 60 sessioni (un trimestre) mostrano il regime di volatilità di fondo. Usare due finestre allo stesso tempo, come 20 e 60, aiuta a percepire quando la volatilità a breve termine è sopra o sotto il normale.
Aggiustamento di stop e posizioni
Stop fissi in percentuale ignorano il comportamento dell'asset. Uno stop del 2% su Tesla di luglio sarebbe stato raggiunto dall'oscillazione comune di un solo giorno. Aggiustare lo stop e la dimensione della posizione alla volatilità mantiene il rischio costante.
Lettura del regime
Volatilità molto bassa per molto tempo tende a precedere movimenti più forti, e volatilità estrema tende a tornare alla media col tempo. Sono tendenze statistiche, non regole: non dicono quando né verso quale lato andrà il prezzo.
Limiti
La HV viene calcolata con il passato e reagisce dopo l'evento: il picco del 79,5% è arrivato un giorno dopo il calo del 14,52%. Tratta rialzi e cali nello stesso modo e suppone che i rendimenti si distribuiscano in modo regolare, cosa che non accade nei giorni di notizia. Valori di asset diversi sono comparabili solo se usano lo stesso periodo e la stessa annualizzazione.
Errori comuni nell'uso della volatilità storica
- Pensare che volatilità alta indichi calo: misura intensità, non direzione.
- Usare lo stesso stop in percentuale per asset e momenti con volatilità molto diverse.
- Confrontare HV calcolate con finestre diverse (10, 20 o 60 sessioni) come se fossero uguali.
- Annualizzare con 365 giorni nelle azioni, che hanno circa 252 sessioni all'anno (nelle cripto, che negoziano tutti i giorni, si usa 365).
- Dimenticare che i numeri di Tesla descrivono quanto accaduto, non quanto accadrà.
Per praticare, scegli due asset sul conto demo, uno calmo e uno agitato, segui la volatilità storica a 20 e a 60 sessioni per alcune settimane e calcola la dimensione di ogni posizione in base al rischio fisso in denaro. Registra i risultati e confronta con cosa accadrebbe usando sempre lo stesso stop in percentuale.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
