

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
IndicadoresVolatilidad histórica: qué es, cómo calcularla y usarla
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
La volatilidad histórica mide cuánto osciló el precio de un activo en un período reciente: es la desviación estándar de los retornos diarios, normalmente de 20 sesiones, convertida a una base anual. No indica dirección, pero ayuda a ajustar la distancia del stop y el tamaño de la posición al comportamiento real del activo.
Saber hacia dónde va el precio es imposible; saber cuánto suele moverse es mucho más viable. La volatilidad histórica mide exactamente eso: la intensidad de las variaciones de precio en un período reciente. No dice si el activo va a subir o caer, pero ayuda a decidir el tamaño de la posición, la distancia del stop y si el mercado está calmo o agitado.
En esta guía usamos las cotizaciones diarias reales de Tesla (TSLA) entre abril y octubre de 2026, una acción conocida por oscilar mucho, para mostrar el cálculo y lo que mostró el indicador de hecho.
Qué es la volatilidad histórica
La volatilidad histórica (HV, de historical volatility) es la desviación estándar de los retornos diarios de un activo en un período, normalmente convertida a una base anual y expresada en porcentaje. Una HV de 30% significa, en términos estadísticos, que la oscilación típica del precio en un año sería del orden de 30% hacia arriba o hacia abajo.
Es diferente de la volatilidad implícita, que se extrae del precio de las opciones y refleja la expectativa del mercado para el futuro. La histórica mira solo hacia atrás.

Cómo calcular la volatilidad histórica
- 1. Retornos diarios: para cada día, calcula el logaritmo de (cierre de hoy ÷ cierre de ayer).
- 2. Desviación estándar: calcula la desviación estándar de esos retornos en el período elegido, normalmente 20 sesiones (cerca de un mes).
- 3. Anualización: multiplica por la raíz cuadrada del número de sesiones en el año, 252 para acciones, y por 100 para tener el porcentaje.
Ejemplo con datos reales de Tesla
En las 20 sesiones hasta el 07/10/2026, los retornos diarios de Tesla tuvieron una desviación estándar de 1,885%. La raíz de 252 es 15,87. Entonces:
- HV de 20 días = 1,885% × 15,87 = 29,9% al año
- Oscilación típica de un día: 1,885% × US$ 377,81 (cierre del 07/10) = US$ 7,12
- Oscilación típica de una semana: 29,9% ÷ raíz de 52 (7,21) = 4,1%
Ese fue uno de los valores más bajos del período. Con 10 sesiones, la HV del 07/10 daba 36,3%; con 60 sesiones, 50,8%. El mismo activo, en el mismo día, muestra volatilidades diferentes según la ventana, y por eso importa la elección del período.
Ejemplo real: la volatilidad de Tesla en 2026
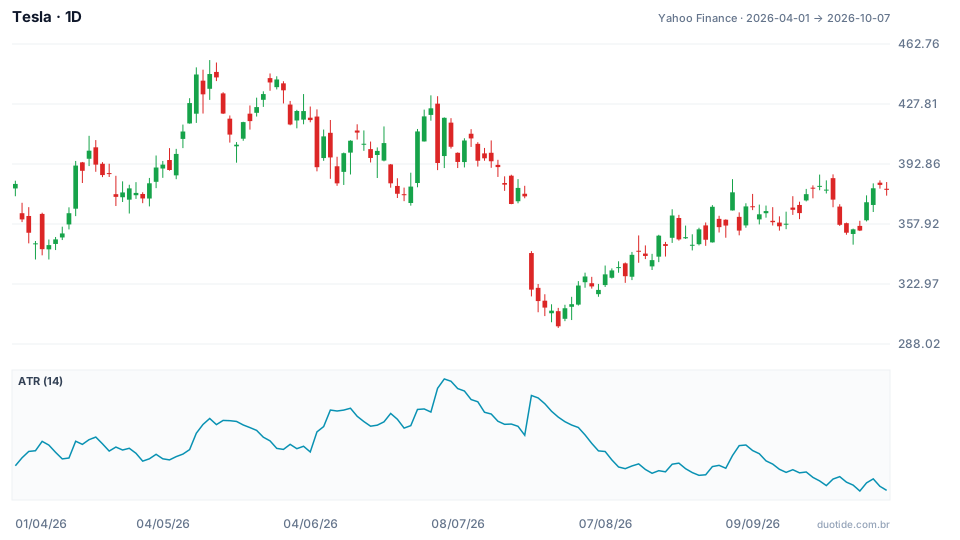
El gráfico muestra las velas diarias de Tesla y, debajo, el ATR de 14 períodos, que mide la amplitud promedio diaria en dólares y se mueve junto con la volatilidad histórica. La acción empezó el período a US$ 381,26 y terminó a US$ 377,81, prácticamente estable (−0,9%), pero el camino tuvo una máxima de US$ 453,40 el 13/05 y una mínima de US$ 297,38 el 29/07.
Julio: la volatilidad se dispara
A fines de junio y comienzos de julio la acción empezó a dar saltos grandes en los dos sentidos: +8,46% el 29/06, −7,49% el 02/07 y +6,69% el 06/07. Ese día el ATR llegó a US$ 20,32, el más alto del período. El 23/07 llegó una caída de 14,52% en una sola sesión, a US$ 319,69. Al día siguiente la HV de 20 días alcanzó 79,5%, el pico del período.
La volatilidad cambia más que el precio
Medida en la última sesión de cada mes, la HV de 20 días fue de 43,7% en abril, 38,9% en mayo, 56,4% en junio, 68,7% en julio, 40,7% en agosto y 40,2% en septiembre. El 06/10 llegó a 29,7%, la mínima del período, y el ATR el 01/10 marcó US$ 11,82, también el menor. La acción terminó cerca de donde empezó, pero la forma de operarla cambió varias veces en el camino.
Qué significa esto para el tamaño de la posición
Supón que aceptas arriesgar US$ 200 por operación y colocas el stop a 2 ATR de la entrada. El 06/07, con un ATR de US$ 20,32, el stop quedaría a US$ 40,64 y la posición sería de 200 ÷ 40,64 = 4,9, es decir, 4 acciones. El 07/10, con un ATR de US$ 11,87, el stop quedaría a US$ 23,74 y la posición, 200 ÷ 23,74 = 8,4, o 8 acciones. El riesgo en dólares es el mismo; la cantidad se duplicó porque el ATR cayó 42%.

Cómo configurar y usar la volatilidad histórica
Elección del período
Diez sesiones reaccionan rápido, pero oscilan mucho; 20 sesiones (un mes) es el estándar más común; 60 sesiones (un trimestre) muestran el régimen de volatilidad de fondo. Usar dos ventanas al mismo tiempo, como 20 y 60, ayuda a percibir cuándo la volatilidad de corto plazo está por encima o por debajo de lo normal.
Ajuste de stops y posiciones
Los stops fijos en porcentaje ignoran el comportamiento del activo. Un stop de 2% en la Tesla de julio habría sido alcanzado por la oscilación común de un solo día. Ajustar el stop y el tamaño de la posición a la volatilidad mantiene el riesgo constante.
Lectura de régimen
Una volatilidad muy baja durante mucho tiempo suele anteceder a movimientos más fuertes, y una volatilidad extrema suele volver al promedio con el tiempo. Son tendencias estadísticas, no reglas: no dicen cuándo ni hacia qué lado va el precio.
Limitaciones
La HV se calcula con el pasado y reacciona después del evento: el pico de 79,5% llegó un día después de la caída de 14,52%. Trata las alzas y las caídas de la misma forma y supone que los retornos se distribuyen de manera regular, lo que no ocurre en días de noticias. Los valores de activos diferentes solo son comparables si usan el mismo período y la misma anualización.
Errores comunes al usar la volatilidad histórica
- Creer que una volatilidad alta indica caída: mide intensidad, no dirección.
- Usar el mismo stop en porcentaje para activos y momentos con volatilidades muy diferentes.
- Comparar HV calculadas con ventanas diferentes (10, 20 o 60 sesiones) como si fueran iguales.
- Anualizar con 365 días en acciones, que tienen cerca de 252 sesiones por año (en cripto, que negocia todos los días, se usa 365).
- Olvidar que los números de Tesla describen lo que pasó, no lo que va a pasar.
Para practicar, elige dos activos en la cuenta demo, uno calmo y uno agitado, sigue la volatilidad histórica de 20 y de 60 sesiones durante algunas semanas y calcula el tamaño de cada posición por el riesgo fijo en dinero. Registra los resultados y compara con lo que pasaría usando siempre el mismo stop en porcentaje.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
