

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
ИндикаторыИсторическая волатильность: расчет и использование
 Naomi TanakaРедакционный персонаж · Аналитика
Коротко
Историческая волатильность измеряет, насколько колебалась цена актива за недавний период: это стандартное отклонение дневных доходностей, обычно за 20 сессий, переведенное в годовую базу. Она не указывает направление, но помогает скорректировать расстояние до стопа и размер позиции под реальное поведение актива.
Знать, куда пойдет цена, невозможно; знать, насколько сильно она обычно движется, намного реальнее. Историческая волатильность измеряет именно это: интенсивность ценовых изменений за недавний период. Она не говорит, вырастет актив или упадет, но помогает решить размер позиции, расстояние до стопа и спокоен рынок или взволнован.
В этом руководстве мы используем реальные дневные котировки Tesla (TSLA) с апреля по октябрь 2026 года, акции, известной сильными колебаниями, чтобы показать расчет и то, что индикатор реально показал.
Что такое историческая волатильность
Историческая волатильность (HV, от historical volatility) — стандартное отклонение дневных доходностей актива за период, обычно переведенное в годовую базу и выраженное в процентах. HV в 30% означает, статистически, что типичное колебание цены за год было бы порядка 30% вверх или вниз.
Она отличается от подразумеваемой волатильности, извлекаемой из цены опционов и отражающей ожидание рынка на будущее. Историческая смотрит только назад.

Как рассчитать историческую волатильность
- 1. Дневные доходности: для каждого дня рассчитайте логарифм (закрытие сегодня ÷ закрытие вчера).
- 2. Стандартное отклонение: рассчитайте стандартное отклонение этих доходностей за выбранный период, обычно 20 сессий (около месяца).
- 3. Годовая база: умножьте на квадратный корень числа сессий в году, 252 для акций, и на 100, чтобы получить процент.
Пример с реальными данными Tesla
За 20 сессий до 07.10.2026 дневные доходности Tesla имели стандартное отклонение 1,885%. Корень из 252 равен 15,87. Тогда:
- HV за 20 дней = 1,885% × 15,87 = 29,9% в год
- Типичное колебание за день: 1,885% × 377,81 долл. (закрытие 07.10) = 7,12 долл.
- Типичное колебание за неделю: 29,9% ÷ корень из 52 (7,21) = 4,1%
Это было одно из самых низких значений периода. С 10 сессиями HV на 07.10 составляла 36,3%; с 60 сессиями — 50,8%. Один и тот же актив, в тот же день, показывает разную волатильность в зависимости от окна, и поэтому выбор периода важен.
Реальный пример: волатильность Tesla в 2026 году
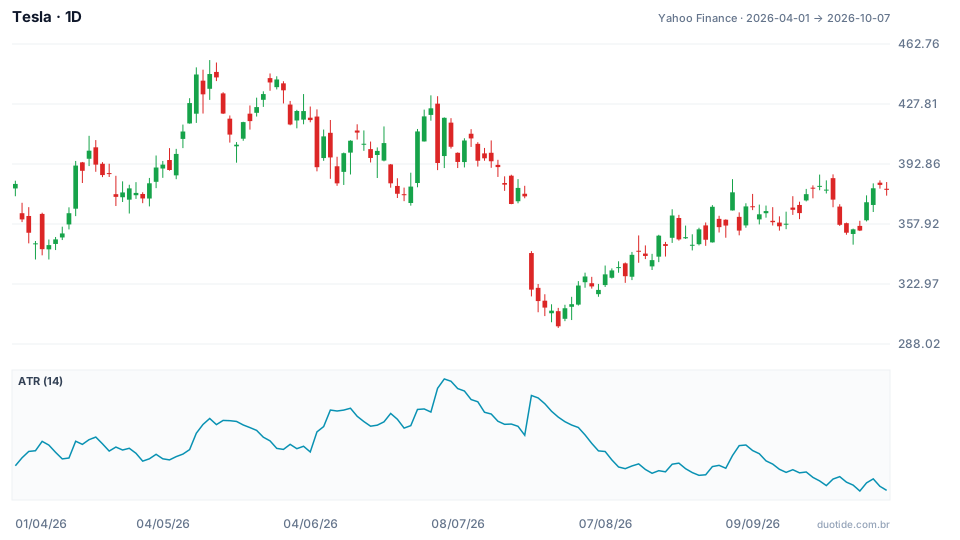
График показывает дневные свечи Tesla и, ниже, ATR за 14 периодов, измеряющий среднюю дневную амплитуду в долларах и движущийся вместе с исторической волатильностью. Акция начала период на 381,26 долл. и завершила на 377,81 долл., почти без изменений (−0,9%), но путь имел максимум 453,40 долл. 13.05 и минимум 297,38 долл. 29.07.
Июль: волатильность взлетает
В конце июня и начале июля акция начала делать крупные скачки в обе стороны: +8,46% 29.06, −7,49% 02.07 и +6,69% 06.07. В тот день ATR достиг 20,32 долл., максимум периода. 23.07 произошло падение на 14,52% за одну сессию, до 319,69 долл. На следующий день HV за 20 дней достигла 79,5%, пика периода.
Волатильность меняется больше, чем цена
Измеренная на последней сессии каждого месяца, HV за 20 дней составила 43,7% в апреле, 38,9% в мае, 56,4% в июне, 68,7% в июле, 40,7% в августе и 40,2% в сентябре. 06.10 она достигла 29,7%, минимума периода, а ATR 01.10 отметил 11,82 долл., тоже наименьший. Акция завершила период почти там же, где начала, но способ торговать ею несколько раз менялся по пути.
Что это значит для размера позиции
Предположим, вы готовы рисковать 200 долл. на сделку и ставите стоп на 2 ATR от входа. 06.07, с ATR 20,32 долл., стоп был бы на 40,64 долл., а позиция составила бы 200 ÷ 40,64 = 4,9, то есть 4 акции. 07.10, с ATR 11,87 долл., стоп был бы на 23,74 долл., а позиция — 200 ÷ 23,74 = 8,4, или 8 акций. Риск в долларах тот же; количество удвоилось, потому что ATR упал на 42%.

Как настроить и использовать историческую волатильность
Выбор периода
Десять сессий реагируют быстро, но сильно колеблются; 20 сессий (месяц) — самое распространенное стандартное значение; 60 сессий (квартал) показывают фоновый режим волатильности. Использование двух окон одновременно, например 20 и 60, помогает заметить, когда краткосрочная волатильность выше или ниже обычного.
Корректировка стопов и позиций
Фиксированные процентные стопы игнорируют поведение актива. Стоп в 2% на Tesla июля был бы исполнен обычным колебанием одного дня. Корректировка стопа и размера позиции под волатильность удерживает риск постоянным.
Чтение режима
Очень низкая волатильность надолго обычно предшествует более сильным движениям, а экстремальная волатильность обычно возвращается к среднему со временем. Это статистические тенденции, а не правила: они не говорят когда и в какую сторону пойдет цена.
Ограничения
HV рассчитывается по прошлому и реагирует после события: пик 79,5% пришел на день после падения на 14,52%. Она одинаково обрабатывает рост и падение и предполагает, что доходности распределяются регулярно, чего не происходит в дни новостей. Значения разных активов сравнимы только при одном периоде и одной годовой базе.
Частые ошибки при использовании исторической волатильности
- Думать, что высокая волатильность указывает на падение: она измеряет интенсивность, а не направление.
- Использовать один процентный стоп для активов и моментов с очень разной волатильностью.
- Сравнивать HV, рассчитанные с разными окнами (10, 20 или 60 сессий), как если бы они были одинаковыми.
- Переводить в годовую базу через 365 дней для акций, у которых около 252 сессий в году (в крипто, торгуемом каждый день, используют 365).
- Забывать, что числа Tesla описывают то, что произошло, а не то, что произойдет.
Чтобы потренироваться, выберите два актива на демо-счете, спокойный и бурный, следите за исторической волатильностью за 20 и 60 сессий в течение нескольких недель и рассчитывайте размер каждой позиции по фиксированному риску в деньгах. Запишите результаты и сравните с тем, что произошло бы при использовании всегда одного процентного стопа.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
