

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
IndicateursVolatilité historique : comment configurer et interpréter
 Naomi TanakaPersonnage éditorial · Rubrique Analyse
Réponse rapide
La volatilité historique mesure combien le prix d'un actif a oscillé sur une période récente : c'est l'écart-type des rendements quotidiens, normalement sur 20 séances, converti sur une base annuelle. Elle n'indique pas la direction, mais aide à ajuster la distance du stop et la taille de la position au comportement réel de l'actif.
Savoir où le prix va est impossible ; savoir combien il a l'habitude de bouger est bien plus faisable. La volatilité historique mesure exactement cela : l'intensité des variations de prix sur une période récente. Elle ne dit pas si l'actif va monter ou baisser, mais aide à décider la taille de la position, la distance du stop et si le marché est calme ou agité.
Dans ce guide, nous utilisons les cotations quotidiennes réelles de Tesla (TSLA) entre avril et octobre 2026, une action connue pour osciller beaucoup, pour montrer le calcul et ce que l'indicateur a réellement montré.
Qu'est-ce que la volatilité historique
La volatilité historique (HV, de historical volatility) est l'écart-type des rendements quotidiens d'un actif sur une période, normalement convertie sur une base annuelle et exprimée en pourcentage. Une HV de 30 % signifie, en termes statistiques, que l'oscillation typique du prix sur un an serait de l'ordre de 30 % à la hausse ou à la baisse.
Elle est différente de la volatilité implicite, qui est extraite du prix des options et reflète l'attente du marché pour l'avenir. L'historique ne regarde que vers le passé.

Comment calculer la volatilité historique
- 1. Rendements quotidiens : pour chaque jour, calculez le logarithme de (clôture d'aujourd'hui ÷ clôture d'hier).
- 2. Écart-type : calculez l'écart-type de ces rendements sur la période choisie, normalement 20 séances (environ un mois).
- 3. Annualisation : multipliez par la racine carrée du nombre de séances dans l'année, 252 pour les actions, et par 100 pour obtenir le pourcentage.
Exemple avec des données réelles de Tesla
Sur les 20 séances jusqu'au 07/10/2026, les rendements quotidiens de Tesla ont eu un écart-type de 1,885 %. La racine de 252 est 15,87. Donc :
- HV de 20 jours = 1,885 % × 15,87 = 29,9 % par an
- Oscillation typique d'un jour : 1,885 % × 377,81 $ (clôture du 07/10) = 7,12 $
- Oscillation typique d'une semaine : 29,9 % ÷ racine de 52 (7,21) = 4,1 %
Ce fut l'une des valeurs les plus basses de la période. Avec 10 séances, la HV du 07/10 donnait 36,3 % ; avec 60 séances, 50,8 %. Le même actif, le même jour, montre des volatilités différentes selon la fenêtre, et c'est pourquoi le choix de la période compte.
Exemple réel : la volatilité de Tesla en 2026
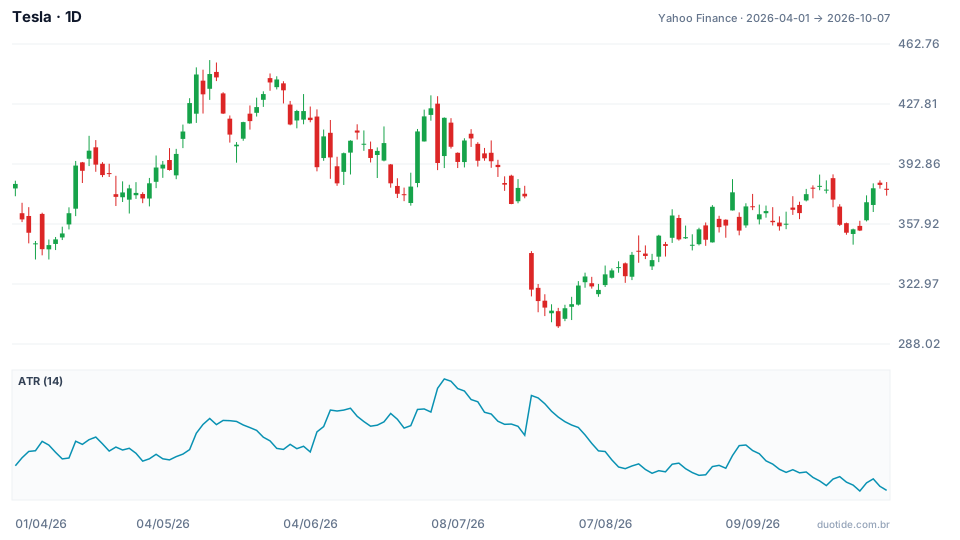
Le graphique montre les bougies quotidiennes de Tesla et, en dessous, l'ATR de 14 périodes, qui mesure l'amplitude moyenne quotidienne en dollars et évolue avec la volatilité historique. L'action a commencé la période à 381,26 $ et a terminé à 377,81 $, pratiquement stable (−0,9 %), mais le chemin a eu un plus haut de 453,40 $ le 13/05 et un plus bas de 297,38 $ le 29/07.
Juillet : la volatilité s'envole
Fin juin et début juillet, l'action a commencé à faire de grands sauts dans les deux sens : +8,46 % le 29/06, −7,49 % le 02/07 et +6,69 % le 06/07. Ce jour-là, l'ATR a atteint 20,32 $, le plus haut de la période. Le 23/07 est venue une baisse de 14,52 % en une seule séance, à 319,69 $. Le jour suivant, la HV de 20 jours a atteint 79,5 %, le pic de la période.
La volatilité change plus que le prix
Mesurée à la dernière séance de chaque mois, la HV de 20 jours a été de 43,7 % en avril, 38,9 % en mai, 56,4 % en juin, 68,7 % en juillet, 40,7 % en août et 40,2 % en septembre. Le 06/10, elle est descendue à 29,7 %, le plus bas de la période, et l'ATR du 01/10 a marqué 11,82 $, également le plus bas. L'action a terminé près de là où elle avait commencé, mais la façon de la trader a changé plusieurs fois en chemin.
Ce que cela signifie pour la taille de la position
Supposons que vous acceptiez de risquer 200 $ par opération et que vous placiez le stop à 2 ATR de l'entrée. Le 06/07, avec un ATR de 20,32 $, le stop se situerait à 40,64 $ et la position serait de 200 ÷ 40,64 = 4,9, soit 4 actions. Le 07/10, avec un ATR de 11,87 $, le stop se situerait à 23,74 $ et la position, 200 ÷ 23,74 = 8,4, soit 8 actions. Le risque en dollars est le même ; la quantité a doublé parce que l'ATR a baissé de 42 %.

Comment configurer et utiliser la volatilité historique
Choix de la période
Dix séances réagissent vite, mais oscillent beaucoup ; 20 séances (un mois) est le standard le plus courant ; 60 séances (un trimestre) montrent le régime de volatilité de fond. Utiliser deux fenêtres en même temps, comme 20 et 60, aide à percevoir quand la volatilité de court terme est au-dessus ou en dessous de la normale.
Ajustement des stops et des positions
Les stops fixes en pourcentage ignorent le comportement de l'actif. Un stop de 2 % sur la Tesla de juillet aurait été atteint par l'oscillation ordinaire d'une seule journée. Ajuster le stop et la taille de la position à la volatilité maintient le risque constant.
Lecture de régime
Une volatilité très basse pendant longtemps précède généralement des mouvements plus forts, et une volatilité extrême revient généralement vers la moyenne avec le temps. Ce sont des tendances statistiques, pas des règles : elles ne disent pas quand ni dans quel sens le prix va évoluer.
Limites
La HV est calculée avec le passé et réagit après l'événement : le pic de 79,5 % est arrivé un jour après la baisse de 14,52 %. Elle traite les hausses et les baisses de la même façon et suppose que les rendements se distribuent de façon régulière, ce qui n'arrive pas les jours d'actualité. Les valeurs d'actifs différents ne sont comparables que si elles utilisent la même période et la même annualisation.
Erreurs courantes avec la volatilité historique
- Penser qu'une volatilité élevée indique une baisse : elle mesure l'intensité, pas la direction.
- Utiliser le même stop en pourcentage pour des actifs et des moments avec des volatilités très différentes.
- Comparer des HV calculées avec des fenêtres différentes (10, 20 ou 60 séances) comme si elles étaient égales.
- Annualiser avec 365 jours pour les actions, qui ont environ 252 séances par an (en crypto, qui négocie tous les jours, on utilise 365).
- Oublier que les chiffres de Tesla décrivent ce qui s'est passé, pas ce qui va se passer.
Pour vous entraîner, choisissez deux actifs sur le compte démo, un calme et un agité, suivez la volatilité historique de 20 et de 60 séances pendant quelques semaines, et calculez la taille de chaque position selon le risque fixe en argent. Enregistrez les résultats et comparez avec ce qui se passerait en utilisant toujours le même stop en pourcentage.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
