

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
IndikatorenHistorische Volatilität: was sie ist, Berechnung und Anwendung
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
Historische Volatilität misst, wie stark der Preis eines Vermögenswerts in einem jüngsten Zeitraum geschwankt hat: Es ist die Standardabweichung der Tagesrenditen, meist über 20 Handelstage, auf eine jährliche Basis umgerechnet. Sie zeigt keine Richtung an, hilft aber, die Stop-Distanz und die Positionsgröße an das tatsächliche Verhalten des Vermögenswerts anzupassen.
Zu wissen, wohin der Preis geht, ist unmöglich; zu wissen, wie stark er sich üblicherweise bewegt, ist deutlich machbarer. Die historische Volatilität misst genau das: die Intensität der Preisveränderungen in einem jüngsten Zeitraum. Sie sagt nicht, ob der Vermögenswert steigen oder fallen wird, hilft aber, die Positionsgröße, die Stop-Distanz und zu entscheiden, ob der Markt ruhig oder bewegt ist.
In diesem Leitfaden verwenden wir die echten Tageskurse von Tesla (TSLA) zwischen April und Oktober 2026, eine Aktie, die für starke Schwankungen bekannt ist, um die Berechnung zu zeigen und was der Indikator tatsächlich zeigte.
Was ist historische Volatilität
Die historische Volatilität (HV, von historical volatility) ist die Standardabweichung der Tagesrenditen eines Vermögenswerts in einem Zeitraum, meist auf eine jährliche Basis umgerechnet und in Prozent ausgedrückt. Eine HV von 30 % bedeutet statistisch, dass die typische Preisschwankung in einem Jahr in der Größenordnung von 30 % nach oben oder unten liegen würde.
Sie unterscheidet sich von der impliziten Volatilität, die aus dem Preis der Optionen abgeleitet wird und die Erwartung des Marktes für die Zukunft widerspiegelt. Die historische schaut nur zurück.

Wie man die historische Volatilität berechnet
- 1. Tagesrenditen: Berechnen Sie für jeden Tag den Logarithmus von (heutiger Schluss ÷ gestriger Schluss).
- 2. Standardabweichung: Berechnen Sie die Standardabweichung dieser Renditen im gewählten Zeitraum, meist 20 Handelstage (etwa ein Monat).
- 3. Annualisierung: Multiplizieren Sie mit der Quadratwurzel der Anzahl der Handelstage im Jahr, 252 für Aktien, und mit 100, um den Prozentsatz zu erhalten.
Beispiel mit echten Tesla-Daten
In den 20 Handelstagen bis zum 07.10.2026 hatten die Tagesrenditen von Tesla eine Standardabweichung von 1,885 %. Die Wurzel aus 252 ist 15,87. Also:
- HV über 20 Tage = 1,885 % × 15,87 = 29,9 % pro Jahr
- Typische Tagesschwankung: 1,885 % × 377,81 US$ (Schluss vom 07.10.) = 7,12 US$
- Typische Wochenschwankung: 29,9 % ÷ Wurzel aus 52 (7,21) = 4,1 %
Das war einer der niedrigsten Werte der Periode. Mit 10 Handelstagen ergab die HV vom 07.10. 36,3 %; mit 60 Handelstagen, 50,8 %. Derselbe Vermögenswert zeigt am selben Tag unterschiedliche Volatilitäten je nach Fenster, und deshalb ist die Wahl des Zeitraums wichtig.
Echtes Beispiel: die Volatilität von Tesla im Jahr 2026
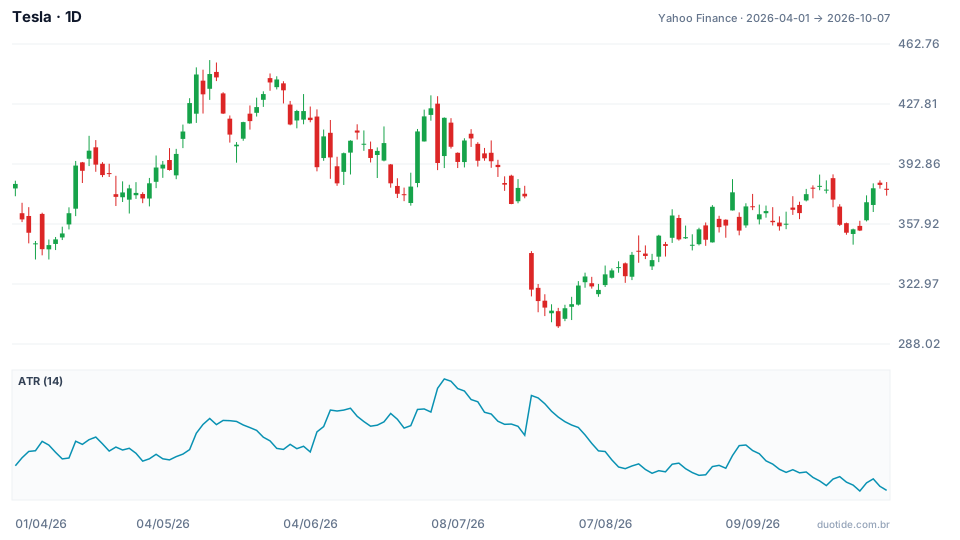
Der Chart zeigt die Tageskerzen von Tesla und darunter den 14-Perioden-ATR, der die durchschnittliche Tagesspanne in Dollar misst und sich zusammen mit der historischen Volatilität bewegt. Die Aktie begann den Zeitraum bei 381,26 US$ und endete bei 377,81 US$, praktisch unverändert (−0,9 %), aber der Weg hatte ein Hoch von 453,40 US$ am 13.05. und ein Tief von 297,38 US$ am 29.07.
Juli: die Volatilität schießt hoch
Ende Juni und Anfang Juli machte die Aktie große Sprünge in beide Richtungen: +8,46 % am 29.06., −7,49 % am 02.07. und +6,69 % am 06.07. An diesem Tag erreichte der ATR 20,32 US$, den höchsten Wert der Periode. Am 23.07. kam ein Rückgang von 14,52 % an einem einzigen Handelstag, auf 319,69 US$. Am nächsten Tag erreichte die 20-Tage-HV 79,5 %, den Höchststand der Periode.
Die Volatilität ändert sich mehr als der Preis
Gemessen am letzten Handelstag jedes Monats lag die 20-Tage-HV bei 43,7 % im April, 38,9 % im Mai, 56,4 % im Juni, 68,7 % im Juli, 40,7 % im August und 40,2 % im September. Am 06.10. erreichte sie 29,7 %, das Tief der Periode, und der ATR markierte am 01.10. 11,82 US$, ebenfalls das niedrigste. Die Aktie endete nahe dort, wo sie begann, aber die Art, sie zu handeln, änderte sich auf dem Weg mehrmals.
Was das für die Positionsgröße bedeutet
Angenommen, Sie akzeptieren ein Risiko von 200 US$ pro Trade und setzen den Stop bei 2 ATR vom Einstieg. Am 06.07., mit einem ATR von 20,32 US$, läge der Stop bei 40,64 US$, und die Position wäre 200 ÷ 40,64 = 4,9, also 4 Aktien. Am 07.10., mit einem ATR von 11,87 US$, läge der Stop bei 23,74 US$, und die Position, 200 ÷ 23,74 = 8,4, oder 8 Aktien. Das Risiko in Dollar ist dasselbe; die Menge verdoppelte sich, weil der ATR um 42 % fiel.

Wie man die historische Volatilität einstellt und nutzt
Wahl des Zeitraums
Zehn Handelstage reagieren schnell, schwanken aber stark; 20 Handelstage (ein Monat) sind der gängigste Standard; 60 Handelstage (ein Quartal) zeigen das zugrunde liegende Volatilitätsregime. Zwei Fenster gleichzeitig zu nutzen, wie 20 und 60, hilft zu erkennen, wann die kurzfristige Volatilität über oder unter dem Normalen liegt.
Anpassung von Stops und Positionen
Feste prozentuale Stops ignorieren das Verhalten des Vermögenswerts. Ein Stop von 2 % bei der Tesla im Juli wäre durch die übliche Schwankung eines einzigen Tages ausgelöst worden. Den Stop und die Positionsgröße an die Volatilität anzupassen hält das Risiko konstant.
Regime-Lesung
Sehr niedrige Volatilität über längere Zeit geht meist stärkeren Bewegungen voraus, und extreme Volatilität kehrt mit der Zeit meist zum Durchschnitt zurück. Das sind statistische Tendenzen, keine Regeln: Sie sagen nicht, wann noch in welche Richtung der Preis geht.
Grenzen
Die HV wird mit der Vergangenheit berechnet und reagiert erst nach dem Ereignis: Der Höchststand von 79,5 % kam einen Tag nach dem Rückgang von 14,52 %. Sie behandelt Anstiege und Rückgänge gleich und geht davon aus, dass sich die Renditen regelmäßig verteilen, was an Nachrichtentagen nicht der Fall ist. Werte verschiedener Vermögenswerte sind nur vergleichbar, wenn sie denselben Zeitraum und dieselbe Annualisierung verwenden.
Häufige Fehler bei der Nutzung der historischen Volatilität
- Glauben, dass hohe Volatilität einen Rückgang anzeigt: Sie misst Intensität, nicht Richtung.
- Denselben prozentualen Stop für Vermögenswerte und Momente mit sehr unterschiedlicher Volatilität verwenden.
- HV-Werte, die mit unterschiedlichen Fenstern (10, 20 oder 60 Handelstage) berechnet wurden, so vergleichen, als wären sie gleich.
- Bei Aktien mit 365 Tagen annualisieren, obwohl sie etwa 252 Handelstage im Jahr haben (bei Krypto, das jeden Tag handelt, nutzt man 365).
- Vergessen, dass die Zahlen von Tesla beschreiben, was passiert ist, nicht was passieren wird.
Um zu üben, wählen Sie im Demokonto zwei Vermögenswerte, einen ruhigen und einen bewegten, verfolgen Sie einige Wochen lang die historische Volatilität über 20 und 60 Handelstage und berechnen Sie die Größe jeder Position nach dem festen Risiko in Geld. Notieren Sie die Ergebnisse und vergleichen Sie sie mit dem, was passieren würde, wenn Sie immer denselben prozentualen Stop verwenden.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
