

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
EstrategiasCómo hacer el backtest de una estrategia antes de operar de verdad
 Naomi TanakaPersonaje editorial · Redacción de Análisis

Respuesta rápida
Para hacer el backtest de una estrategia, escribe reglas objetivas de entrada y salida, aplícalas a varios años de datos históricos sin saltarte señales y registra cada operación. Después, calcula la tasa de acierto, la ganancia y la pérdida medias y la expectativa matemática. El resultado muestra cómo se comportó la regla en el pasado, no garantiza el futuro.
Antes de poner dinero en una estrategia, se puede saber cómo le habría ido en el pasado. Eso es el backtest: aplicar reglas fijas a datos históricos y anotar cada operación que habrían generado. No garantiza nada sobre el futuro, pero elimina rápidamente las ideas que ni en el pasado funcionaron, y muestra el tamaño de las pérdidas que vas a tener que aguantar.
En esta guía, hacemos un backtest completo de una regla simple, el cruce de las medias móviles de 20 y 50 días, sobre cinco años de cierres diarios reales del S&P 500 (datos de Yahoo Finance, de octubre de 2021 a octubre de 2026).
Qué es un backtest
Es una simulación. Defines las reglas de entrada, salida y stop de forma que no dejen margen para la interpretación, recorres el histórico vela por vela como si no supieras lo que viene después y registras el resultado de cada operación. Puede hacerse a mano, desplazando el gráfico, o con una hoja de cálculo o un programa.

Cómo hacer el backtest, paso a paso
1. Escribe las reglas
En nuestro ejemplo: comprar en el cierre del día en que la media móvil simple de 20 días cruza por encima de la de 50; vender en el cierre del día en que cruza por debajo. Solo operaciones de compra, sin apalancamiento.
2. Elige un período largo y variado
El período necesita tener alza, caída y lateralidad. Cinco años del S&P 500 incluyen la caída de 2022 y las alzas de 2023 a 2026.
3. Registra cada operación
Fecha y precio de entrada, fecha y precio de salida y resultado en porcentaje. Nada de saltarse señales que “claramente no iban a funcionar”.
4. Calcula las estadísticas
Tasa de acierto, ganancia media, pérdida media, mayor pérdida, mayor racha de pérdidas y la expectativa matemática:
Expectativa = (tasa de acierto × ganancia media) − (tasa de error × pérdida media)
Indica cuánto, en promedio, rindió cada operación. Si es negativa, la estrategia perdió dinero en el histórico, por buenas que parezcan algunas operaciones aisladas.
Ejemplo real: el backtest en el S&P 500
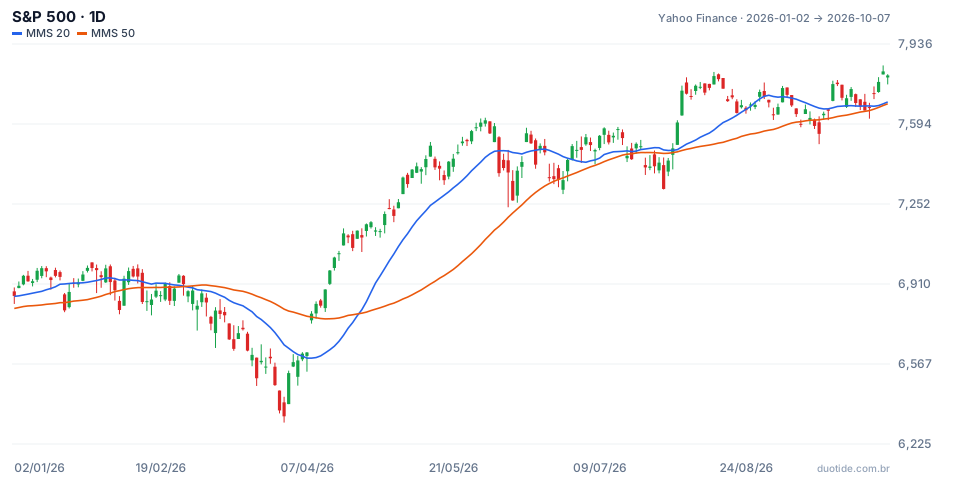
El gráfico muestra el tramo de 2026, con la media de 20 días en azul y la de 50 en naranja. En él aparecen las dos últimas señales: el cruce a la baja del 27/02/2026, que cerró una operación abierta el 14/05/2025, y el cruce al alza del 23/04/2026, con el índice en 7.108,40 puntos, que abrió la operación todavía en curso.
Las operaciones
En cinco años, la regla generó 10 operaciones cerradas y una abierta. Algunas de ellas:
- 04/04/2022 a 02/05/2022: de 4.582,64 a 4.155,38 puntos, −9,32%, la mayor pérdida.
- 01/08/2022 a 16/09/2022: −5,96%. 11/11/2022 a 03/01/2023: −4,23%. 30/01/2023 a 14/03/2023: −2,45%.
- 13/04/2023 a 25/08/2023: +6,26%. 20/11/2023 a 26/04/2024: +12,15%.
- 20/05/2024 a 09/08/2024: +0,68%. 04/09/2024 a 13/01/2025: +5,73%. 06/02/2025 a 07/03/2025: −5,15%.
- 14/05/2025 a 27/02/2026: de 5.892,58 a 6.878,88 puntos, +16,74%, la mayor ganancia.
- Abierta desde el 23/04/2026: el 07/10/2026, el índice estaba en 7.801,77 puntos, +9,75%.
Las estadísticas
En las 10 operaciones cerradas, hubo 5 ganancias y 5 pérdidas, una tasa de acierto del 50%. La ganancia media fue del 8,31% y la pérdida media, del 5,42%. La expectativa queda:
(0,50 × 8,31) − (0,50 × 5,42) = 4,16 − 2,71 = +1,45% por operación.
Reinvirtiendo el resultado de cada operación en la siguiente, las 10 cerradas sumaron +11,9%; con la operación abierta, +22,81% hasta el 07/10/2026. En el mismo período, quien simplemente hubiera comprado el índice el 08/10/2021 (4.391,34 puntos) y lo hubiera mantenido hasta el 07/10/2026 habría obtenido +77,66%. La regla pasó buena parte del tiempo fuera del mercado, por eso perdió frente al simple comprar y mantener. Es una conclusión que solo el backtest muestra.
Dividiendo el período en dos
Separando por la fecha de entrada, las 6 operaciones abiertas hasta 2023 tuvieron 2 ganancias y 4 pérdidas, con una expectativa de −0,59% por operación. Las 4 abiertas desde 2024 en adelante tuvieron 3 ganancias y 1 pérdida, con una expectativa de +4,5%. La misma regla perdió en una fase y ganó en la otra, y empezó con cuatro pérdidas seguidas. Quien la hubiera seguido desde abril de 2022 habría pasado casi un año solo con operaciones perdedoras antes de la primera ganancia. Estos resultados describen el pasado, no lo que va a ocurrir.

Cómo usar el resultado del backtest
Mira la muestra
Diez operaciones es poco. Con muestras pequeñas, una sola operación grande, como el +16,74% de 2025, cambia toda la estadística. Busca decenas o centenas de operaciones, probando la regla en otros activos o timeframes.
Prueba fuera de la muestra
Ajusta la regla en una parte de los datos y confírmala en otra que no usaste. Si el resultado solo es bueno en el tramo en el que ajustaste, la regla fue moldeada al pasado.
Incluye los costos
Los números anteriores no incluyen comisiones, spread ni la diferencia entre el precio de la señal y el ejecutado. En estrategias con muchas operaciones, esto puede anular la expectativa.
Limitaciones
El backtest supone una ejecución perfecta y no siente la presión de cuatro pérdidas seguidas con dinero real. El índice tampoco es negociable directamente: en la práctica, la operación se haría a través de un ETF o un contrato, con costos y pequeñas diferencias de precio.
Errores comunes al hacer el backtest
- Probar en un período corto o solo de alza.
- Cambiar las reglas en medio de la prueba después de ver el resultado.
- Ajustar parámetros hasta que el resultado quede perfecto en el pasado.
- Ignorar costos, spread y diferencias de ejecución.
- No comparar con una referencia simple, como comprar y mantener el propio activo.
Para practicar sin arriesgar dinero, escribe las reglas de una estrategia, haz el backtest en una hoja de cálculo con algunos años de datos y después opera la misma regla en la cuenta demo durante algunas semanas, registrando cada operación. Comparar el resultado de la demo con el del backtest muestra cuánto del histórico se repite en la práctica.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
