

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
StrategieCome fare il backtest di una strategia prima di operare per davvero
 Naomi TanakaPersonaggio editoriale · Redazione Analisi

Risposta rapida
Per fare il backtest di una strategia, scrivi regole oggettive di ingresso e uscita, applicale a diversi anni di dati storici senza saltare segnali e registra ogni operazione. Poi calcola la percentuale di successo, il guadagno e la perdita medi e l'aspettativa matematica. Il risultato mostra come si è comportata la regola nel passato, non garantisce il futuro.
Prima di metterci denaro in una strategia, si può sapere come si sarebbe comportata nel passato. Questo è il backtest: applicare regole fisse a dati storici e annotare ogni operazione che avrebbero generato. Non garantisce nulla sul futuro, ma elimina rapidamente le idee che non hanno funzionato nemmeno nel passato, e mostra la dimensione delle perdite che dovrai sopportare.
In questa guida, facciamo un backtest completo di una regola semplice, l'incrocio delle medie mobili a 20 e 50 giorni, su cinque anni di chiusure giornaliere reali dell'S&P 500 (dati Yahoo Finance, da ottobre 2021 a ottobre 2026).
Cos'è un backtest
È una simulazione. Definisci le regole di ingresso, uscita e stop in modo che non lascino margine di interpretazione, percorri lo storico candela per candela come se non sapessi cosa viene dopo e registri il risultato di ogni operazione. Si può fare a mano, scorrendo il grafico, oppure con un foglio di calcolo o un programma.

Come fare il backtest, passo per passo
1. Scrivi le regole
Nel nostro esempio: comprare alla chiusura del giorno in cui la media mobile semplice a 20 giorni incrocia sopra quella a 50; vendere alla chiusura del giorno in cui la incrocia sotto. Solo operazioni di acquisto, senza leva.
2. Scegli un periodo lungo e vario
Il periodo deve avere rialzo, calo e lateralizzazione. Cinque anni dell'S&P 500 includono il calo del 2022 e i rialzi dal 2023 al 2026.
3. Registra ogni operazione
Data e prezzo di ingresso, data e prezzo di uscita e risultato in percentuale. Niente saltare segnali che "chiaramente non avrebbero funzionato".
4. Calcola le statistiche
Percentuale di successo, guadagno medio, perdita media, perdita maggiore, sequenza di perdite più lunga e l'aspettativa matematica:
Aspettativa = (percentuale di successo × guadagno medio) − (percentuale di errore × perdita media)
Dice quanto, in media, ha reso ogni operazione. Se è negativa, la strategia ha perso denaro nello storico, per quanto buone possano sembrare alcune operazioni isolate.
Esempio reale: il backtest sull'S&P 500
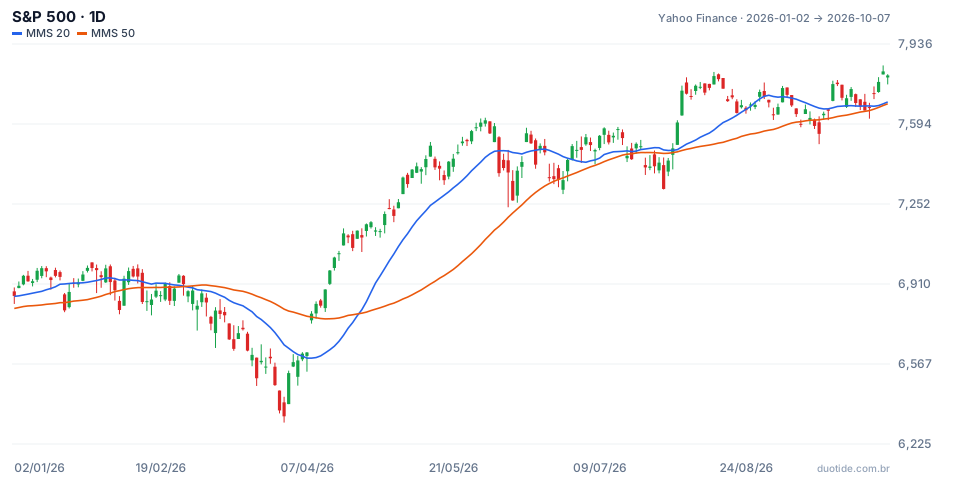
Il grafico mostra il tratto del 2026, con la media a 20 giorni in blu e quella a 50 in arancione. Vi appaiono gli ultimi due segnali: l'incrocio al ribasso del 27/02/2026, che ha chiuso un'operazione aperta il 14/05/2025, e l'incrocio al rialzo del 23/04/2026, con l'indice a 7.108,40 punti, che ha aperto l'operazione ancora in corso.
Le operazioni
In cinque anni, la regola ha generato 10 operazioni chiuse e una aperta. Alcune di esse:
- 04/04/2022 al 02/05/2022: da 4.582,64 a 4.155,38 punti, −9,32%, la perdita maggiore.
- 01/08/2022 al 16/09/2022: −5,96%. 11/11/2022 al 03/01/2023: −4,23%. 30/01/2023 al 14/03/2023: −2,45%.
- 13/04/2023 al 25/08/2023: +6,26%. 20/11/2023 al 26/04/2024: +12,15%.
- 20/05/2024 al 09/08/2024: +0,68%. 04/09/2024 al 13/01/2025: +5,73%. 06/02/2025 al 07/03/2025: −5,15%.
- 14/05/2025 al 27/02/2026: da 5.892,58 a 6.878,88 punti, +16,74%, il guadagno maggiore.
- Aperta dal 23/04/2026: il 07/10/2026, l'indice era a 7.801,77 punti, +9,75%.
Le statistiche
Nelle 10 operazioni chiuse, ci sono stati 5 guadagni e 5 perdite, percentuale di successo del 50%. Il guadagno medio è stato dell'8,31% e la perdita media, del 5,42%. L'aspettativa risulta:
(0,50 × 8,31) − (0,50 × 5,42) = 4,16 − 2,71 = +1,45% per operazione.
Reinvestendo il risultato di ogni operazione nella successiva, le 10 chiuse hanno totalizzato +11,9%; con l'operazione aperta, +22,81% fino al 07/10/2026. Nello stesso periodo, chi avesse semplicemente comprato l'indice l'08/10/2021 (4.391,34 punti) e lo avesse mantenuto fino al 07/10/2026 avrebbe avuto +77,66%. La regola ha passato buona parte del tempo fuori dal mercato, per questo ha perso contro il semplice comprare e mantenere. È una conclusione che solo il backtest mostra.
Dividendo il periodo a metà
Separando per data di ingresso, le 6 operazioni aperte fino al 2023 hanno avuto 2 guadagni e 4 perdite, con aspettativa di −0,59% per operazione. Le 4 aperte dal 2024 in poi hanno avuto 3 guadagni e 1 perdita, con aspettativa di +4,5%. La stessa regola ha perso in una fase e guadagnato nell'altra, e ha iniziato con quattro perdite consecutive. Chi l'avesse seguita da aprile 2022 avrebbe passato quasi un anno solo con operazioni in perdita prima del primo guadagno. Questi risultati descrivono il passato, non cosa accadrà.

Come usare il risultato del backtest
Guarda il campione
Dieci operazioni sono poche. Con campioni piccoli, un'unica operazione grande, come il +16,74% del 2025, cambia tutta la statistica. Cerca decine o centinaia di operazioni, testando la regola su altri attivi o timeframe.
Testa fuori dal campione
Aggiusta la regola su una parte dei dati e confermala su un'altra che non hai usato. Se il risultato è buono solo nel tratto in cui hai aggiustato, la regola è stata modellata sul passato.
Includi i costi
I numeri sopra non includono tariffe, spread né la differenza tra il prezzo del segnale e quello eseguito. In strategie con molte operazioni, questo può azzerare l'aspettativa.
Limiti
Il backtest presuppone un'esecuzione perfetta e non sente la pressione di quattro perdite consecutive con denaro vero. Anche l'indice non è negoziabile direttamente: in pratica, l'operazione sarebbe fatta tramite un ETF o un contratto, con costi e piccole differenze di prezzo.
Errori comuni nel fare il backtest
- Testare su un periodo corto o solo di rialzo.
- Cambiare le regole a metà del test dopo aver visto il risultato.
- Aggiustare i parametri finché il risultato non diventa perfetto nel passato.
- Ignorare costi, spread e differenze di esecuzione.
- Non confrontare con un riferimento semplice, come comprare e mantenere l'attivo stesso.
Per esercitarti senza rischiare denaro, scrivi le regole di una strategia, fai il backtest in un foglio di calcolo con alcuni anni di dati e poi opera la stessa regola sul conto demo per alcune settimane, registrando ogni operazione. Confrontare il risultato della demo con quello del backtest mostra quanto dello storico si ripete nella pratica.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
