

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
СтратегииКак провести бэктест стратегии перед реальной торговлей
 Naomi TanakaРедакционный персонаж · Аналитика

Коротко
Чтобы провести бэктест стратегии, напишите чёткие правила входа и выхода, примените их к нескольким годам исторических данных без пропуска сигналов и зафиксируйте каждую сделку. Затем рассчитайте долю прибыльных сделок, среднюю прибыль и убыток и математическое ожидание. Результат показывает, как правило вело себя в прошлом, но не гарантирует будущее.
Прежде чем вкладывать деньги в стратегию, можно узнать, как она показала бы себя в прошлом. Это и есть бэктест: применение фиксированных правил к историческим данным и фиксация каждой сделки, которую они бы создали. Он ничего не гарантирует насчёт будущего, но быстро отсеивает идеи, которые не работали даже в прошлом, и показывает размер убытков, которые вам нужно будет выдержать.
В этом руководстве мы проводим полный бэктест простого правила — пересечения скользящих средних за 20 и 50 дней — на пяти годах реальных дневных закрытий S&P 500 (данные Yahoo Finance, с октября 2021 по октябрь 2026 года).
Что такое бэктест
Это симуляция. Вы определяете правила входа, выхода и стопа так, чтобы не оставалось места для интерпретации, проходите историю свеча за свечой, как если бы не знали, что будет дальше, и фиксируете результат каждой сделки. Это можно делать вручную, прокручивая график, или с помощью таблицы или программы.

Как провести бэктест, шаг за шагом
1. Напишите правила
В нашем примере: покупать на закрытии дня, когда простая скользящая средняя за 20 дней пересекает среднюю за 50 снизу вверх; продавать на закрытии дня, когда она пересекает её сверху вниз. Только сделки на покупку, без плеча.
2. Выберите долгий и разнообразный период
Период должен включать рост, падение и боковик. Пять лет S&P 500 включают падение 2022 года и рост с 2023 по 2026 год.
3. Фиксируйте каждую сделку
Дата и цена входа, дата и цена выхода и результат в процентах. Никаких пропусков сигналов, которые «явно не сработали бы».
4. Рассчитайте статистику
Долю прибыльных сделок, среднюю прибыль, средний убыток, самый большой убыток, самую длинную серию убытков и математическое ожидание:
Ожидание = (доля прибыльных сделок × средняя прибыль) − (доля убыточных сделок × средний убыток)
Оно показывает, сколько в среднем принесла каждая сделка. Если оно отрицательное, стратегия теряла деньги на истории, какими бы хорошими ни казались отдельные сделки.
Реальный пример: бэктест на S&P 500
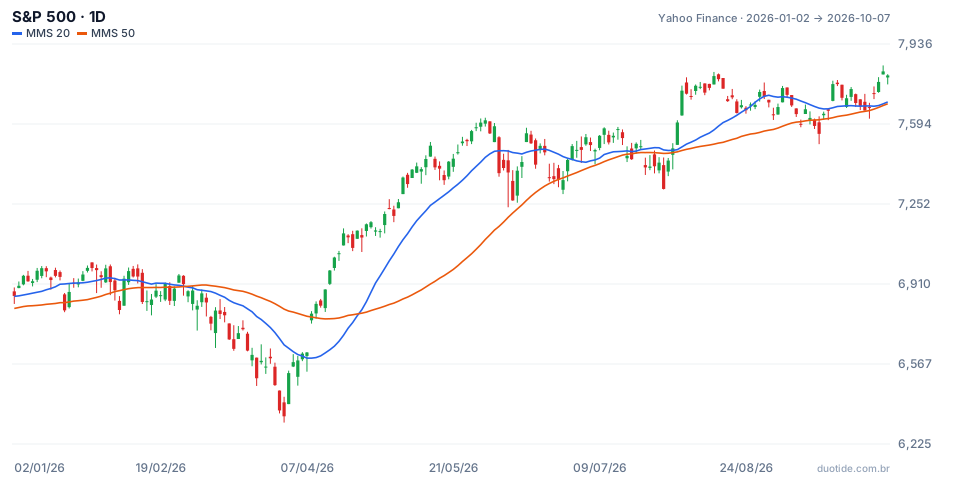
График показывает отрезок 2026 года, со средней за 20 дней синим цветом и за 50 — оранжевым. На нём видны два последних сигнала: пересечение вниз 27 февраля 2026 года, закрывшее сделку, открытую 14 мая 2025 года, и пересечение вверх 23 апреля 2026 года, с индексом на 7 108,40 пункта, открывшее сделку, которая остаётся открытой.
Сделки
За пять лет правило создало 10 закрытых сделок и одну открытую. Некоторые из них:
- 4 апреля 2022 — 2 мая 2022: с 4 582,64 до 4 155,38 пункта, −9,32%, самый большой убыток.
- 1 августа 2022 — 16 сентября 2022: −5,96%. 11 ноября 2022 — 3 января 2023: −4,23%. 30 января 2023 — 14 марта 2023: −2,45%.
- 13 апреля 2023 — 25 августа 2023: +6,26%. 20 ноября 2023 — 26 апреля 2024: +12,15%.
- 20 мая 2024 — 9 августа 2024: +0,68%. 4 сентября 2024 — 13 января 2025: +5,73%. 6 февраля 2025 — 7 марта 2025: −5,15%.
- 14 мая 2025 — 27 февраля 2026: с 5 892,58 до 6 878,88 пункта, +16,74%, самая большая прибыль.
- Открыта с 23 апреля 2026 года: 7 октября 2026 года индекс был на уровне 7 801,77 пункта, +9,75%.
Статистика
Из 10 закрытых сделок было 5 прибыльных и 5 убыточных, доля прибыльных сделок — 50%. Средняя прибыль составила 8,31%, средний убыток — 5,42%. Математическое ожидание получается таким:
(0,50 × 8,31) − (0,50 × 5,42) = 4,16 − 2,71 = +1,45% за сделку.
При реинвестировании результата каждой сделки в следующую 10 закрытых сделок дали в сумме +11,9%; с учётом открытой сделки — +22,81% к 7 октября 2026 года. За тот же период тот, кто просто купил бы индекс 8 октября 2021 года (4 391,34 пункта) и держал бы его до 7 октября 2026 года, получил бы +77,66%. Правило значительную часть времени оставалось вне рынка, поэтому проиграло простой стратегии «купи и держи». Это вывод, который показывает только бэктест.
Разделение периода пополам
Если разделить по дате открытия, 6 сделок, открытых до 2023 года, дали 2 прибыльных и 4 убыточных, с математическим ожиданием −0,59% за сделку. 4 сделки, открытые с 2024 года, дали 3 прибыльных и 1 убыточную, с математическим ожиданием +4,5%. Одно и то же правило проигрывало в одной фазе и выигрывало в другой, и начало с четырёх убытков подряд. Тот, кто следовал бы ему с апреля 2022 года, провёл бы почти год только с убыточными сделками до первой прибыли. Эти результаты описывают прошлое, а не то, что произойдёт.

Как использовать результат бэктеста
Смотрите на выборку
Десять сделок — это мало. При маленьких выборках одна крупная сделка, как +16,74% в 2025 году, меняет всю статистику. Стремитесь к десяткам или сотням сделок, тестируя правило на других активах или таймфреймах.
Тестируйте на данных вне выборки
Настройте правило на части данных и подтвердите на другой части, которую вы не использовали. Если результат хорош только на том отрезке, где вы его настраивали, правило было подогнано под прошлое.
Учитывайте издержки
Цифры выше не включают комиссии, спред и разницу между ценой сигнала и ценой исполнения. В стратегиях с большим числом сделок это может свести математическое ожидание к нулю.
Ограничения
Бэктест предполагает идеальное исполнение и не чувствует давления четырёх убытков подряд с реальными деньгами. Сам индекс также не торгуется напрямую: на практике сделка совершалась бы через ETF или контракт, с издержками и небольшими разницами в цене.
Частые ошибки при бэктесте
- Тестировать на коротком периоде или только на росте.
- Менять правила посреди теста после того, как увидели результат.
- Подгонять параметры до идеального результата в прошлом.
- Игнорировать издержки, спред и разницу исполнения.
- Не сравнивать с простым ориентиром, таким как покупка и удержание самого актива.
Чтобы попрактиковаться без риска для денег, напишите правила стратегии, проведите бэктест в таблице с несколькими годами данных, а затем торгуйте тем же правилом на демо-счёте несколько недель, фиксируя каждую сделку. Сравнение результата демо-счёта с результатом бэктеста показывает, насколько история повторяется на практике.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
