

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
अपडेट किया गया:
रणनीतियाँअसली पैसे से पहले किसी रणनीति का बैकटेस्ट कैसे करें
 Naomi Tanakaसंपादकीय पात्र · विश्लेषण डेस्क

बैकटेस्ट वह प्रक्रिया है जिसमें असली पूंजी जोखिम में डालने से पहले, ऐतिहासिक डेटा का इस्तेमाल करके किसी ट्रेडिंग रणनीति को टेस्ट किया जाता है। आइडिया आसान है: वही एंट्री और एग्जिट के नियम, जिन्हें आप लाइव इस्तेमाल करेंगे, चार्ट की किसी पिछली अवधि पर लगाना, और हर पैदा हुए सिग्नल में क्या होता यह दर्ज करना। यह वह चरण है जो काम करने के सबूत वाली रणनीति को सिर्फ पीछे मुड़कर चार्ट देखने पर अच्छी लगने वाली आइडिया से अलग करता है।
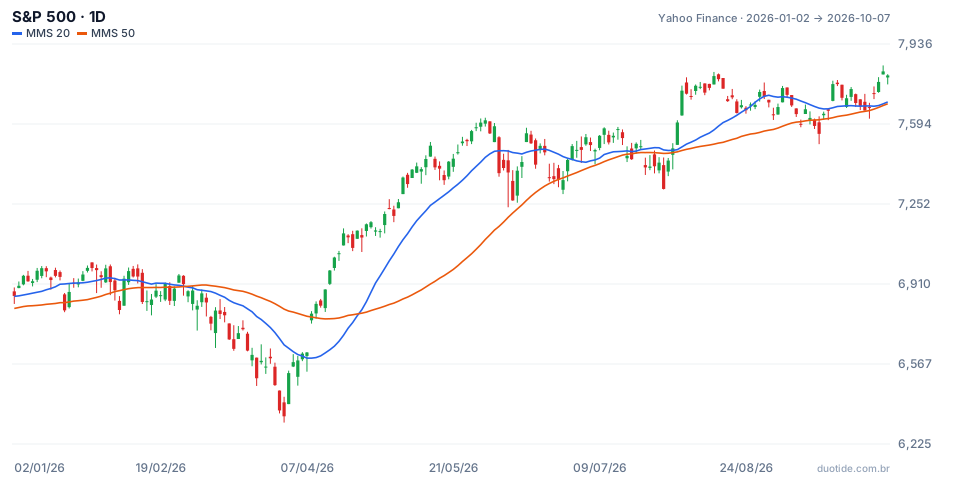
कदम 1: एंट्री और एग्जिट का नियम लिखित रूप में तय करें
कोई भी ऐतिहासिक डेटा देखने से पहले, वह ठीक-ठीक नियम लिखें जिसे आप टेस्ट करेंगे — उदाहरण के लिए: "तब खरीदें जब कीमत पिछले 20 कैंडल की हाई को एवरेज से 30% ज्यादा वॉल्यूम के साथ तोड़े; 2% तेजी पर मुनाफे में या 1% गिरावट पर स्टॉप में निकलें"। "जब अच्छा मौका लगे तब खरीदें" जैसे अस्पष्ट नियम लगातार तरीके से टेस्ट नहीं किए जा सकते, क्योंकि ये हर सिग्नल पर व्यक्तिगत राय पर निर्भर करते हैं।

कदम 2: इतिहास में सिग्नल दर सिग्नल चलें
नियम तय हो जाने के बाद, ऐतिहासिक चार्ट में हर उस पल को पहचानते हुए चलें जब एंट्री की शर्त पूरी होती, और एग्जिट के नियम से मिलने वाला नतीजा दर्ज करें — मुनाफा या नुकसान, पॉइंट या प्रतिशत में। यह होते देखने के बाद नतीजे को "समायोजित" किए बिना, नियम को बिल्कुल वैसे ही लगाने का अनुशासन बनाए रखना जरूरी है, वरना टेस्ट रणनीति के पक्ष में झुका हुआ हो सकता है।
कदम 3: सफलता दर और औसत पेऑफ निकालें
एक उचित सैंपल इकट्ठा करने के बाद — कम से कम 30 सिग्नल, आदर्श रूप से ज्यादा — दो नंबर निकालें: सफलता दर (जीतने वाले ट्रेड का प्रतिशत) और औसत पेऑफ (जीतने वाले ट्रेड के औसत मुनाफे को हारने वाले ट्रेड के औसत नुकसान से भाग देना)। मान लीजिए एक बैकटेस्ट में 40 सिग्नल हैं, 18 जीत और 22 हार, जीत में औसत मुनाफा R$ 60.00 और हार में औसत नुकसान R$ 35.00। सफलता दर 45% (18/40) है और पेऑफ 1.71 (60/35) है।

कदम 4: गणितीय एक्सपेक्टेंसी निकालें
गणितीय एक्सपेक्टेंसी हर ट्रेड पर उम्मीद किए गए औसत नतीजे को नापती है, और इसे इस तरह निकाला जाता है: (सफलता दर × औसत मुनाफा) − (असफलता दर × औसत नुकसान)। उदाहरण के नंबर इस्तेमाल करते हुए: (0.45 × R$ 60.00) − (0.55 × R$ 35.00) = R$ 27.00 − R$ 19.25 = औसतन हर ट्रेड पर R$ 7.75 पॉजिटिव। एक पॉजिटिव एक्सपेक्टेंसी बताती है कि, समय के साथ सफलता और उसी पेऑफ का यही अनुपात बना रहने पर, रणनीति पॉजिटिव नतीजा देने की प्रवृत्ति रखती है — यह गारंटी नहीं देती कि हर अकेला ट्रेड मुनाफे में होगा, लेकिन टेस्ट किए गए सैंपल में एक सांख्यिकीय बढ़त का इशारा देती है।
बैकटेस्ट क्या गारंटी नहीं देता
इतिहास में पॉजिटिव नतीजा आगे भी वैसा ही प्रदर्शन होने की गारंटी नहीं देता — बाजार की स्थितियां बदलती हैं, और एक छोटा सैंपल संयोग से अनुकूल रहा हो सकता है। इसके अलावा, हाथ से किए गए बैकटेस्ट पीछे मुड़कर देखने के पूर्वाग्रह के अधीन रहते हैं: बाद में क्या हुआ यह जानते हुए, बिना चाहे किसी सिग्नल की व्याख्या को समायोजित करना आसान है। इसी वजह से, कई ट्रेडर बैकटेस्ट के बाद सिमुलेटेड अकाउंट में एक टेस्ट अवधि रखते हैं, अहम पूंजी से ट्रेड करने से पहले उसी नियम को असली समय में लागू करते हुए।
इस प्रक्रिया को व्यवहार में लाना
- कोई भी ऐतिहासिक डेटा देखने से पहले एंट्री और एग्जिट का नियम लिखें।
- ताकि नंबरों में कुछ सांख्यिकीय वजन हो, कम से कम 30 सिग्नल का सैंपल इकट्ठा करें।
- रणनीति को पुष्ट मानने से पहले सफलता दर, औसत पेऑफ और गणितीय एक्सपेक्टेंसी निकालें।
- पॉजिटिव बैकटेस्ट के बावजूद, असली पूंजी लगाने से पहले कुछ समय सिमुलेटेड अकाउंट में टेस्ट करें।
बैकटेस्ट एक फिल्टर टूल है, गारंटी नहीं: यह किसी भी दिखने वाली सांख्यिकीय बढ़त के बिना रणनीतियों को हटाने में मदद करता है, और जो बचती हैं उनके अपेक्षित व्यवहार को बेहतर समझने में मदद करता है — लेकिन अतीत पर निकाली गई कोई भी गणितीय एक्सपेक्टेंसी भविष्य के नतीजे का वादा नहीं है।
एक अतिरिक्त सावधानी: सैंपल का आकार जितना दिखता है उससे ज्यादा मायने रखता है
सिर्फ 10 या 15 सिग्नल पर निकाली गई पॉजिटिव गणितीय एक्सपेक्टेंसी का सांख्यिकीय महत्व कम होता है — यह सैंपल में किस्मत का नतीजा हो सकता है, रणनीति की असली बढ़त का नहीं। टेस्ट किए गए सिग्नल की संख्या जितनी ज्यादा होगी, नतीजे में उतना ही ज्यादा भरोसा होगा, हालांकि कोई भी सैंपल, चाहे कितना भी बड़ा हो, भविष्य को लेकर अनिश्चितता पूरी तरह खत्म नहीं करता। रणनीति को बाजार के अलग-अलग दौर में भी टेस्ट करना ठीक रहता है — तेजी, गिरावट और साइडवेज — क्योंकि कोई नियम एक व्यवस्था में अच्छा काम कर सकता है और दूसरे में खराब, और सिर्फ एक मजबूत तेजी के दौर पर किया गया बैकटेस्ट अपेक्षित नतीजे को बढ़ा-चढ़ाकर दिखाता है।
जोखिम लेने से पहले अभ्यास करें। Duotide पर अकाउंट बनाएँ और US$ 10,000 के वर्चुअल बैलेंस वाले डेमो अकाउंट में अपने आइडिया आज़माएँ।
मुफ़्त अकाउंट बनाएँअपडेट किया गया:
Duotide संपादकीय टीम का एक पात्र। लेख टीम कृत्रिम बुद्धिमत्ता की मदद से लिखती है; भाव और चार्ट बाज़ार के वास्तविक आँकड़ों से आते हैं। चार्ट, इंडिकेटर और ट्रेडिंग रणनीतियाँ समझाता है: ये कैसे काम करती हैं, कहाँ विफल होती हैं और पहले कैसे परखें।
क्या यह लेख उपयोगी था?
पहली रेटिंग आप दें।
टिप्पणियाँ
- अभी कोई टिप्पणी नहीं है। पहली टिप्पणी आप करें।
अभ्यास के लिए तैयार?
खाता खोलें और 10,000 अमेरिकी डॉलर की वर्चुअल राशि के साथ डेमो खाते में अभ्यास करें, बिना पैसे जोखिम में डाले।
- सुरक्षित प्लेटफ़ॉर्मसुरक्षित लॉगिन और पहचान सत्यापन
- कई भाषाओं में सहायताहर दिन मदद
- मुफ़्त डेमो खाताअभ्यास के लिए 10,000 डॉलर वर्चुअल
ट्रेडिंग में निवेश की गई पूंजी खोने का जोखिम होता है।
