

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
更新于:
交易策略如何在真正交易之前对一个策略做回测
 Naomi Tanaka编辑角色 · 分析栏目

快速回答
要对一个策略做回测,先写下明确的入场和离场规则,把它们应用到多年的历史数据上而不跳过任何信号,并记录每一笔交易。然后计算胜率、平均盈利和平均亏损,以及数学期望。结果显示的是这条规则在过去的表现,不保证未来。
在把真实资金投入一个策略之前,可以先知道它在过去表现如何。这就是回测:把固定的规则应用到历史数据上,并记录它们本来会产生的每一笔交易。回测不能保证未来的任何事,但它能很快淘汰那些连在过去都不奏效的想法,并显示出你需要承受的亏损规模。
本指南对一条简单的规则——20日和50日移动平均线的交叉——在标普500五年的真实每日收盘价(数据来自雅虎财经,2021年10月至2026年10月)上做一次完整的回测。
什么是回测
它是一种模拟。你把入场、离场和止损的规则定义得没有解释空间,然后像不知道接下来会发生什么一样,逐根K线地回顾历史,并记录每笔交易的结果。可以手动完成,逐步拖动图表,也可以用表格或程序完成。

如何一步步做回测
1. 写下规则
在我们的例子中:在20日简单移动平均线向上穿越50日线的那一天的收盘时买入;在它向下穿越时的收盘时卖出。只做买入操作,不使用杠杆。
2. 选择一个较长且多样的时期
这段时期需要包含上涨、下跌和横盘。标普500的五年数据包括2022年的下跌和2023年至2026年的上涨。
3. 记录每一笔交易
入场的日期和价格、离场的日期和价格,以及以百分比表示的结果。不要跳过那些“明显不会成功”的信号。
4. 计算统计数据
胜率、平均盈利、平均亏损、最大亏损、最长连亏,以及数学期望:
期望值 = (胜率 × 平均盈利) − (败率 × 平均亏损)
它说明的是每笔交易平均带来的收益。如果为负,说明该策略在历史数据上是亏钱的,无论某些单独的交易看起来多么漂亮。
真实案例:标普500的回测
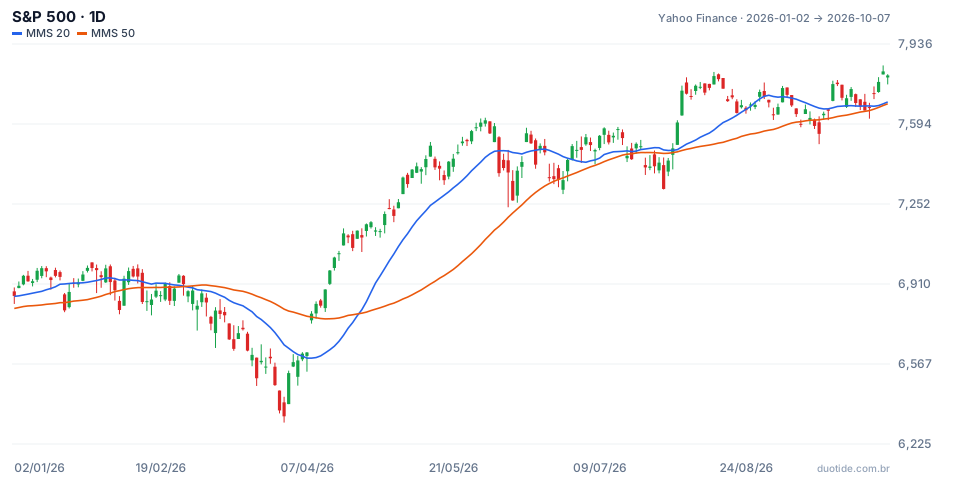
图表显示了2026年的区段,蓝色为20日均线,橙色为50日均线。图中出现了最近两个信号:2026年2月27日的死亡交叉,结束了一笔2025年5月14日开仓的交易;以及2026年4月23日的黄金交叉,当时指数为7,108.40点,开启了仍在进行中的这笔交易。
这些交易
五年间,该规则产生了10笔已平仓交易和1笔持仓中的交易。其中一些:
- 2022年4月4日至2022年5月2日:从4,582.64点跌到4,155.38点,−9.32%,是最大的一笔亏损。
- 2022年8月1日至2022年9月16日:−5.96%。2022年11月11日至2023年1月3日:−4.23%。2023年1月30日至2023年3月14日:−2.45%。
- 2023年4月13日至2023年8月25日:+6.26%。2023年11月20日至2024年4月26日:+12.15%。
- 2024年5月20日至2024年8月9日:+0.68%。2024年9月4日至2025年1月13日:+5.73%。2025年2月6日至2025年3月7日:−5.15%。
- 2025年5月14日至2026年2月27日:从5,892.58点涨到6,878.88点,+16.74%,是最大的一笔盈利。
- 自2026年4月23日起持仓中:到2026年10月7日,指数为7,801.77点,+9.75%。
统计数据
在10笔已平仓交易中,5笔盈利、5笔亏损,胜率为50%。平均盈利为8.31%,平均亏损为5.42%。期望值为:
(0.50 × 8.31)− (0.50 × 5.42) = 4.16 − 2.71 = 每笔交易+1.45%。
把每笔交易的结果滚动再投入下一笔,10笔已平仓交易合计为+11.9%;加上仍持仓中的这笔,到2026年10月7日为+22.81%。同期内,如果有人在2021年10月8日(4,391.34点)直接买入该指数并一直持有到2026年10月7日,收益为+77.66%。该规则在相当多的时间里都空仓在场外,因此跑输了简单的买入并持有。这是只有回测才能揭示的结论。
把这段时期一分为二
按入场日期划分,2023年及以前开仓的6笔交易中有2笔盈利、4笔亏损,期望值为每笔−0.59%。2024年及以后开仓的4笔交易中有3笔盈利、1笔亏损,期望值为+4.5%。同一条规则在一个阶段亏钱,在另一个阶段赚钱,而且一开始就连续亏损了四次。如果有人从2022年4月就开始跟随这条规则,会在第一次盈利之前,经历将近一年全是亏损交易的时期。这些结果描述的是过去,不是将要发生的事。

如何使用回测的结果
关注样本量
十笔交易太少了。在小样本中,单独一笔大的交易,比如2025年的+16.74%,就能改变整体的统计数据。应该在其他资产或时间框架上测试同一条规则,寻找几十笔甚至上百笔交易的样本。
做样本外测试
在一部分数据上调整规则,然后在你没有用过的另一部分数据上验证。如果结果只在你调整过的那一段表现良好,说明这条规则是照着过去量身定做的。
算上成本
上面的数字没有包含手续费、点差,也没有包含信号价格与实际成交价格之间的差异。在交易次数很多的策略中,这可能会把期望值归零。
局限性
回测假设的是完美执行,感受不到用真实资金连续亏损四次时的压力。该指数本身也不能直接交易:实际操作中,这笔交易会通过某个ETF或合约完成,伴随成本和价格上的小差异。
做回测时常见的错误
- 只在一个短周期或只在上涨阶段测试。
- 看到结果之后,中途改变规则。
- 不断调整参数,直到历史结果变得完美。
- 忽略成本、点差和执行上的差异。
- 不与一个简单的参照对比,比如直接买入并持有同一个资产。
为了不冒真实资金的风险进行练习,先写下一个策略的规则,在表格里用几年的数据做回测,然后用同一条规则在模拟账户中操作几周,记录每一笔交易。把模拟账户的结果与回测的结果相比较,可以看出历史在多大程度上会在实践中重演。
先练习,再冒险。 开设 Duotide 账户,在拥有 10,000 美元虚拟资金的模拟账户中检验您的想法。
免费开户更新于:
Duotide 编辑部的编辑角色。文章由团队在人工智能辅助下撰写;报价和图表来自真实的市场数据。 讲解图表、指标与交易策略:它们如何运作、在哪里失效,以及如何先行测试。
这篇文章对您有帮助吗?
成为第一个评分的人。
评论
- 还没有评论,欢迎抢先发表。
