

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
EstratégiasComo fazer o backtest de uma estratégia antes de operar de verdade
 Naomi TanakaPersonagem editorial · Redação de Análise

Resposta rápida
Para fazer o backtest de uma estratégia, escreva regras objetivas de entrada e saída, aplique-as a vários anos de dados históricos sem pular sinais e registre cada operação. Depois, calcule a taxa de acerto, o ganho e a perda médios e a expectativa matemática. O resultado mostra como a regra se comportou no passado, não garante o futuro.
Antes de colocar dinheiro numa estratégia, dá para saber como ela teria se saído no passado. Isso é o backtest: aplicar regras fixas a dados históricos e anotar cada operação que elas teriam gerado. Ele não garante nada sobre o futuro, mas elimina rapidamente as ideias que nem no passado funcionaram, e mostra o tamanho das perdas que você precisará aguentar.
Neste guia, fazemos um backtest completo de uma regra simples, o cruzamento das médias móveis de 20 e 50 dias, sobre cinco anos de fechamentos diários reais do S&P 500 (dados do Yahoo Finance, de outubro de 2021 a outubro de 2026).
O que é um backtest
É uma simulação. Você define as regras de entrada, saída e stop de forma que não deixem margem para interpretação, percorre o histórico candle por candle como se não soubesse o que vem depois e registra o resultado de cada operação. Pode ser feito à mão, rolando o gráfico, ou com uma planilha ou um programa.

Como fazer o backtest, passo a passo
1. Escreva as regras
No nosso exemplo: comprar no fechamento do dia em que a média móvel simples de 20 dias cruza para cima da de 50; vender no fechamento do dia em que ela cruza para baixo. Só operações de compra, sem alavancagem.
2. Escolha um período longo e variado
O período precisa ter alta, queda e lateralidade. Cinco anos do S&P 500 incluem a queda de 2022 e as altas de 2023 a 2026.
3. Registre cada operação
Data e preço de entrada, data e preço de saída e resultado em porcentagem. Nada de pular sinais que “claramente não iam funcionar”.
4. Calcule as estatísticas
Taxa de acerto, ganho médio, perda média, maior perda, maior sequência de perdas e a expectativa matemática:
Expectativa = (taxa de acerto × ganho médio) − (taxa de erro × perda média)
Ela diz quanto, em média, cada operação rendeu. Se for negativa, a estratégia perdeu dinheiro no histórico, por melhor que pareçam algumas operações isoladas.
Exemplo real: o backtest no S&P 500
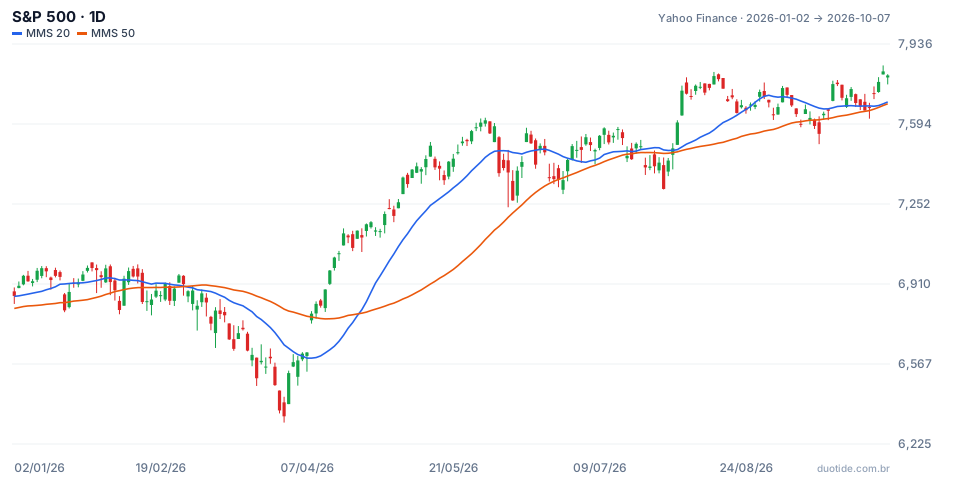
O gráfico mostra o trecho de 2026, com a média de 20 dias em azul e a de 50 em laranja. Nele aparecem os dois últimos sinais: o cruzamento de baixa de 27/02/2026, que encerrou uma operação aberta em 14/05/2025, e o cruzamento de alta de 23/04/2026, com o índice a 7.108,40 pontos, que abriu a operação ainda em andamento.
As operações
Em cinco anos, a regra gerou 10 operações encerradas e uma aberta. Algumas delas:
- 04/04/2022 a 02/05/2022: de 4.582,64 para 4.155,38 pontos, −9,32%, a maior perda.
- 01/08/2022 a 16/09/2022: −5,96%. 11/11/2022 a 03/01/2023: −4,23%. 30/01/2023 a 14/03/2023: −2,45%.
- 13/04/2023 a 25/08/2023: +6,26%. 20/11/2023 a 26/04/2024: +12,15%.
- 20/05/2024 a 09/08/2024: +0,68%. 04/09/2024 a 13/01/2025: +5,73%. 06/02/2025 a 07/03/2025: −5,15%.
- 14/05/2025 a 27/02/2026: de 5.892,58 para 6.878,88 pontos, +16,74%, o maior ganho.
- Aberta desde 23/04/2026: em 07/10/2026, o índice estava em 7.801,77 pontos, +9,75%.
As estatísticas
Nas 10 operações encerradas, foram 5 ganhos e 5 perdas, taxa de acerto de 50%. O ganho médio foi de 8,31% e a perda média, de 5,42%. A expectativa fica:
(0,50 × 8,31) − (0,50 × 5,42) = 4,16 − 2,71 = +1,45% por operação.
Reinvestindo o resultado de cada operação na seguinte, as 10 encerradas somaram +11,9%; com a operação aberta, +22,81% até 07/10/2026. No mesmo período, quem simplesmente comprasse o índice em 08/10/2021 (4.391,34 pontos) e mantivesse até 07/10/2026 teria +77,66%. A regra passou boa parte do tempo fora do mercado, por isso perdeu para o simples comprar e manter. É uma conclusão que só o backtest mostra.
Dividindo o período ao meio
Separando pela data de entrada, as 6 operações abertas até 2023 tiveram 2 ganhos e 4 perdas, com expectativa de −0,59% por operação. As 4 abertas de 2024 em diante tiveram 3 ganhos e 1 perda, com expectativa de +4,5%. A mesma regra perdeu numa fase e ganhou na outra, e começou com quatro perdas seguidas. Quem a seguisse desde abril de 2022 teria passado quase um ano só com operações perdedoras antes do primeiro ganho. Esses resultados descrevem o passado, não o que vai acontecer.

Como usar o resultado do backtest
Olhe a amostra
Dez operações é pouco. Com amostras pequenas, uma única operação grande, como os +16,74% de 2025, muda toda a estatística. Procure dezenas ou centenas de operações, testando a regra em outros ativos ou timeframes.
Teste fora da amostra
Ajuste a regra em uma parte dos dados e confirme em outra que você não usou. Se o resultado só é bom no trecho em que você ajustou, a regra foi moldada ao passado.
Inclua custos
Os números acima não incluem taxas, spread nem a diferença entre o preço do sinal e o executado. Em estratégias com muitas operações, isso pode zerar a expectativa.
Limitações
O backtest supõe execução perfeita e não sente a pressão de quatro perdas seguidas com dinheiro real. O índice também não é negociável diretamente: na prática, a operação seria feita por um ETF ou contrato, com custos e pequenas diferenças de preço.
Erros comuns ao fazer backtest
- Testar em um período curto ou só de alta.
- Mudar as regras no meio do teste depois de ver o resultado.
- Ajustar parâmetros até o resultado ficar perfeito no passado.
- Ignorar custos, spread e diferenças de execução.
- Não comparar com uma referência simples, como comprar e manter o próprio ativo.
Para praticar sem arriscar dinheiro, escreva as regras de uma estratégia, faça o backtest em uma planilha com alguns anos de dados e depois opere a mesma regra na conta demo por algumas semanas, registrando cada operação. Comparar o resultado da demo com o do backtest mostra quanto do histórico se repete na prática.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
