

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
StratégiesComment faire le backtest d'une stratégie avant de négocier
 Naomi TanakaPersonnage éditorial · Rubrique Analyse

Réponse rapide
Pour faire le backtest d'une stratégie, écrivez des règles objectives d'entrée et de sortie, appliquez-les à plusieurs années de données historiques sans sauter de signaux et enregistrez chaque opération. Ensuite, calculez le taux de réussite, le gain et la perte moyens et l'espérance mathématique. Le résultat montre comment la règle s'est comportée dans le passé, il ne garantit pas l'avenir.
Avant de mettre de l'argent dans une stratégie, on peut savoir comment elle se serait comportée dans le passé. C'est le backtest : appliquer des règles fixes à des données historiques et noter chaque opération qu'elles auraient générée. Il ne garantit rien sur l'avenir, mais élimine rapidement les idées qui n'ont même pas fonctionné dans le passé, et montre la taille des pertes que vous devrez supporter.
Dans ce guide, nous réalisons un backtest complet d'une règle simple, le croisement des moyennes mobiles à 20 et 50 jours, sur cinq ans de clôtures quotidiennes réelles du S&P 500 (données de Yahoo Finance, d'octobre 2021 à octobre 2026).
Ce qu'est un backtest
C'est une simulation. Vous définissez les règles d'entrée, de sortie et de stop de façon à ne laisser aucune place à l'interprétation, vous parcourez l'historique bougie par bougie comme si vous ne saviez pas ce qui vient après, et vous enregistrez le résultat de chaque opération. Cela peut se faire à la main, en faisant défiler le graphique, ou avec un tableur ou un programme.

Comment faire le backtest, étape par étape
1. Écrivez les règles
Dans notre exemple : acheter à la clôture du jour où la moyenne mobile simple à 20 jours croise au-dessus de celle à 50 ; vendre à la clôture du jour où elle croise en dessous. Seulement des opérations d'achat, sans effet de levier.
2. Choisissez une période longue et variée
La période doit comporter hausse, baisse et latéralité. Cinq ans du S&P 500 incluent la baisse de 2022 et les hausses de 2023 à 2026.
3. Enregistrez chaque opération
Date et prix d'entrée, date et prix de sortie et résultat en pourcentage. Pas question de sauter des signaux qui « n'allaient manifestement pas fonctionner ».
4. Calculez les statistiques
Taux de réussite, gain moyen, perte moyenne, plus grande perte, plus longue série de pertes et l'espérance mathématique :
Espérance = (taux de réussite × gain moyen) − (taux d'échec × perte moyenne)
Elle indique combien, en moyenne, chaque opération a rapporté. Si elle est négative, la stratégie a perdu de l'argent dans l'historique, aussi bonnes que paraissent certaines opérations isolées.
Exemple réel : le backtest sur le S&P 500
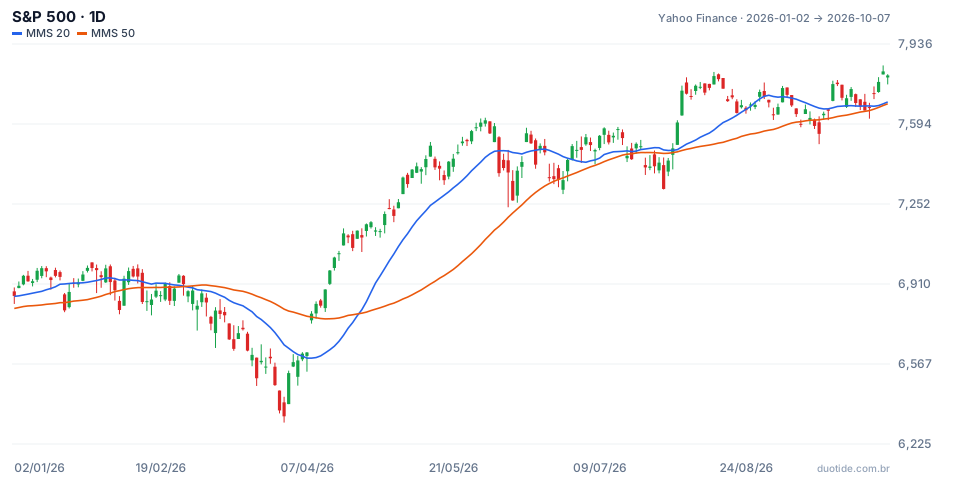
Le graphique montre la portion de 2026, avec la moyenne à 20 jours en bleu et celle à 50 en orange. On y voit les deux derniers signaux : le croisement baissier du 27 février 2026, qui a clôturé une opération ouverte le 14 mai 2025, et le croisement haussier du 23 avril 2026, avec l'indice à 7 108,40 points, qui a ouvert l'opération encore en cours.
Les opérations
En cinq ans, la règle a généré 10 opérations clôturées et une ouverte. Certaines d'entre elles :
- Du 4 avril 2022 au 2 mai 2022 : de 4 582,64 à 4 155,38 points, −9,32 %, la plus grande perte.
- Du 1er août 2022 au 16 septembre 2022 : −5,96 %. Du 11 novembre 2022 au 3 janvier 2023 : −4,23 %. Du 30 janvier 2023 au 14 mars 2023 : −2,45 %.
- Du 13 avril 2023 au 25 août 2023 : +6,26 %. Du 20 novembre 2023 au 26 avril 2024 : +12,15 %.
- Du 20 mai 2024 au 9 août 2024 : +0,68 %. Du 4 septembre 2024 au 13 janvier 2025 : +5,73 %. Du 6 février 2025 au 7 mars 2025 : −5,15 %.
- Du 14 mai 2025 au 27 février 2026 : de 5 892,58 à 6 878,88 points, +16,74 %, le plus grand gain.
- Ouverte depuis le 23 avril 2026 : le 7 octobre 2026, l'indice était à 7 801,77 points, +9,75 %.
Les statistiques
Sur les 10 opérations clôturées, il y a eu 5 gains et 5 pertes, taux de réussite de 50 %. Le gain moyen a été de 8,31 % et la perte moyenne, de 5,42 %. L'espérance donne :
(0,50 × 8,31) − (0,50 × 5,42) = 4,16 − 2,71 = +1,45 % par opération.
En réinvestissant le résultat de chaque opération dans la suivante, les 10 clôturées ont totalisé +11,9 % ; avec l'opération ouverte, +22,81 % jusqu'au 7 octobre 2026. Sur la même période, qui aurait simplement acheté l'indice le 8 octobre 2021 (4 391,34 points) et l'aurait conservé jusqu'au 7 octobre 2026 aurait eu +77,66 %. La règle est restée une bonne partie du temps hors du marché, c'est pourquoi elle a perdu face au simple achat-conservation. C'est une conclusion que seul le backtest montre.
En divisant la période en deux
En séparant par la date d'entrée, les 6 opérations ouvertes jusqu'en 2023 ont eu 2 gains et 4 pertes, avec une espérance de −0,59 % par opération. Les 4 ouvertes à partir de 2024 ont eu 3 gains et 1 perte, avec une espérance de +4,5 %. La même règle a perdu dans une phase et gagné dans l'autre, et a commencé par quatre pertes consécutives. Qui l'aurait suivie depuis avril 2022 aurait passé presque un an avec seulement des opérations perdantes avant le premier gain. Ces résultats décrivent le passé, pas ce qui va se passer.

Comment utiliser le résultat du backtest
Regardez l'échantillon
Dix opérations, c'est peu. Avec de petits échantillons, une seule grande opération, comme les +16,74 % de 2025, change toute la statistique. Cherchez des dizaines ou des centaines d'opérations, en testant la règle sur d'autres actifs ou timeframes.
Testez hors échantillon
Ajustez la règle sur une partie des données et confirmez-la sur une autre que vous n'avez pas utilisée. Si le résultat n'est bon que sur la portion où vous avez ajusté, la règle a été façonnée au passé.
Incluez les coûts
Les chiffres ci-dessus n'incluent pas les frais, le spread ni l'écart entre le prix du signal et celui exécuté. Dans les stratégies avec beaucoup d'opérations, cela peut annuler l'espérance.
Limites
Le backtest suppose une exécution parfaite et ne ressent pas la pression de quatre pertes consécutives avec de l'argent réel. L'indice n'est pas non plus négociable directement : en pratique, l'opération se ferait via un ETF ou un contrat, avec des coûts et de petits écarts de prix.
Erreurs courantes en faisant un backtest
- Tester sur une période courte ou uniquement haussière.
- Changer les règles en cours de test après avoir vu le résultat.
- Ajuster les paramètres jusqu'à ce que le résultat soit parfait dans le passé.
- Ignorer les coûts, le spread et les écarts d'exécution.
- Ne pas comparer avec une référence simple, comme acheter et conserver l'actif lui-même.
Pour vous entraîner sans risquer d'argent, écrivez les règles d'une stratégie, faites le backtest dans un tableur avec quelques années de données, puis négociez la même règle sur un compte démo pendant quelques semaines, en enregistrant chaque opération. Comparer le résultat du compte démo avec celui du backtest montre combien de l'historique se répète en pratique.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
